
Sist oppdatert:
Forord
En bærekraftig driftsøkonomi er avgjørende for at de redaktørstyrte mediene skal kunne oppfylle sitt samfunnsoppdrag. For Medietilsynet er det derfor viktig å følge den medieøkonomiske utviklingen tett, slik at vi kan bidra med et oppdatert kunnskapsgrunnlag.
Dette gjør vi blant annet gjennom årlige rapporter. Årets utgave viser at den norske mediebransjen samlet sett hadde en noe bedre lønnsomhet i 2025 enn året før. Samtidig er medienes inntektsgrunnlag fortsatt presset, eksempelvis er avisenes annonseinntekter på et historisk lavt nivå, og kommersiell tv befinner seg i en krevende overgang fra lineær distribusjon til strømming. Inntektstapet på tradisjonelle plattformer erstattes ikke fullt ut av nye digitale inntekter. De strukturelle endringer vi ser i mediemarkedet, er trolig varige, noe som utfordrer medienes økonomiske bærekraft over tid. Utviklingen framover er usikker, men framskrivninger fra bransjeorganisasjonene peker på at det er sannsynlig at kostnadene kommer til å øke mer enn inntektene fram mot 2031. Dette kommer i tilfelle til å kreve nye kostnadsreduksjoner, samtidig som bransjen selvfølgelig også må jobbe med å utvikle inntektssiden.
Denne rapporten dokumenterer at de direkte mediestøtteordningene fortsatt er sentrale for å opprettholde et godt mediemangfold. Uten produksjonstilskuddet hadde mange av tilskuddsmottakerne fått et lavt eller negativt driftsresultat i 2025. Samtidig må det medieøkonomiske virkemiddelapparatet ta opp i seg sentrale utviklingstrekk, og være innrettet på en mest mulig treffsikker måte. Dette er også bakteppet for at regjeringen i forbindelse med de mediepolitiske styringssignalene som ble lagt fram nå i høst, vil sette ned et utvalg som skal gå gjennom virkemidlene samlet, og vurdere hvordan de best kan bidra til å nå de mediepolitiske målene..
Medietilsynet foreslo i fjor høst en del endringer i de direkte mediestøtteordningene, inkludert tiltak for å fremme økt konsum av redaktørstyrte nyheter blant unge. I neste års statsbudsjett har regjeringen foreslått en økning på 10 millioner kroner til slike tiltak gjennom ordningen for innovasjons- og utviklingstilskudd, og i tillegg er det foreslått å styrte produksjonstilskuddet med 30 millioner kroner. Medietilsynet har også ved flere anledninger pekt på behovet for at merverdiavgiftsfritaket for nyheter igjen gjøres plattformnøytralt. Lyd og levende bilder blir stadig viktigere, ikke minst for å nå ut til de unge, og dette må reflekteres i rammevilkårene. Både de direkte mediestøtteordningene, merverdiavgiftsfritaket for aviser og tidsskrifter, og kjøp av avisdistribusjon i områder der det ikke er kommersielt grunnlag for egen distribusjon, skal inngå i utredningen fra utvalget regjeringen nå vil sette ned.
For å forstå den medieøkonomiske utviklingen, og hva den betyr, er det viktig å følgje de ulike driverne tett og over tid. Denne rapporten gir solid innsikt i tall og trender gjennom de siste fem årene, både for ulike segmenter og for mediebransjen som helhet. Vi håper at dette er et kunnskapsgrunnlag som kan være nyttig i ulike sammenhenger framover.
Pålitelig og uavhengig informasjon er en sentral del av totalberedskapen i Norge, og redaktørstyrte medier spiller i denne sammenheng en særlig viktig rolle. Disse mediene bidrar til at vi får tilgang til informasjon og nyheter som vi kan stole på, til at vi kan utvikle en felles samfunns- og situasjonsforståelse, og til å bygge motstandskraft mot desinformasjon og informasjonspåvirkning. Et solid økonomisk driftsgrunnlag er avgjørende for at mediene skal kunne ivareta disse viktige oppgavene til beste for borgerne og samfunnet.
Fredrikstad, 27.10.2026
Mari Velsand,
direktør i Medietilsynet
Last ned rapporten som .pdf
1 Den økonomiske utviklinga 2021–2025
Dette kapittelet oppsummerer hovudtrekka i den driftsøkonomiske utviklinga i medieverksemdene for 2025 og i eit femårsperspektiv. Medieverksemdene det rapporteres om i rapporten er mediekonserna, avisene og dei nasjonale og lokale kringkastarane.
Frå 2021 – 2025 har dei samla driftsinntektene for medieverksemdene auka i løpande prisar, men justert for prisvekst har dei falt. Rapporten gir eit samla bilete av den norske mediebransjen, men det er ein bransje med svært ulike aktørar. Verksemder som NRK, VG og TV 2 er milliardføretak med fleire hundre tilsette, mens mange lokalradioverksemder er drivne av frivillige og har ei årleg driftsinntekt på under 100 000 kroner. For store delar av dei kommersielle media er brukarinntekter no den viktigaste inntektskjelda. Reklameinntektene til norske medium er under fortsatt press frå globale plattformer. Avisverksemdene styrker dei digitale brukarinntektene, men taper annonseinntekter, medan kommersielle tv verksemder er i ein krevjande overgang frå lineær distirbusjon til strøyming. Dei nasjonale kommersielle radioane har hatt vekst i reklameinntektene og høg driftsmargin.
Frå 2024 til 2025 har den samla lønnsemda styrkt seg, men det underliggjande inntektsgrunnlaget er framleis pressa.
Rapporten baserer seg på data frå offentlege årsrekneskapar eller innsende rekneskapsopplysningar frå dei ulike medieverksemdene, og han gjer i hovudsak greie for den økonomiske utviklinga i eit femårsperspektiv, frå 2021 til 2025. Tidsseriane må blant anna sjåast i lys av at økonomien for medieverksemdene i 2021 var prega av pandemien, noko som påverka både mediebruken og medieøkonomien.
1.1 Auke i driftsinntektene
Aviser og kringkastarar stod for knapt 0,7 prosent av BNP for Fastlands-Noreg i 2025, og denne delen er blitt gradvis mindre over tid1. Samla omsette medieverksemdene for 29,5 milliardar kroner i 2025. Det var 692 millionar kroner, eller 2,4 prosent, meir enn i 2024 målt i løpande prisar. Frå 2021 til 2025 har dei samla driftsinntektene for aviser og kringkastarar gått opp med 5,3 prosent. Auken frå 2024 til 2025 er større enn i dei tidlegare åra i denne perioden. Medietilsynet har likevel ikkje grunnlag for å seie om denne endringa er varig eller tilfeldig.
Målt i 2025-kroner2 er likevel omsetninga til mediebransjen redusert med 3,7 milliardar kroner, eller 11,2 prosent, frå 2021 til 2025. Nedgangen er størst i kommersiell tv, med 14,9 prosent, mens avisene har hatt ein nedgang på 13,1 prosent. Driftsinntektene til dei kommersielle radioverksemdene har hatt ei positiv utvikling og auka med 10 millionar kroner, eller 1,1 prosent, frå 2021 til 2025 målt i 2025-kroner.
Figur 1 viser utviklinga i driftsinntektene i løpande prisar dei siste fem åra etter type medieverksemd.
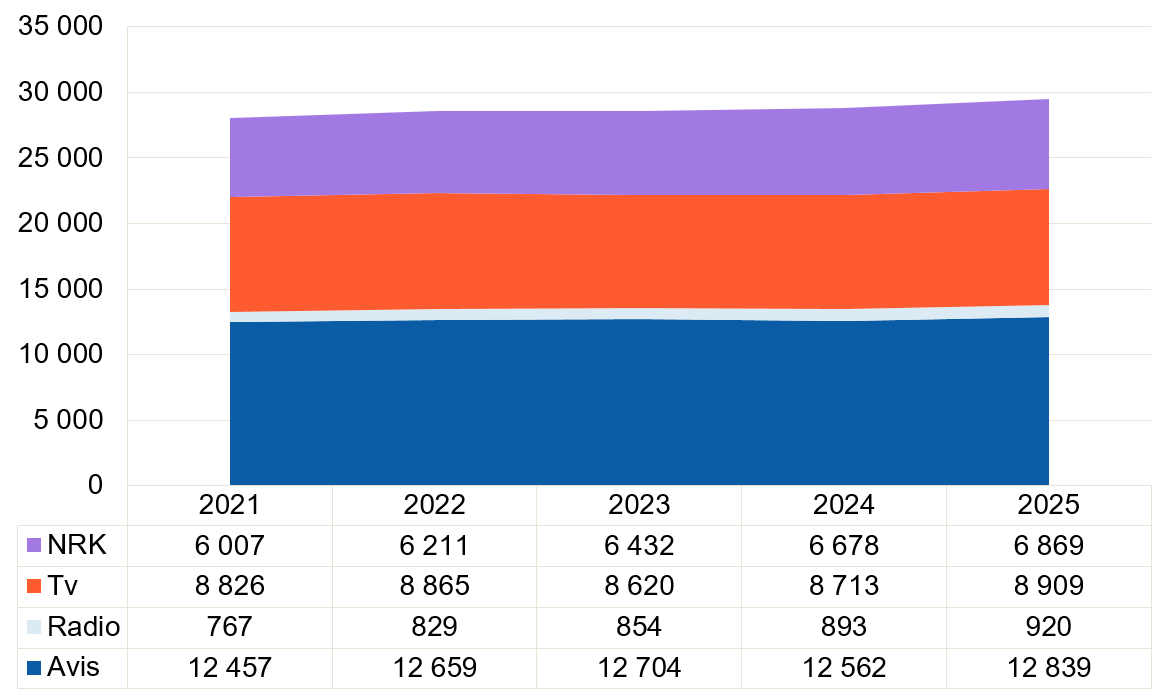
I 2025 utgjorde driftsinntektene til avisene inkludert offentlege tilskott 12,8 milliardar kroner, mens tilsvarande tal for kommersielle kringkastarar var 9,8 milliardar og for NRK 6,9 milliardar kroner.
Avisene har auka driftsinntektene med 382 millionar kroner, eller 3,1 prosent, i femårsperioden. Frå 2024 til 2025 gjekk inntektene til avisene opp med 277 millionar kroner, eller 2,2 prosent.
Driftsinntektene til dei kommersielle tv-verksemdene gjekk opp med 197 millionar kroner, eller 2,3 prosent, frå 2024 til 2025. Samla har driftsinntektene deira auka med berre 0,9 prosent frå 2021 til 2025.3 Inntektene gjekk ned med nær 250 millionar kroner i 2023, før dei deretter auka.
Radioverksemdene auka driftsinntektene med 28 millionar kroner, eller 3,1 prosent, frå 2024 til 2025. Samla har driftsinntektene deira dei siste fem åra auka med 153 millionar kroner, eller 19,9 prosent.
Inntektsutviklinga til NRK er i hovudsak eit resultat av storleiken på offentlege løyvingar, og ho blir i liten grad direkte påverka av marknadsutviklinga. Samla har NRK auka driftsinntektene med 14,3 prosent frå 2021 til 2025. Frå 2024 til 2025 gjekk inntektene opp med 2,9 prosent.
Figur 2 viser korleis dei samla driftsinntektene til mediebransjen var fordelte på dei ulike typane medieverksemder i 2021 og 2025.
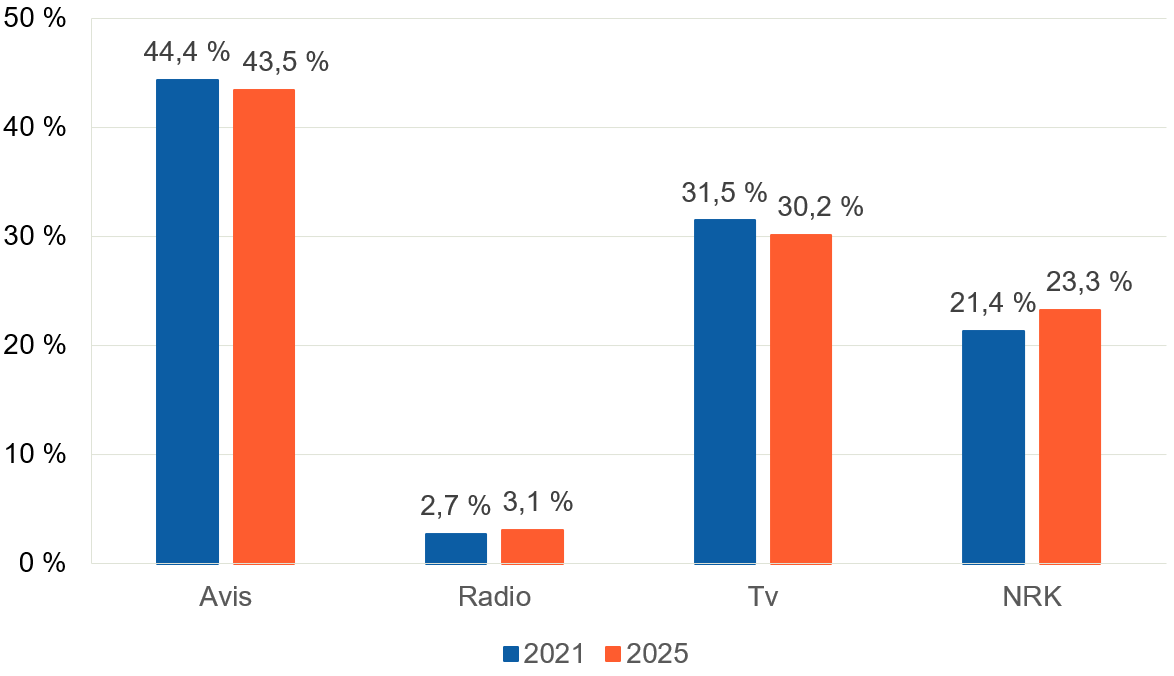
Sjølv om avisene dei siste fem åra har fått ein mindre del av dei totale driftsinntektene i bransjen, har dei framleis den største delen av dei totale inntektene til medieverksemdene. I 2025 hadde avisene 43,5 prosent av dei totale driftsinntektene, 0,9 prosentpoeng lågare enn i 2021. Delen til dei kommersielle kringkastarane (radio og tv) blei redusert med 0,9 prosentpoeng i den same perioden, mens NRK auka sin del av driftsinntektene med 1,8 prosentpoeng. NRK og dei kommersielle kringkastarane hadde samla 56,5 prosent av dei totale driftsinntektene i bransjen i 2025.
Både avisene og tv-verksemdene har dei seinaste åra gått frå å vere i hovudsak reklamefinansierte til å vere i hovudsak finansierte av brukarinntekter. 150 av 251 aviser opplyste at dei fekk meir enn 50 prosent av brukarinntektene sine frå reine digitale kjelder i 2025. Hos 56 prosent av avisene kom meir enn 50 prosent av dei samla inntektene frå digitale kjelder i 2025, mot 38 prosent i 2024. Dei kommersielle tv-verksemdene hentar ein stadig større del av inntektene frå ulike former for video- og strøymetenester, og mindre frå lineære sendingar. Dei nasjonale radioverksemdene blir framleis i hovudsak finansierte av reklameinntekter.
1.2 Over halvparten av driftsinntektene er brukarinntekter
Brukarinntektene til avisene, og inntektene tv-verksemdene har frå sal av kanalpakkar, abonnement på strøymetenester og distribusjon, speler ei stadig viktigare rolle i medieøkonomien. Sidan 2017 har medieverksemdene hatt større inntekter frå brukarmarknaden enn frå reklamemarknaden. I 2025 hadde medieverksemdene samla 13,1 milliardar kroner i brukarinntekter. Brukarinntektene til avisene auka med 256 millionar, eller 3,3 prosent, til 8,1 milliardar kroner i 2025. Brukarinntektene til kringkastarane i 2024 og 2025 er ikkje samanliknbare, på grunn av endringar i rapporteringa frå kringkastarane til Medietilsynet. Det blir gjort nærmare greie for dette i kapittel 4. NRK tar ikkje betalt for innhaldet sitt og har dermed ingen brukarinntekter. Figur 3 viser brukarinntekter for avis- og tv-verksemder dei siste fem åra.
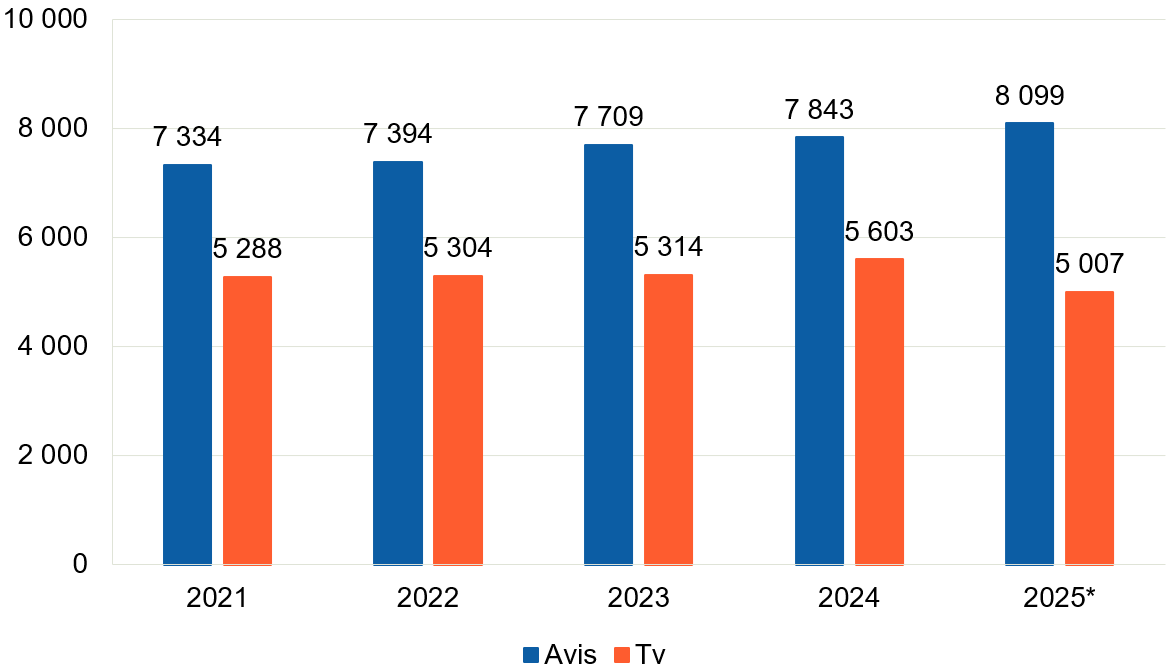
*Brukarinntekter i kommersiell tv i 2024 og 2025 er ikkje samanliknbare.
Den delen som brukarinntektene utgjer av dei totale driftsinntektene til avisene, har auka med 4,2 prosentpoeng dei siste fem åra, frå 58,9 prosent i 2021 til 63,1 prosent i 2025.
Brukarinntektene til avisene har auka frå 7,3 milliardar kroner i 2021 til 8,1 milliardar i 2025, ein auke på 10,4 prosent. I 2025 kom 4,6 milliardar kroner, eller 56,9 prosent, av brukarinntektene til avisene frå reine digitale produkt. 3,5 milliardar, eller 43,1 prosent, kom frå produkt der papirutgåvene inngår. I eit globalt perspektiv ligg norske aviser fremst i utviklinga av brukarbetalte digitale nettmedium.4 Alle abonnementsavisene har nå løysingar for digital brukarbetaling.
Brukarinntekter er også ein stadig viktigare del av økonomien til dei kommersielle tv-verksemdene. I 2025 utgjorde brukarinntektene 56,2 prosent av driftsinntektene i dei selskapa Medietilsynet har opplysningar om. Brukarinntektene var på 5,0 milliardar kroner i 2025.
Ifølgje årsmeldingane til konserna satsar verksemdene spesielt på å utvikle dei digitale abonnementsløysingane sine. TV 2 Play og «+Alt» hos Amedia er eksempel på dette.
1.3 Både tv- og avisverksemder har nedgang i reklame- og annonseinntektene
Utover brukarinntekter er reklameinntekter den andre viktige inntektskjelda for dei kommersielle medieaktørane. Desse inntektene var på sitt høgaste i 2012 med 12,2 milliardar kroner. Dei globale plattformene sitt inntog i Noreg har ført til ein kraftig reduksjon i reklameinntektene til dei norske medieverksemdene, og brukarinnteker er blitt den største inntektskjelda. Totalt selde medieverksemdene reklameplass for om lag 8,4 milliardar kroner i 2025. Mens avisene mista reklameinntekter, auka reklameinntektene til radioverksemdene i 2025, slik dei har gjort i alle år etter pandemien. Brukarinntektene til kringkastarane i 2024 og 2025 er ikkje samanliknbare. Det blir gjort nærmare greie for dette i kapittel 4.
Figur 4 viser fordelinga av reklameinntekter mellom avis-, radio- og tv-verksemder. NRK har ikkje reklameinntekter.
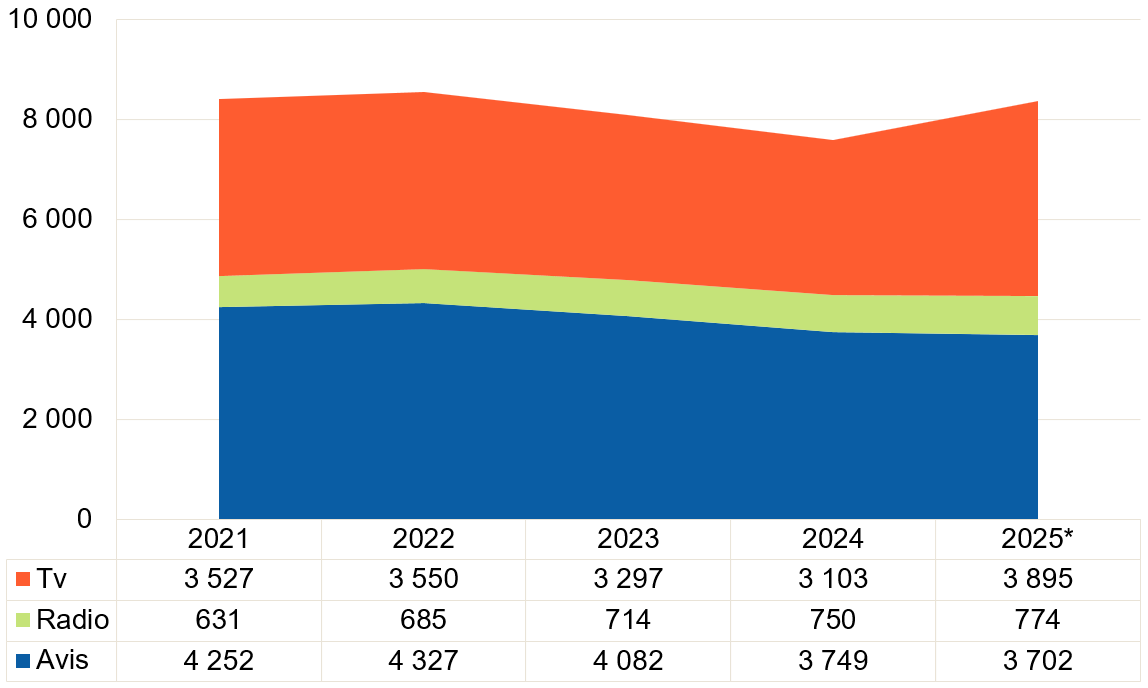
* Brukarinntektene i tv i 2024 og 2025 er ikkje samanliknbare.
Lokale og nasjonale radioverksemder hadde ein auke i reklameinntektene på 25 millionar kroner, eller 3,3 prosent, frå 2024 til 2025. Dei nasjonale radioverksemdene står for det meste av auken, og i 2025 var reklameinntektene deira høgare enn nokon gong.
Avisene hadde ein nedgang i reklameinntekter på 1,3 prosent frå 2024 til 2025.
Ei viktig årsak til endringane i den norske reklamemarknaden er den sterke posisjonen globale aktørar som Facebook og Google har. Ifølgje anslag frå bransjeorganisasjonen Mediebedriftenes Landsforening (MBL) og IRMs årsstatistikk5 auka dei globale aktørane marknadsdelen i den norske marknaden med 8 prosentpoeng til 47 prosent frå 2021 til 2025, mens delen til avisene har falle med 5 prosentpoeng til 13 prosent i same periode.
I 2025 blei det totalt brukt nær 22 milliardar kroner på internett-annonsering retta mot den norske marknaden.6 Av denne summen gjekk knapt 2,8 milliardar til avisene. Globale aktørar som Facebook og Google henta 13,5 milliardar kroner frå den norske reklamemarknaden i 2025, ein auke på vel 1,0 milliardar kroner, eller 8 prosent, frå 2024.
Utviklinga der globale aktørar som Google og Facebook stadig tar ein større del av den norske marknaden, skaper stor uvisse om framtidige annonse- og reklameinntekter for norske medieverksemder. I tillegg til at avisene har sterkare konkurranse i annonsemarknaden, har overgangen frå annonsering på papir til annonsering på nett ført til lågare inntekter. Annonsørane betaler mindre for digitale annonsar, og både frekvensen og volumet på papirutgåvene er redusert. Tv-sjåarane ser mindre på tradisjonell lineær-tv og meir på strøymt innhald. Saman med endra mediebruk og global konkurranse er dette nokre av årsakene til at dei kommersielle tv-verksemdene har fått reduserte reklameinntekter. Innskjerpa reglar med krav om samtykke til informasjonskapslar frå digitale brukarar kan føre til ytterlegare reduksjon i reklameinntektene til medieverksemdene. Dette kjem blant anna av at verksemdene i mindre grad kan styre frekvensen på annonsane og dokumentere effektane av annonseringa overfor annonsørane.
1.4 Styrkt lønnsemd
Lønnsemda i mediebransjen blei samla sett styrkt i 2025. Dei kommersielle medieverksemdene hadde auka driftsinntekter og lav vekst i driftskostnadene i 2025. Til saman auka inntektene til desse verksemdene med 501 millionar kroner, mens kostnadene gjekk opp med 278 millionar.
Figur 5 viser utviklinga i driftsresultatet for avis-, radio- og tv-verksemdene dei siste fem åra, unntatt for NRK og Viaplay (tidlegare NENT/MTG). Viaplay publiserer ikkje driftsresultat for tv-verksemda retta mot den norske marknaden.
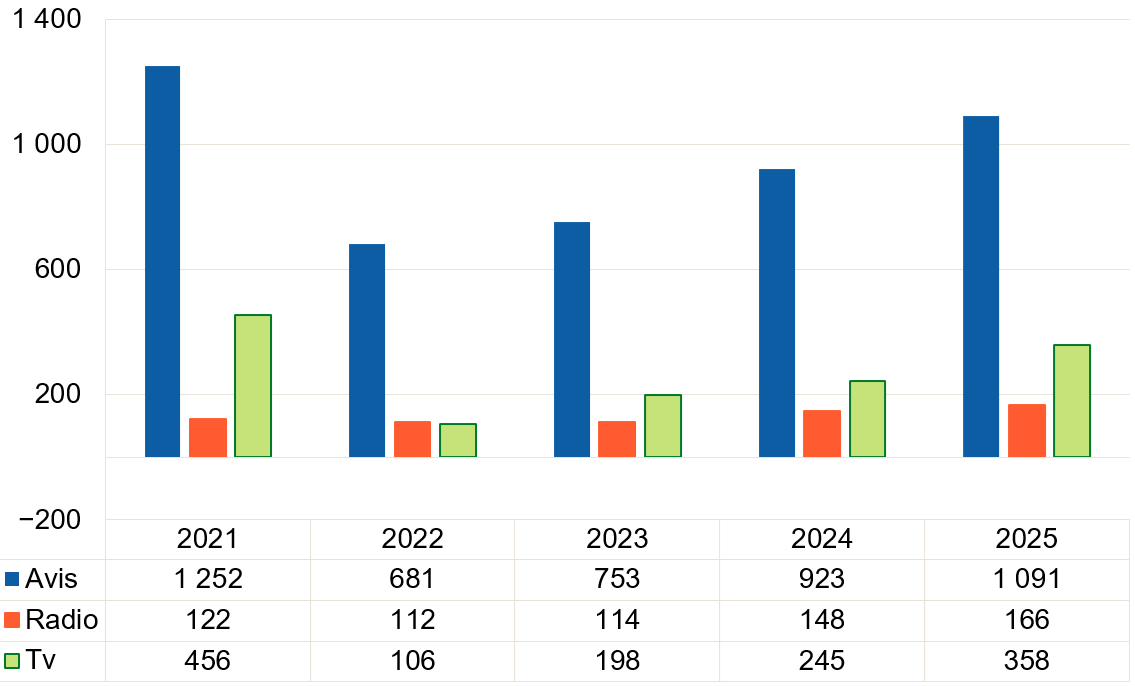
I 2025 var det samla driftsresultatet i bransjen på 1 615 millionar kroner (medrekna statlege tilskott på om lag 630 millionar).7 Resultatet var 299 millionar kroner høgare enn året før.
2025 var det sjuande året TV 2 fekk kompensasjon for allmennkringkastingsverksemda. Kompensasjonen var på 150 millionar kroner. Resten av dei statlege tilskotta er fordelte til aviser og lokalkringkastingsformål.
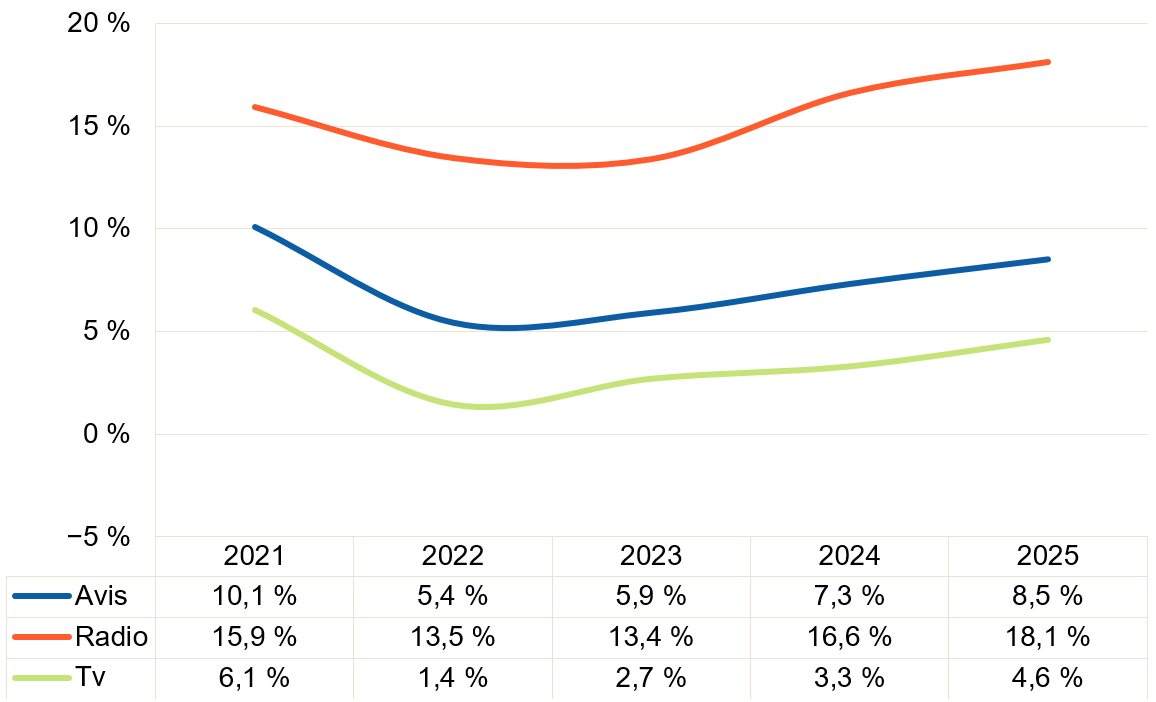
For bransjen sett under eitt var driftsmarginen 7,5 prosent i 2025, opp frå 6,3 prosent i 2024.
Figur 6 viser driftsmarginane for avis-, radio- og tv-verksemdene dei siste fem åra. Radioverksemdene var samla sett dei mest lønnsame medieverksemdene alle åra frå 2021 målt etter driftsmargin.
Dei totale driftskostnadene til medieverksemdene inkludert NRK auka med 298 millionar kroner, eller 1,1 prosent, frå 2024 til 2025. Dei kommersielle tv-verksemdene auka driftskostnadene med 159 millionar kroner, eller 2,2 prosent, mens radio auka dei med 9 millionar kroner, eller 1,2 prosent. Avisene auka kostnadene med 109 millionar kroner, eller 0,9 prosent, frå 2024 til 2025. NRK auka driftskostnadene med 20 millionar kroner, eller 0,3 prosent.
2 Mediekonserna
Mediekonserna er organisatoriske overbygningar for nesten alle dei nasjonale kringkastarane og dei fleste avisene i Noreg. Desse konserna legg dei økonomiske premissane for produksjonen av redaksjonelt innhald. Rapporten omfattar dei største konserna med majoritetseigarskap i aviser og kringkasting i den norske marknaden. Følgande konsern er med i rapporten (nokre av dei største norske media deira står i parentes):
- Schibsted / Schibsted Media (Aftenposten, VG og Bergens Tidende)
- Amedia (meir enn 100 lokalaviser, Nationen og Nettavisen)
- Viaplay (TV 3 og P4)
- Polaris Media (iTromsø, Sunnmørsposten, Adresseavisen og Fædrelandsvennen)
- Aller (Dagbladet og dagbladet.no)
- Egmont – berre TV 2
- NHST Holding (Dagens Næringsliv og Fiskeribladet)
- Warner Bros. Discovery – berre Discovery Networks Norway (TVNorge)
- Bauer Media (Radio Norge)
- Mentor Medier (Vårt land, Dagsavisen og Morgenbladet)
- NRK
Viaplay, Egmont, Bauer Media og Warner Bros. Discovery (heretter kalla Discovery) er utanlandskeigde konsern, og berre relevante sider ved verksemda deira i Noreg er med i rapporten. Aller er også utanlandskeigd, men her er all norsk verksemd inkludert. Schibsted, Polaris Media, Mentor Medier8 og NHST Holding har til dels betydeleg verksemd i utlandet, og rapporten gjer kort greie for den samla verksemda deira utanfor Noreg. Opplysningane som ligg til grunn for dette kapittelet, er med eitt unntak (Schibsted si norske verksemd) henta frå dei offentlege årsrapportane til konserna. Forlag og tidsskrift (fagpresse, magasin og vekepresse) som er eigde av andre enn dei nemnde konserna i lista ovanfor, er ikkje med i rapporten.
I tillegg til å ha eigarskap i aviser, nettpublikasjonar, radiostasjonar og tv-kanalar eig konserna blant anna forlag, produksjonsselskap for tv-program og film, eventselskap, eigedommar, magasin og vekeblad, distribusjonsselskap og trykkeri. Over tid har mange trykkeriverksemder blitt stengde ned. Konserna har konsentrert trykkeria sine og samarbeider dessutan på tvers av konsern der det er geografisk formålstenleg. Amedia overførte distribusjonsverksemda si til Schibsted i 2024.
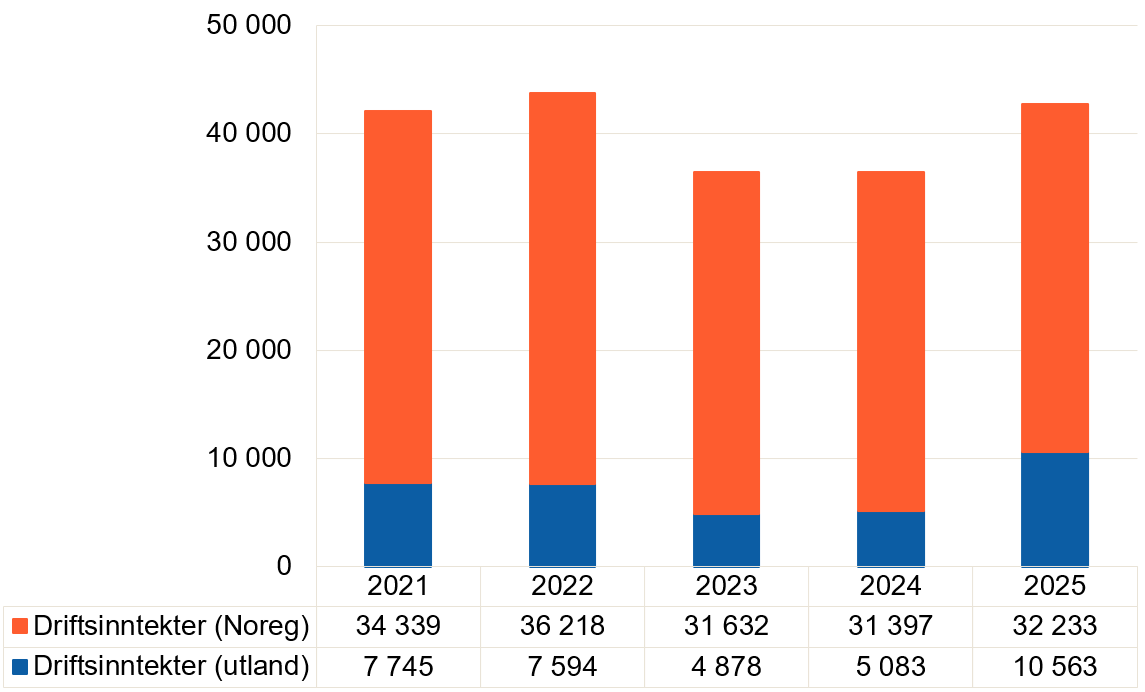
I 2025 hadde mediekonserna totale driftsinntekter på 32,2 milliardar kroner i Noreg – altså 2,7 prosent, eller vel 800 millionar kroner, meir enn dei rapporterte i 2024. Inntektsauken fordeler seg omtrent likt på avis- og kringkastingskonserna. Med unntak av Aller Media og Discovery auka alle konserna driftsinntektene frå dei norske aktivitetane sine i 2025. Mest auka inntektene for Polaris Media og TV 2-eigaren Egmont, som hadde ein vekst på over 300 millionar kroner kvar.
I 2024 fisjonerte Schibsted ASA til to selskap, der det eine inneheld nordiske medieverksemder og det andre nordiske marknadsplassar som Finn.no. I figuren er inntektene frå Schibsted sine digitale marknadsplassar inkluderte til og med 2022. Dei samla driftsinntektene i konserna i 2023 blei reduserte med om lag 8 milliardar kroner som følgje av fisjonen. Om lag 5 milliardar av dei 8 milliardane kom frå den norske verksemda til Schibsted.
Fram til og med 2023 var driftsinntektene frå den norske verksemda spesifiserte i Schibsted sine årsrekneskapar. Frå 2024 oppgir ikkje Schibsted dei norske inntektene sine lenger. Tilsynet har derfor måtta bruke dei samla driftsinntektene til Schibsted sine norske aviser som eit uttrykk for kor stor del av dei samla norske inntektene til konserna Schibsted står for. Tilsynet reknar med at Schibsted sine norske inntekter frå kjelder som trykk, tv og podkastar ikkje er inkluderte i rekneskapane til avisene, og kjenner ikkje til storleiken på desse inntektene. Det er derfor grunn til å tru at denne rapporten undervurderer driftsinntektene til konserna for 2024 og 2025 noko.
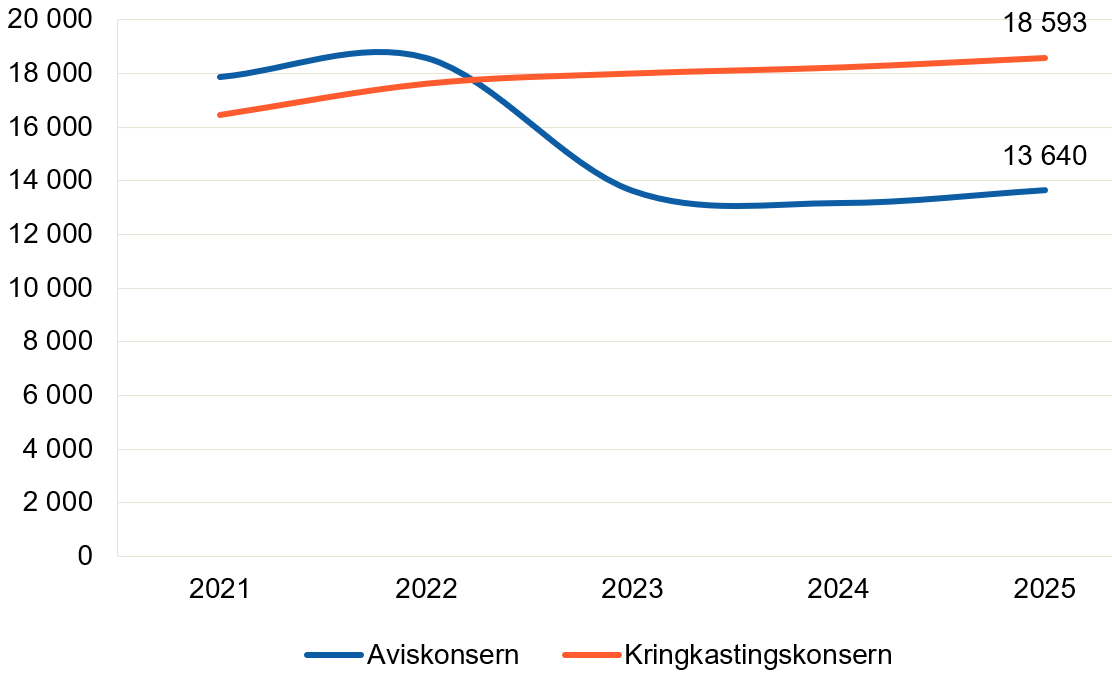
Aviskonserna hadde ein samla oppgang i driftsinntektene frå 2024 til 2025 på 481 millionar kroner, tilsvarande 3,7 prosent. Oppgangen kjem i all hovudsak av auka brukarinntekter. I kringkastingskonserna auka driftsinntektene frå verksemda i Noreg med 355 millionar kroner, eller 1,9 prosent, frå 2024 til 2025. Alle kringkastingskonserna unntatt Discovery auka inntektene i 2025. Radiokonserna fekk auka reklameinntekter, mens tv-konserna fekk auka brukarinntekter i 2025. Størst prosentvis oppgang i dei totale driftsinntektene hadde TV 2 med 4,4 prosent auke. Viaplay offentleggjer ikkje spesifiserte inntekter for verksemdene sine i Noreg. Etter ei endring i prinsippa for presentasjon av inntektene offentleggjer heller ikkje Discovery spesifiserte reklameinntekter. Dei andre kringkastarane offentleggjer spesifiserte rekneskapar.
Figur 8 viser korleis de norske driftsinntektene har fordelt seg på avis- og kringkastingskonsern dei siste fem åra. I figuren er inntektene til NRK slått saman med driftsinntektene til dei andre kringkastingskonserna. Fisjonen i Schibsted forklarer mesteparten av nedgangen i inntektene til aviskonserna frå 2022 til 2023. Fram til og med 2022 er inntektene frå blant anna Finn.no inkluderte i Figur 8.
Figur 9 viser kor stor del kvart enkelt konsern har av dei totale driftsinntektene til mediekonserna i Noreg i 2021, 2023 og 2025.
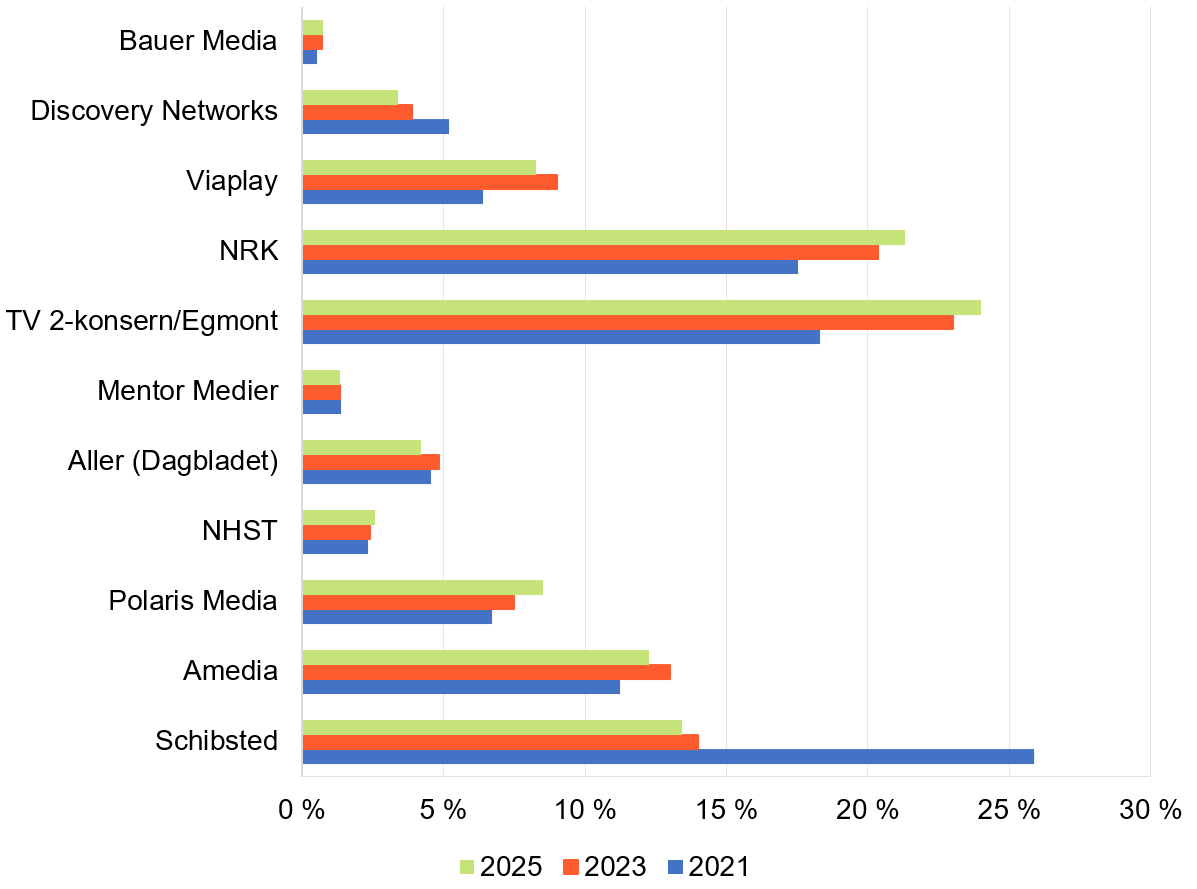
I 2025 stod konserna med basis i avisproduksjon for 42 prosent av driftsinntektene i bransjen samla sett. Konserna med basis i kommersiell kringkasting stod for 36 prosent, og NRK stod for 21 prosent. Det er same fordeling som i 2024.
2.1 Teknologiutvikling
Teknologisk utviklingsarbeid er stadig viktigare for å henge med i mediebransjen. Store delar av utviklingsarbeidet går føre seg på konsernnivå, før den resulterande teknologien blir implementert i medieverksemdene. Mediekonserna offentleggjer naturleg nok ikkje storleiken på teknologiinvesteringane sine, men fleire av dei opplyser i årsmeldingane sine at teknologiutvikling og investering – spesielt bruken og utviklinga av kunstig intelligens (KI) – har vore viktig i 2025 og vil vere viktig i åra framover.
Kunstig intelligens integreres i stadig flere funksjoner og prosesser og bidrar til styrket redaksjonell kapasitet og mer effektive kommersielle aktiviteter. Per Axel Koch, konsernsjef i Polaris Media – Årsrapport 2025
Schibsted har blant anna inngått eit samarbeid med OpenAI for å finne ut korleis KI kan styrke opplevingane til brukarane og korleis ein utviklar journalistikk for framtida. Polaris Media nemner også i sin årsrapport viktigheita å vere frampå med ny teknologi.
Det er stort fokus på utvikling og kompetanseheving i konsernet og spesielt innen kunstig intelligens. Dette er avgjørende for å sikre konsernets posisjon som en ledende aktør i mediebransjen i både Norge og Sverige. Rune Setsaas, konserntillitsvald i Polaris Media – Årsrapport 2025
Amedia løftar derimot fram at KI ikkje kan erstatte journalistikken, men at konsernet vil bruke KI til å automatisere og frigjere tid for det journalistiske handverket, samtidig som det vil jobbe for at «[...] kunstig intelligens og globale teknologiselskaper reguleres på en mer hensiktsmessig måte, for å beskytte journalistikken [...]».9
2.2 Sterk posisjon for dei norske selskapa i den nordiske marknaden
Gjennom oppkjøp har norske mediekonsern i løpet av dei siste åra posisjonert seg som sterke aktørar i den nordiske mediemarknaden. Amedia sitt kjøp av danske JP/Politiken og Schibsted sitt kjøp av svenske TV4 er eksempel på dette, men også Polaris har eit stort avtrykk i det svenske medielandskapet gjennom eigarskapet sitt i aviskonsernet Stampen. Schibsted har eit årelangt nærvær i den svenske mediemarknaden gjennom eigarskapet sitt i avisene Aftonbladet og Svenska Dagbladet. Amedia har gjennom fleire år implementert sin +Alt-modell i Sverige i samarbeid med det svenske mediekonsernet Bonnier.
I årsrapportane til dei respektive konserna blir det nemnt kor viktig det er med sterke nordiske redaktørstyrte medium.
For å sikre velfungerende demokratier – lokalt, nasjonalt og nordisk – er vi helt avhengige av sterke, uavhengige medier som er til stede der folk faktisk lever sine liv. Anders M. Opdahl, konsernsjef i Amedia – Årsrapport 2025
I 2025 førte dei norske oppkjøpa av svenske og danske medium til ein kraftig auke i den utanlandske omsetninga til konserna. Medietilsynet anslår at den utanlandske omsetninga til dei norskeigde konserna var på 10,6 milliardar kroner i 2025, meir enn ei dobling frå 5,1 milliardar i 2024. Anslaget er noko usikkert fordi Schibsted ikkje oppgir dei utanlandske driftsinntektene sine i 2024.
Den utanlandske verksemda til Schibsted bestod i 2025 i all hovudsak av avis- og tv-drift i Sverige og tv-drift i Finland. I 2025 kjøpte Schibsted svenske TV4 frå telekomselskapet Telia. Finske MTV var inkludert i denne overtakinga. Oppkjøpet posisjonerte Schibsted som ein av dei sterkaste medieaktørane i den nordiske mediemarknaden.10 Kjøpet har auka dei utanlandske driftsinntektene til Schibsted betydeleg frå 2025. Før fisjonen i 2024 inneheldt Schibsted også blant anna ulike nordiske digitale marknadsplassar.
In 2026 and beyond, our focus is clear: To build a connected ecosystem of the leading media destinations in the Nordics, grounded in trust, relevance and long-term responsibility. Because our democracies depend on independent journalism. That is our business. Siv Juvik Tveitnes, CEO i Schibsted – Annual Report 2025
I desember 2024 overtok Amedia eigarskapet i det danske mediekonsernet Berlingske Media frå belgiske DPG Media. Berlingske Media driv avisene Berlingske, B.T., Weekendavisen og Euroinvestor. Amedia har vidare inngått eit strategisk samarbeid med det danske lokalaviskonsernet JFM, sannsynlegvis som eit ledd i utrullinga av ei +Alt-løysing i Danmark. I tillegg har Amedia ein minoritetspost i det svenske lokalmedieselskapet Bonnier News Local. Amedia selde dei russiske trykkeria sine i februar 2022.
Polaris Media kjøpte majoriteten i det svenske mediekonsernet Stampen i 2019. Etter kjøpet av Stampen har Polaris Media om lag 25 prosent av inntektene sine frå utanlandske kjelder.
Driftsinntektene til dei internasjonale nisjepublikasjonane til NHST Holding utgjer ein vesentleg del av dei totale driftsinntektene til konsernet. Mentor Medier har noko verksemd i Sverige.
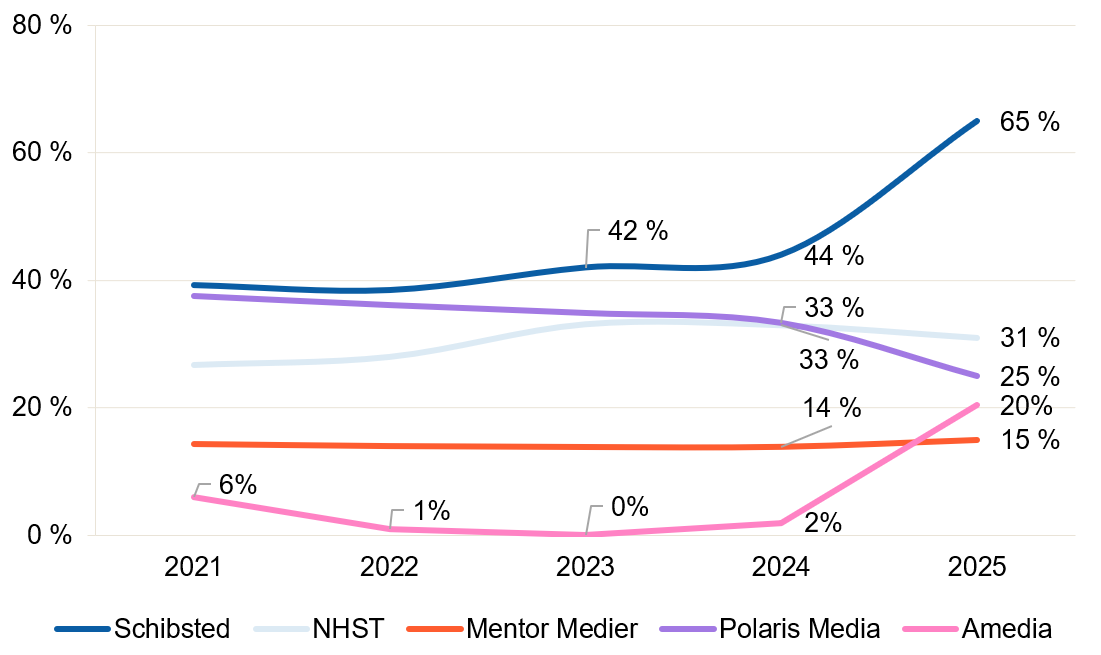
Endringane i forholdet mellom dei utanlandske driftsinntektene og totalinntektene må sjåast i samanheng med konserna sine norske og utanlandske erverv av verksemder i perioden.
2.3 Stabil, men låg lønnsemd i konserna
Hos fleire mediekonsern spesifiserer årsmeldinga berre driftsresultatet samla for verksemda. Medietilsynet har dermed ikkje grunnlag for å rapportere om lønnsemda i dei norske verksemdene til konserna. Rapporten viser derfor lønnsemda for den samla verksemda til konserna, nasjonalt og internasjonalt, for åra 2021 til 2025. NRK har ikkje som formål å gå med overskott og er ikkje tatt med i omtalen av lønnsemd. Vidare har ikkje Medietilsynet opplysningar om Viaplay sitt driftsresultat i Noreg.
Dei siste fem åra har konserna samla hatt eit driftsresultat på 8,5 milliardar kroner.
Figur 11 viser driftsmarginen i perioden.
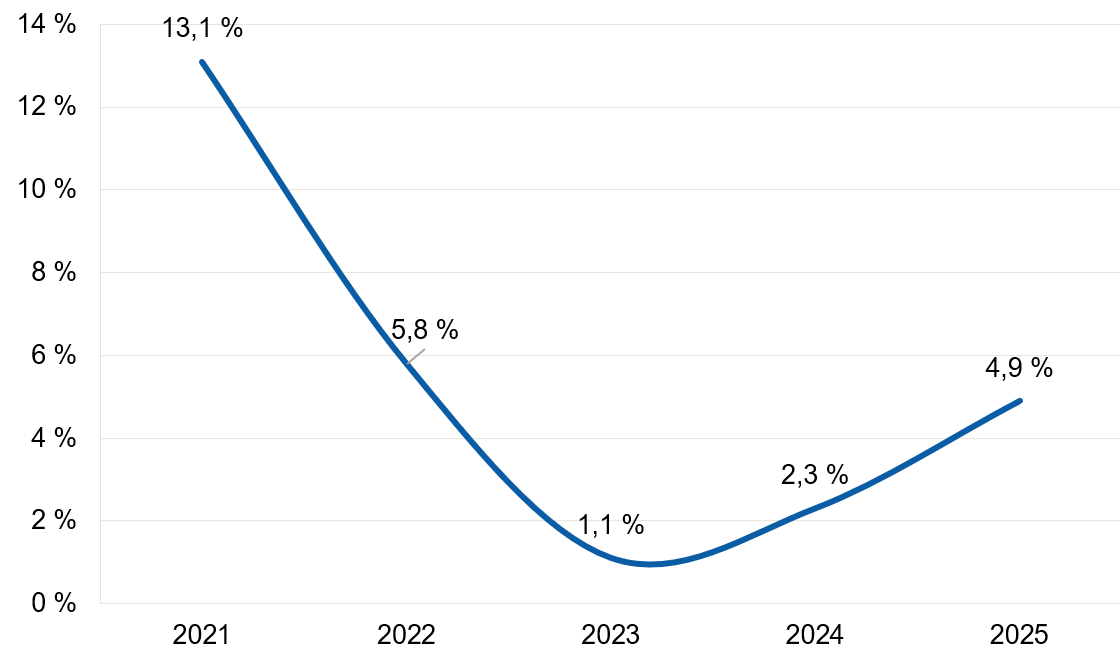
Lønnsemda i konserna er vesentleg svekt etter 2021. Den samla driftsmarginen til avis- og kringkastingskonserna auka frå 2,3 prosent i 2024 til 4,9 prosent i 2025.
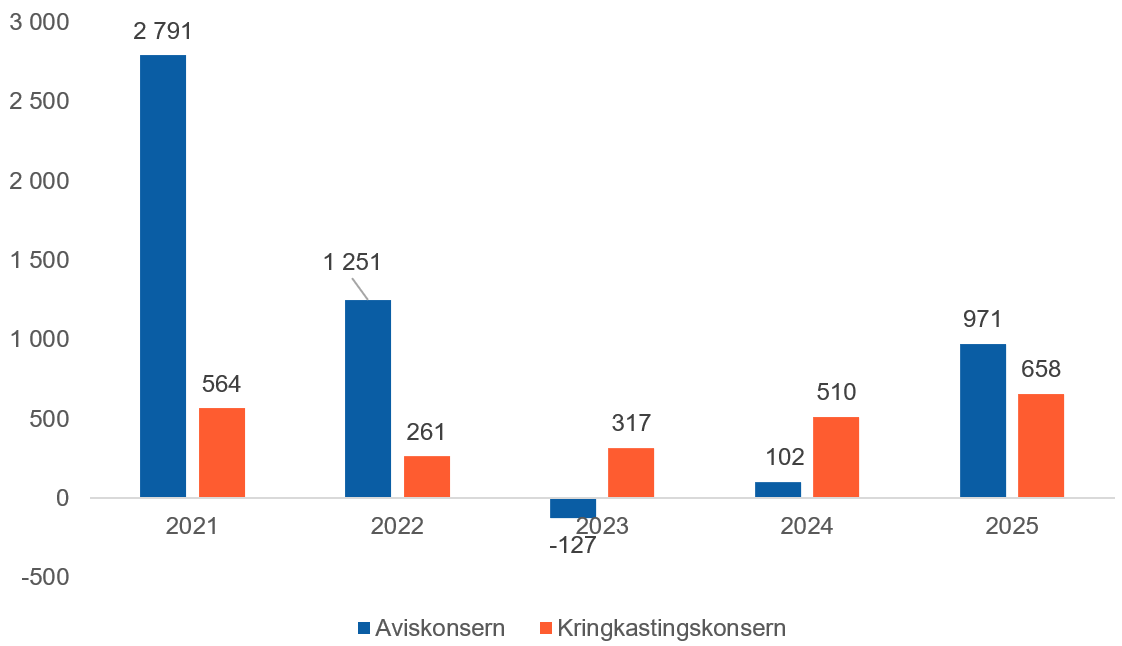
Driftsresultatet til aviskonserna var på 971 millionar kroner i 2025 – opp frå 102 millionar i 2024. Dette er nærmare omtalt i kapittel 3 om den økonomiske utviklinga i avisene.
Alle dei tre store kommersielle kringkastingskonserna Medietilsynet har opplysningar om, gjekk med driftsoverskott i 2025, og samla gjekk lønnsemda også opp frå 2024 til 2025. Det samla driftsoverskottet for kringkastingskonserna var på 658 millionar kroner – opp 148 millionar frå 2024.
Figur 12 viser resultatutviklinga til konserna fordelt på konsern med basis i avisdrift og kringkasting.
2.4 Mediekonserna har høgare eigenkapital enn gjeld
Eit konsern kan i utgangspunktet ikkje ha meir gjeld enn den bokførte verdien av eigedelane til verksemda. Jo større eigenkapitalen er samanlikna med gjelda, jo meir solid blir eit konsern rekna for å vere. Dette blir uttrykt i eigenkapitaldelen, som viser kor stor del av eigedelane som kan gå tapt før konsernet får problem med å betale gjelda si.
Ved utgangen av 2025 stod konserna totalt sett fram som relativt solide, med ein samla eigenkapitaldel på 29,4 prosent.
Konserna har naturleg ulik eigenkapitaldel. I 2025 var den lågaste eigenkapitaldelen negativ med 55 prosent, mens den høgaste var 68 prosent.
Figur 13 viser eigenkapitalandelen i dei norskeigde mediekonserna i 2025.
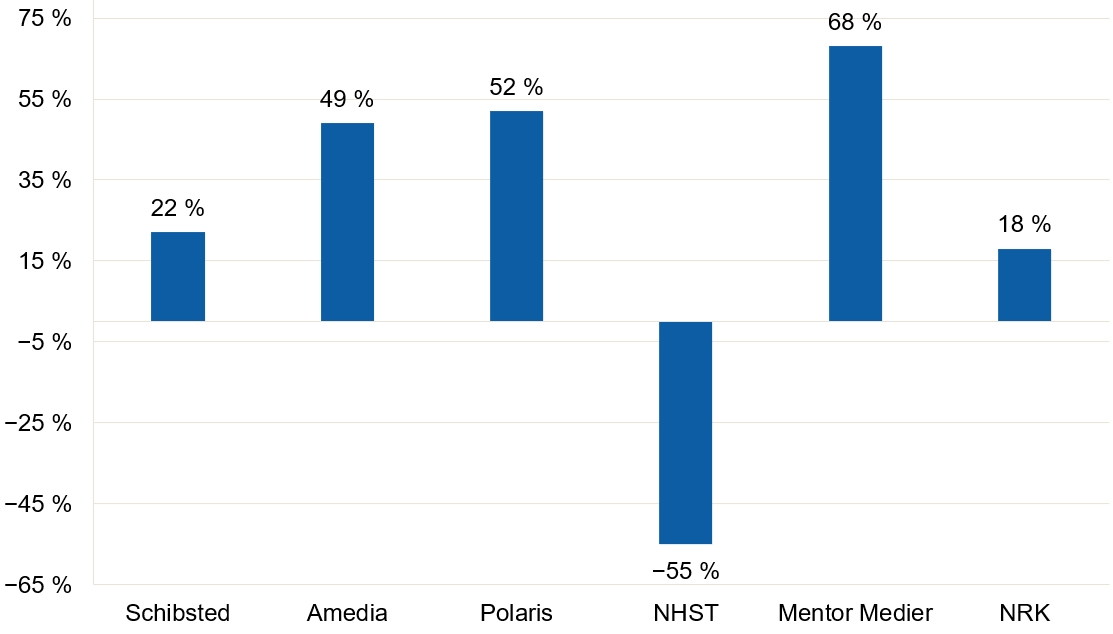
3 Avisene
3.1 Om datagrunnlaget og kjelda til figurar og tabellar
Dette kapittelet baserer seg på rekneskapsopplysningar frå norske lokale og nasjonale aviser. Tekst og figurar har utgangspunkt i desse dataa der det ikkje er nemnt andre kjelder. I årets rapport er det i alt inkludert 251 aviser som blir selde i abonnement eller laussal, mot 253 i rapporten frå 2024. Berre aviser som enten kjem ut kvar veke med papirutgåve, eller som er heildigitale og har ein stor del av inntektene sine frå sal av avisabonnement, er med. Reine gratisaviser er ikkje medrekna.
Avisene har delt opplysningane basert på rettleiingar og spesifikasjonar frå Medietilsynet. Rekneskapsopplysningane for 2025 i denne rapporten er identiske med opplysningane som lå til grunn for rapporten om avisenes økonomiske utvikling som ble publisert i juni i 2026.
3.2 Lønnsemd
Avisene som inngår i rapporten, hadde betre lønnsemd i 2025 enn i 2024. Den samla driftsmarginen auka frå 3,8 prosent i 2024 til 5,0 prosent i 2025. Driftsresultatet var totalt på 613 millionar kroner utan tilskott, ein auke på 156 millionar kroner eller 34,2 prosent frå 2024. Dei statlege driftstilskotta var på 478 millionar kroner i 2025. Inkludert tilskottet var det samla driftsresultatet på 1 091 millionar kroner i 2025 mot 923 millionar kroner i 2024. Årsaka til den høgare lønnsemda er ein kombinasjon av auka abonnementsinntekter og låg vekst i driftskostnadene. Auken i abonnementsinntektene meir enn kompenserte for dei lågare annonse- og laussalsinntektene. Dei samla driftsinntektene til avisene auka med 265 millionar kroner eller 2,2 prosent i 2025. Driftskostnadene gjekk opp med 109 millionar kroner eller 0,9 prosent.
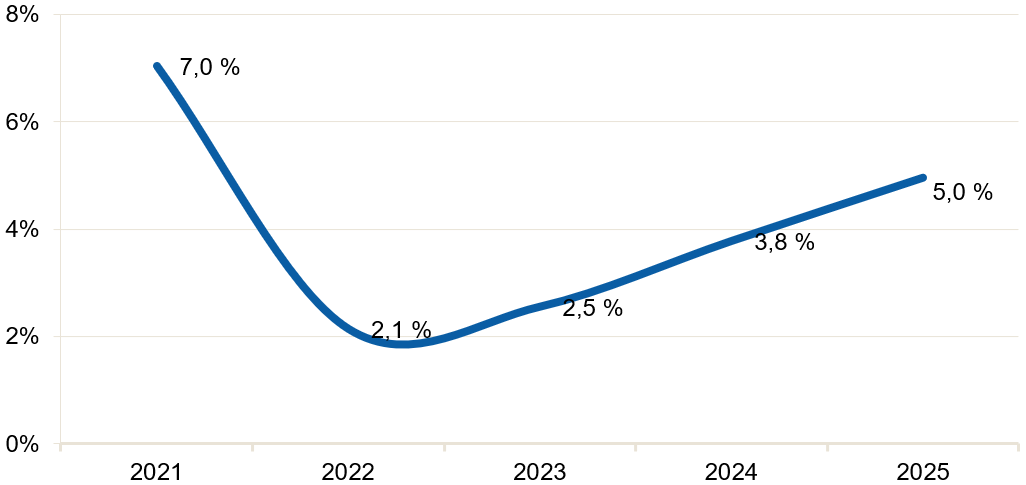
Lønnsemda til avisene i 2025 ligg omtrent på gjennomsnittet for dei siste 15 åra, og etter eit særleg lågt resultat i 2022 er det ei markant årleg betring i perioden 2023 til 2025. Figur 14 viser driftsmarginen til avisene før statleg tilskott dei siste fem åra. Figuren viser at driftsmarginen var 7 prosent i 2021, og at han fall markant i 2022 for så å gradvis auke 5,0 prosent i 2025.
I 2025 gjekk 208 av 251 aviser med overskott etter støtte, sju fleire enn i 2024. 2025 og 2021 var åra da flest aviser har gått med overskott. Sjølv om det samla driftsresultatet til avisene i 2025 var middels godt samanlikna med resultata dei siste 15 åra, gjekk altså dei aller fleste avisene med overskott. Som i 2023 og 2024 var årsaka til ein samla låg driftsmargin at fleire av dei største avisene hadde eit lågt overskott i 2025. Sjølv om mange fleire små aviser går med overskott, trekker prestasjonane til desse store avisene ned den samla driftsmarginen i bransjen.
Tabell 1 viser talet på aviser som har gått med overskott før skatt dei siste fem åra.
| 2021 | 2022 | 2023 | 2024 | 2025 | |
|---|---|---|---|---|---|
| Aviser med overskott før skatt | 203 | 184 | 191 | 201 | 208 |
| Totalt tal på aviser | 232 | 236 | 243 | 253 | 251 |
| Prosentdel av avisene som gjekk med overskott før skatt | 88 % | 78 % | 79 % | 79 % | 83 % |
Tabellen viser at talet på aviser som går med overskott før skatt, har auka litt dei siste fire åra. Sett i lys av at det har blitt etablert mange nye aviser dei siste åra, er det eit positivt teikn. I etableringsfasen går dei fleste avisene med underskott. Tabellen tyder på at mange av dei nyetablerte avisene relativt raskt klarer å oppnå lønnsemd.
Lønnsemda var uvanleg god i mange aviser i 2021. Mange aviser gjennomførte ekstraordinære kostnadskutt i 2020 på grunn av pandemien. Effekten av desse kutta, saman med auka annonseinntekter i 2021, bidrog til at ein høg del aviser gjekk med overskott dette året. Bortsett frå 2021 har delen aviser som har gått med overskott, lege på om lag 80 prosent frå 2017.
Figur 15 viser samla driftsresultat før statlege tilskott og overskott før skatt dei siste fem åra.
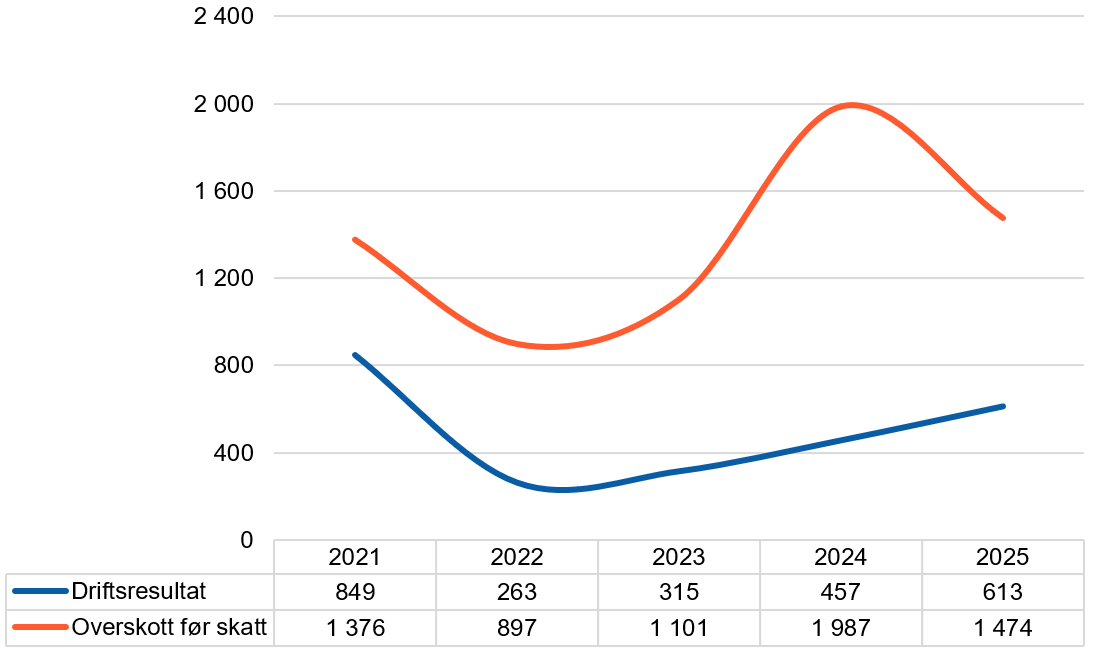
Overskottet før skatt gjekk ned med 513 millionar kroner frå 2024 til 2025, mens driftsresultatet auka med 156 millionar kroner i 2025. Nedgangen i overskott før skatt kom av at finansinntektene blei reduserte med 687 millionar kroner i 2025, noko som i all hovudsak kan forklarast av gevinsten Adresseavisen fekk på sal av aksjar i finn.no i 2024. Overskott før skatt inkluderer også den statlege mediestøtta. Støtta var på om lag 478 millionar kroner i 2025 mot om lag 466 millionar kroner i 2024.
Det blir gjort greie for lønnsemdsutviklinga for dei ulike avistypane i kapittel 3.5.1.
3.3 Driftsinntekter
Etter ein liten nedgang i 2024 gjekk driftsinntektene til avisene opp til 12,4 milliardar kroner i 2025, noko som var ein auke på 265 millionar kroner eller 2,2 prosent. Tar vi omsyn til prisstigninga frå SSB på 3,1 prosent , var driftsinntektene til avisene reelt sett 106 millionar kroner lågare i 2025 enn dei var i 2024.
Frå 2021 til 2025 auka driftsinntektene til avisene samla med 307 millionar kroner eller 2,5 prosent. Inntektsveksten kom av auka abonnementsinntekter. Inntektene frå annonsesal og laussal har gått ned i perioden.
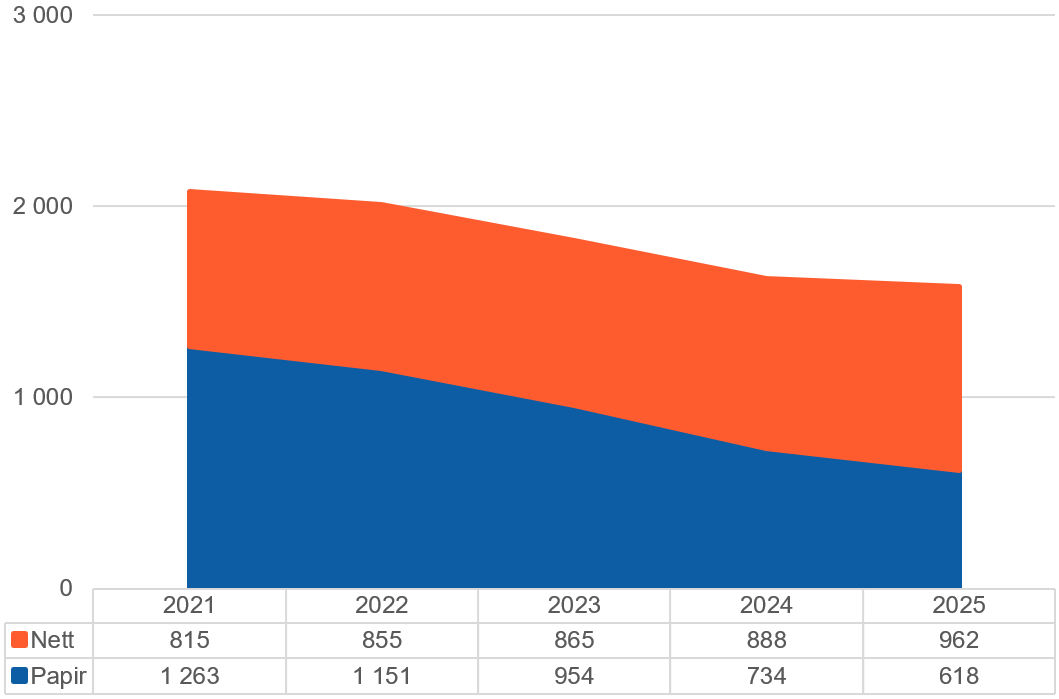
Figur 16 viser inntektsutviklinga i avisene frå 2021 til 2025 i løpande prisar. I figuren er det skilt mellom reint digitale inntektskjelder, som sal av digitale annonsar og abonnement, og inntekter frå papirrelaterte produkt (papiraviser og kombinasjon av papiraviser og digitale produkt).
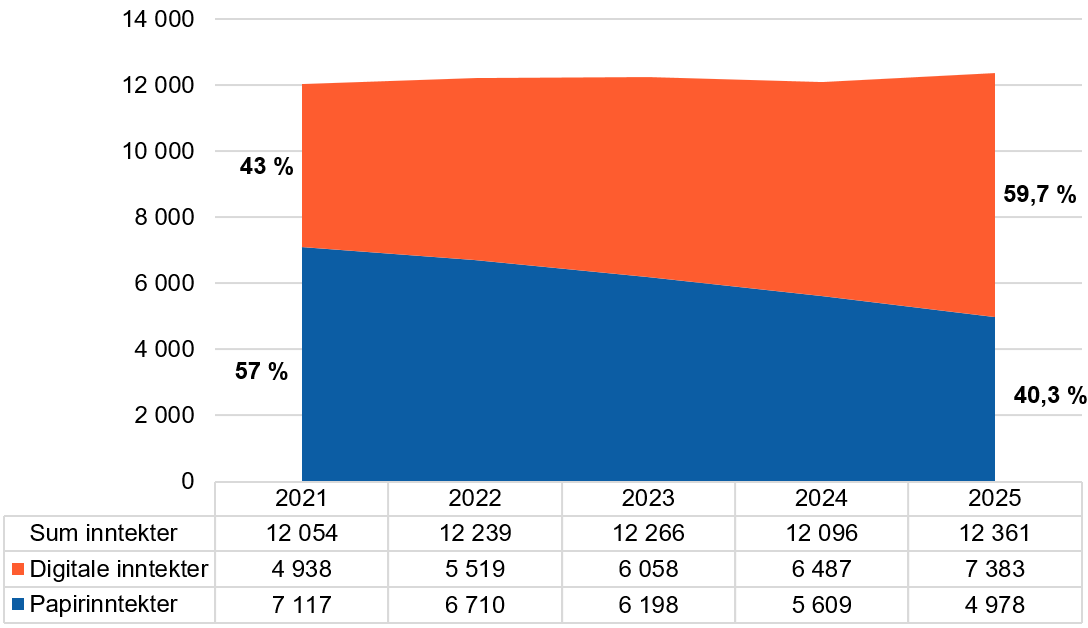
Inntekter frå digitalt sal utgjer over tid ein stadig større del av dei totale inntektene til avisene, og veksten i dei digitale inntektene er nå større enn reduksjonen i papirinntektene. I 2024 var dei digitale inntektene til avisene for første gong større enn inntektene frå papirrelaterte produkt. I 2025 utgjorde dei digitale inntektene nær 60 prosent av dei samla inntektene til avisene, opp frå 54 prosent i 2024, og dei var 2,4 milliardar kroner høgare enn inntektene frå papirrelaterte produkt. Dei papirrelaterte inntektene blei reduserte med 631 millionar kroner eller 11,2 prosent, mens dei digitale inntektene auka med 896 millionar kroner eller 13,8 prosent frå 2024 til 2025. Sett i eit femårsperspektiv var auken i dei digitale inntektene størst i 2022 og 2025, mens reduksjonen i papirrelaterte driftsinntekter var størst i 2024 og 2025.
I 2025 kom 59,7 prosent, eller nær 7,4 milliardar kroner, av driftsinntektene avisene hadde frå dei reint digitale produkta, mot 41,0 prosent eller 4,9 milliardar kroner i 2021. Totalt auka inntektene frå nettavisene med 2,4 milliardar kroner eller 49,5 prosent frå 2021 til 2025. Inntektene frå dei papirrelaterte produkta fall med nær 2,1 milliardar kroner eller 30,0 prosent i same periode.
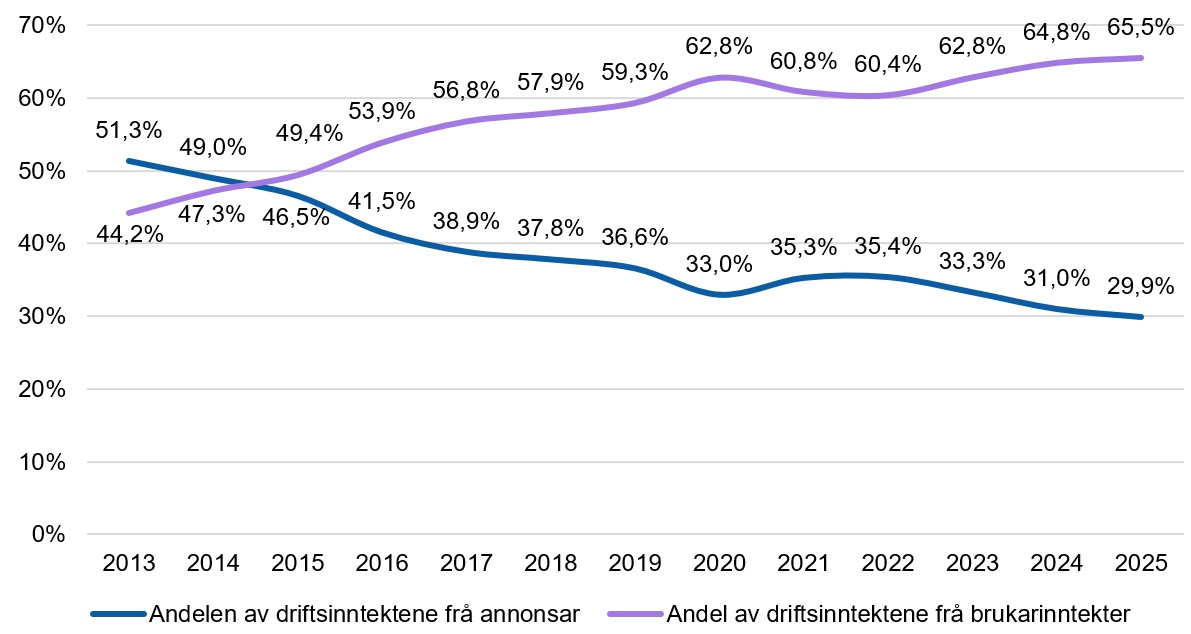
Avisene har to store inntektskjelder: annonseinntekter og brukarinntekter. Brukarinntektene har auka dei siste åra, og frå 2015 har sal av aviser i abonnement og laussal vore den viktigaste inntektskjelda til avisene. Annonseinntektene hadde eit beskjedent fall på 48 millionar kroner i 2025. Tendensen gjennom tidlegare år har vore at annonseinntektene har lege relativt stabilt, før dei har falle dei siste to åra. Det har vore ei jamn stigning i brukarinntektene, veksten heldt fram i 2025 og var større enn i 2024. Brukarinntektene har aldri utgjort ein større del av driftsinntektene til avisene enn dei gjorde i fjor, med 65,5 prosent. Heile veksten i brukarinntekter kom av auka brukarbetaling frå avisabonnementa.
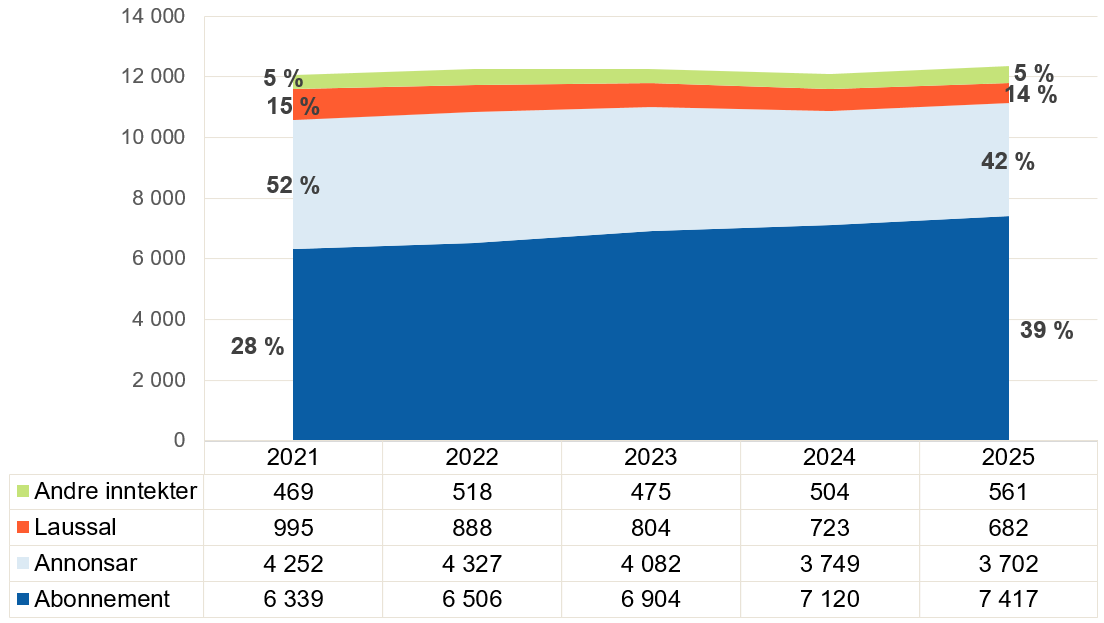
Figur 17 viser driftsinntektene til avisene fordelte på inntektstype, mens figur 5 viser utviklinga som delane annonseinntekter og brukarinntekter har hatt i avisøkonomien det siste tiåret.
Det blir gjort nærmare greie for inntektsutviklinga for ulike avistypar i kapittel 7.1 i rapporten.
3.3.1 Brukarinntekter og opplag
Det samla offisielle gjennomsnittlege opplaget11 til avisene var stabilt med ein auke på 39 348 eksemplar, eller 1,5 prosent, i andre halvåret av 2025 sett opp mot opplaget i andre halvåret i 2024.
Samla opplag består av fem ulike komponentar. Desse er papiravis seld i laussal, papiravis seld i abonnement, digital tilgang seld i laussal, digital tilgang seld i abonnement og endeleg komplettabonnement (der abonnenten får tilgang til både papirutgåva og den digitale utgåva). Dei fleste avisene får ein stadig større del av inntektene frå sal av abonnement, enten som reint digitale abonnement eller som komplettabonnement. I 2024 var det framleis ein auke i opplaget som blei selt som reint digitale abonnement. Det reint digitale opplaget auka med 130 129 eller 7,2 prosent frå det andre halvåret av 2024 til det andre halvåret av 2025, mens opplaget for komplettabonnement fall med 84 126 eller 12,1 prosent i same periode. Denne utviklinga stadfestar at ein stadig større del av avisabonnentane føretrekker nettutgåvene til avisene og vel å ikkje lenger betale for å få tilgang til avisa på papir.
Når opplaget aukar, verkar det positivt på brukarinntektene. Desse inntektene auka med 3,3 prosent i 2025 til vel 8,1 milliardar kroner. Dette utgjorde 65,5 prosent av dei totale driftsinntektene til avisene i 2025, mot 64,8 prosent i 2024.
Figur 19 viser utviklinga i brukarinntekter fordelte på reint digitale brukarinntekter og brukarinntekter frå papiraviser og kombinasjonsprodukt (der både papiraviser og digitale produkt inngår). Figuren viser at brukarinntektene frå papirprodukta til avisene for første gong utgjer mindre enn halvparten av dei samla brukarinntektene til avisene i 2025.
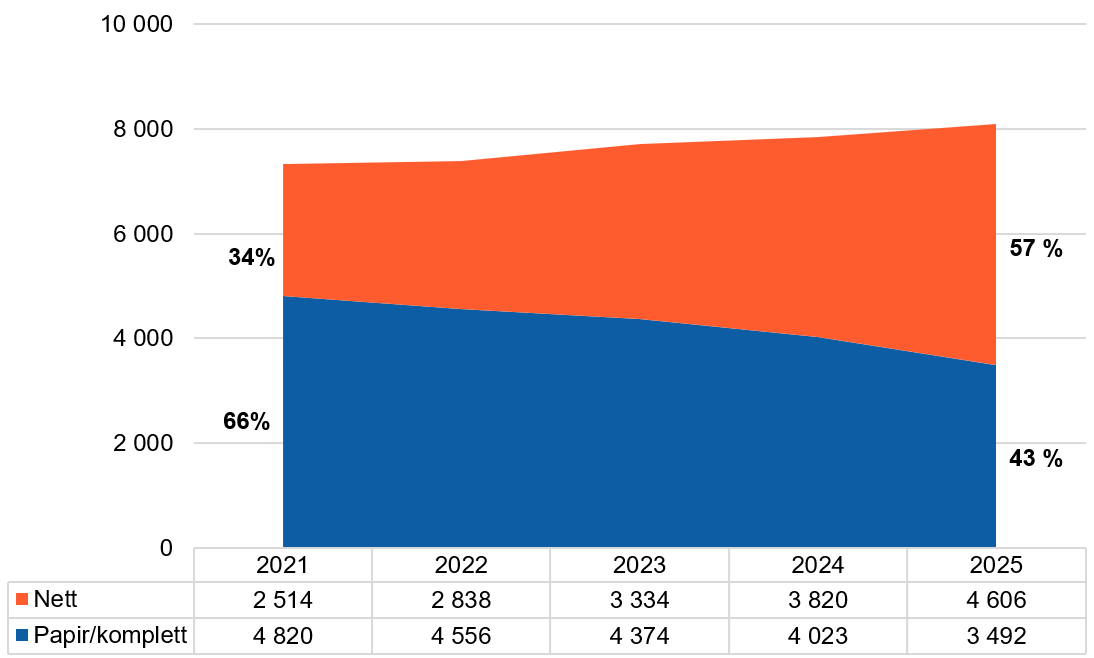
Dei digitale brukarinntektene utgjorde 56,9 prosent av dei totale brukarinntektene i 2025, mot 34,3 prosent i 2021.
I dei aller fleste avisene utgjer abonnementstypar som inkluderer papirutgåver, ein stadig mindre del av opplaget. Ifølgje dei offisielle opplagstala for andre halvår 2025 utgjorde papirutgåvene størstedelen av opplaget i berre fire av 251 abonnementsaviser. Ein stadig større del av opplaget til dei tradisjonelle laussalsavisene blir selde som digitale abonnement (såkalla plussabonnement).
Opplagstala stadfestar at alle avisene har selt digitale utgåver i 2025. Da fritaket for meirverdiavgift for digitale nyheiter kom i 2016, blei brukarinntektene frå papir- og nettavisene behandla likt. Digital satsing, endra lesaråtferd og fritaket frå meirverdiavgift har resultert i ein stor auke i dei digitale brukarinntektene til avisene. Inntektene frå sal av reint digitale utgåver auka med 787 millionar kroner eller 20,6 prosent frå 2024 til 2025 og med 2 092 millionar kroner eller 83,2 prosent frå 2021 til 2025. Inntekter frå papir- og komplettabonnement gjekk ned med 531 millionar kroner eller 13,2 prosent i 2025, og med 1 328 millionar kroner eller 27,8 prosent frå 2021 til 2025.
Den stadig viktigare rolla som betalte abonnement har fått i avisøkonomien, har saman med den teknologiske utviklinga sett norske mediehus i stand til å drive banebrytande utvikling av nye abonnementsprodukt. Kombinerte abonnementsprodukt som «+Alt» frå Amedia og «Full tilgang» frå Schibsted er eksempel på slike produkt. Desse nye produkta er kombinasjonar av allereie eksisterande redaksjonelle tilbod og har skapt nye inntektsstraumar og effektiv distribusjon av eit mangfaldig redaksjonelt innhald til mange fleire enn tidlegare.
Avisene får ein stadig større del av brukarinntektene frå sal av abonnement, mens inntektene frå laussal går ned. Figur 20 viser utviklinga mellom inntekter frå laussal og abonnement dei siste fem åra. Abonnementsinntektene auka med 4,2 prosent frå 2024 til 2025, mens laussalsinntektene (i all hovudsak frå sal av papirutgåver) fall med 5,7 prosent i same periode. Også i 2025 var laussalsinntektene til VG lågare enn abonnementsinntektene.
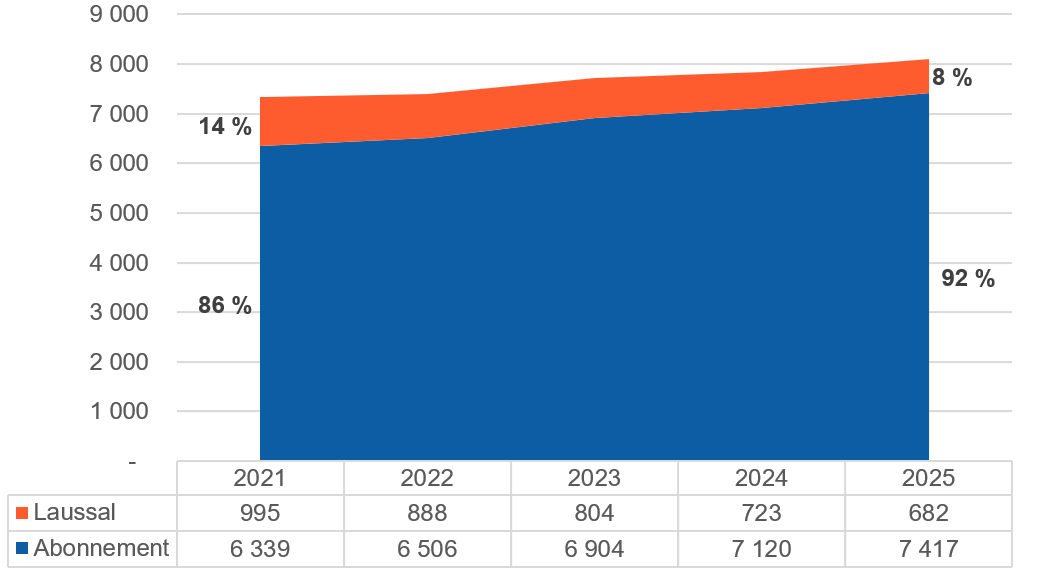
Figuren viser at delen abonnementsinntekter av dei totale brukarinntektene auka frå 86 til 92 prosent frå 2021 til 2025.
I kapittel 7.3 blir det gjort nærmare greie for utviklinga i brukarinntekter for ulike typar aviser.
3.3.2 Prisutviklinga for avisabonnement
Dei siste åra har det vore høg inflasjon i Noreg. Mellom 2022 og 2025 steig prisane med 12,1 prosent ifølge prisindeksane til Statistisk sentralbyrå. Mest steig dei i 2023 med over fem prosent, mens dei steig med rett over tre prosent i både 2024 og 2025. Prisstigninga gir avisene eit kostnadspress. Avisene kan kompensere for auka kostnader blant anna med å auke prisane for lesarane sine. Slik kan avisene auke inntektene og oppretthalde lønnsemda i ei tid med inflasjon.
Sidan inngangen til 2023 har Medietilsynet kvar veke registrert abonnementsprisar publiserte på nettsidene til 16 aviser.12 Frå 2024 blei det samla inn prisar frå ytterlegare fem aviser.13 Formålet har vore å få innsyn i kva utslag prisauken i samfunnet generelt gir på prisane som avisene tar for å gi abonnentane tilgang til nyheiter og anna redaksjonelt innhald. Tilsynet har registrert prisane på reint digitale abonnement, på abonnement der både papiravis og nettavis er inkludert, og på kombinerte abonnementsprodukt som «+Alt» frå Amedia og «Full tilgang» frå Schibsted. I tillegg til det Medietilsynet har samla inn sjølv, har Amedia gjort prisane på avisene og partnaravisene sine tilgjengelege for Medietilsynet for første veke i 2023, 2024, 2025 og 2026. Til saman har Mediesynet fått tilgang til abonnementsprisane på 131 aviser. Medietilsynet har ikkje kjennskap til abonnementsprisane på avisene i 2022 eller tidlegare år.
Abonnementsprisane på avisene auka samla sett med meir enn den generelle prisstigninga i 2024 og i 2025. I 2024 auka prisane på reint digitale abonnement med eavis i gjennomsnitt med 6,4 prosent, mens dei auka med 15,3 prosent i 2025. Mange mediehus har ikkje lenger med eavis i reint digitale produkt, men har knytt tilgang til eavis til dyrare abonnementsprodukt, som Amedias Komplett +Alt. I løpet av 2024 og 2025 lanserte dei aller fleste mediehusa abonnement med digital tilgang utan eavis. Prisen på desse abonnementa var tilnærma uendra frå 2025 til 2026. For utgivarar som gav ut samanliknbare papirbaserte abonnementsprodukt i 2024 og 2025, var prisstigninga for desse produkta 4,9 prosent i 2024 og 19,1 prosent i 2024. Papirbaserte abonnementsprodukt heldt fram med å ha ein prosentvis større auke i prisane enn dei reint digitale abonnementsprodukta.
Det er stor forskjell på prisutviklinga til lokalavisene og dei nasjonale avisene. Dei nasjonale avisene hadde lenge ein prisauke på nivå med den generelle prisauken, 5,8 prosent i 2023 og 2,8 prosent i 2024 for abonnementsproduktet digital med eavis, mens dei auka prisane for dette produktet med meir enn tre gonger den generelle prisveksten i 2025. Lokalavisene hadde ein prisauke som var meir enn dobbelt så høg som den generelle prisauken i både 2023 og 2024 og fem gonger så høg som prisveksten i 2025 for abonnement på digital med eavis. Det er Amedia-avisene som aukar prisane mest når det gjeld dette abonnementsproduktet.
Prisane på dei kombinerte abonnementsprodukta «+Alt» og «Full tilgang» var nær uendra gjennom 2024 og 2025
I kommunar med fleire konkurrerande lokalaviser verkar det som prisutviklinga for nummeréin- og nummer to-aviser er så å seie identisk i perioden Medietilsynet har kartlagt prisane. Aviser som er aleine i utgivarkommunen, har auka abonnementsprisane meir enn aviser med lokal konkurranse i alle år frå 2023, dette gjeld spesielt i 2024. I gjennomsnitt auka prisen på eit reint digitalt abonnement med eavis med 9,5 prosent på stadar utan aviskonkurranse, mens prisane for same type abonnement auka med 3,5 prosent på stadar med lokal aviskonkurranse.
Medietilsynet vil halde fram med å samle inn abonnementsprisar. På sikt kan det bli mogleg med meiranalysar på grunnlag av desse dataa.
3.3.3 Annonseinntekter
Annonse- og reklameinntekter er ved sida av brukarinntektene den andre store inntektskjelda til avisene. I løpet av det siste tiåret har avisene mista store marknadsdelar av den norske reklamemarknaden. Delen avisene har av den totale reklamemarknaden, var 13 prosent i 2025 mot 37 prosent i 2013.
Reklamemarknaden i Noreg var på 23,5 milliardar kroner i 202114. Frå 2021 til 2025 auka annonseinvesteringane til 28,9 milliardar, ein auke på 23 prosent eller over 5 milliardar kroner.15
Store delar av annonseinvesteringane er flytta frå tradisjonelle annonseringskanalar som papiraviser til internett. I 2025 blei 75 prosent av annonseinvesteringane i den norske reklamemarknaden gjorde på internett.16 Dette svarer til 21,7 milliardar kroner.
Globale aktørar som Google eller Facebook offentleggjer ikkje kor store inntekter dei har i den norske marknaden.
Figur 21 baserer seg derfor på anslag frå mediebyrå17 og bransjeorganisasjonar, i tillegg til statistikkar frå Institutet för reklam- och mediestatistik (IRM) over reklameinvesteringar i den norske marknaden.
Dei globale aktørane, med Facebook og Google i spissen, har auka inntektene sine frå den norske annonsemarknaden med vel 46 prosent dei siste fem åra. Desse aktørane står for størstedelen av veksten i annonseringa på internett, men i 2025 tok dei for første gong ikkje ytterlegare marknadsdelar i den norske reklamemarknaden. I 2021 var reklameinntektene til dei globale aktørane på 9,2 milliardar kroner, om lag 5 milliardar kroner meir enn reklameinntektene til avisene. Reklameinntektene til dei globale aktørane var på vel 13,5 milliardar kroner i 2025 – nær fire gonger meir enn reklameinntektene til avisene, som var på 3,7 milliardar kroner.
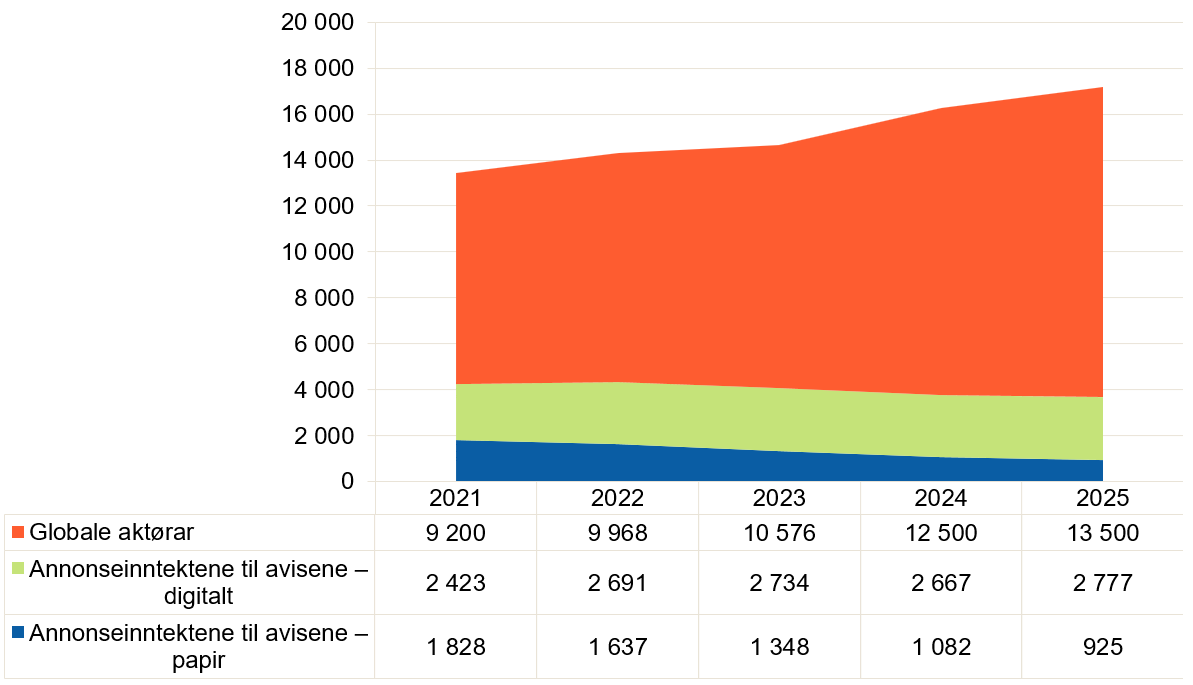
Dei samla annonseinntektene til avisene (digitalt og papir) gjekk ned med 48 millionar kroner eller 1,3 prosent til 3,7 milliardar kroner frå 2024 til 2025. Etter nedgangen var annonseinntektene til avisene i 2025 på det lågaste nivået sidan slutten av 1980-talet dersom vi ser bort frå pandemiåret 2020. I 2025 var dei totale annonseinntektene til avisene 550 millionar kroner eller 12,9 prosent lågare enn i 2021.
Dei digitale annonseinntektene auka med 109 millionar kroner, eller 4,1 prosent, til 2,8 milliardar kroner i 2025. Desse inntektene har aldri vore høgare enn i 2025. Størstedelen av veksten i digitale annonseinntekter kom i lokalavisene med mellom 4 000 og 35 000 i opplag, som hadde ein vekst i dei digitale annonseinntektene på 8,5 prosent i 2025. Dei nasjonale avisene, som var vinnarane blant avisene i annonsemarknaden i 2024, hadde ein vekst på 1,7 prosent i dei digitale annonseinntektene i 2025.
Laussalsavisene har samla sett hatt ei positiv utvikling i annonseinntektene dei siste fem åra. I 2025 fekk laussalsavisene om lag dei same annonseinntektene som i 2024 med 1 357 millionar kroner. Av desse inntektene kom 1 323 millionar frå sal av annonseplass i nettutgåvene til laussalsavisene. Abonnementsavisene tapte 45 millionar kroner eller 1,9 prosent av annonseinntektene sine i 2025. Det blir gjort nærmare greie for utviklinga i annonseinntektene til dei ulike avistypane i kapittel 7.4.
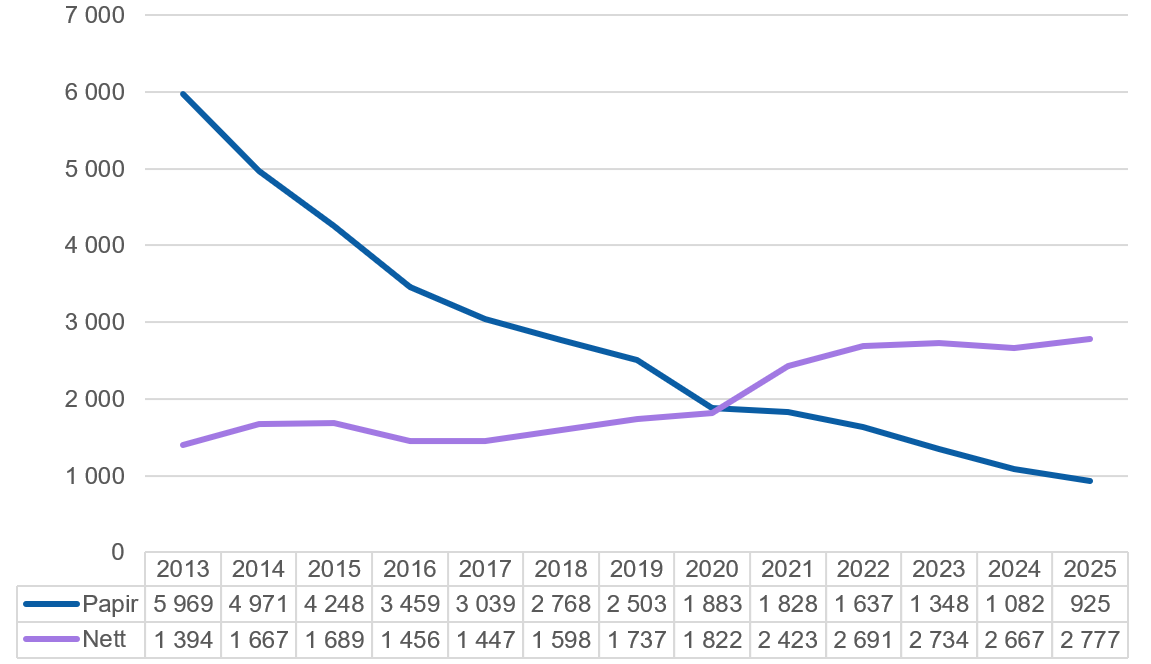
Figur 22 viser utviklinga i annonseinntektene frå papir- og nettutgåvene frå 2013 til 2025. Annonseinntektene frå papirutgåvene fall bratt år for år frå 2013 og fram til 2020. Fram til og med 2020 var annonseinntektene frå papirutgåvene større enn dei digitale annonseinntektene, men dette snudde i 2021. I 2025 var dei digitale annonseinntektene nær 1,9 milliard kroner høgare enn papirinntektene. Den digitale delen av annonseinntektene til avisene auka frå 71 prosent i 2024 til 75 prosent i 2025.
163 av dei 242 avisene som leverte opplysningar om annonseinntekter i både 2024 og 2025, mista det siste året til saman 154 millionar kroner eller 7,3 prosent av annonseinntektene sine. 79 aviser auka annonseinntektene sine med til saman 116 millionar kroner eller 7,1 prosent i 2025. Til samanlikning hadde 32 aviser auka annonseinntekter på til saman 16 millionar eller 10,1 prosent i 2024.
3.4 Driftskostnader og tal på årsverk
Avisene auka driftskostnadene med 109 millionar kroner eller 0,9 prosent i 2025 målt i løpande prisar. Prisstigninga (KPI) i 2025 var på 3,1 prosent. I faste prisar fall driftskostnadene til avisene med 248 millionar kroner eller 2,1 prosent frå 2024 til 2025. Den låge kostnadsveksten kan sjåast i samanheng med innsparingane mange av mediehusa har sett i verk den seinaste tida.
Administrative kostnader og utgifter til innkjøp av råvarer auka med snaue 6 millionar kroner eller 0,1 prosent, mens lønnskostnadene auka med 110 millionar kroner eller 2,5 prosent i 2025. Avisene rapporterer om 3 793 årsverk i 2025, ein nedgang på 168 årsverk tilsvarande 4,2 prosent frå 2024.
Figur 23 viser korleis kostnadene har utvikla seg dei siste åra, og kor stor del lønnskostnadene utgjorde av dei totale driftskostnadene frå 2021 til 2025.
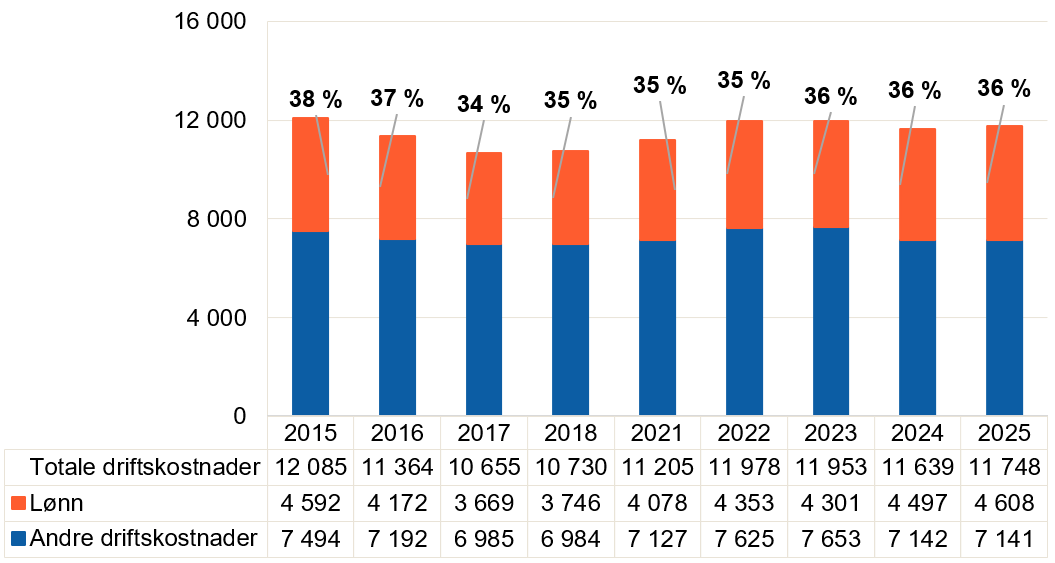
Auken i driftskostnadene til avisene dei siste fem åra kom for ein stor del av den generelle lønns- og prisveksten i samfunnet.
I kapittel 7.5 blir det gjort greie for kostnadsutviklinga i ulike typar aviser.
3.4.1 Driftsøkonomiske effektar av ikkje å publisere papiraviser – nærmare om trykke- og distribusjonskostnader
Kostnadsutviklinga i avisene er naturleg nok framleis prega av den auka inflasjonen. Medietilsynet har samla inn opplysningar om kostnader til papir, trykking og distribusjon av papiraviser sidan 2022.18 Samla hadde avisene nær 1,9 milliardar kroner i slike kostnader i 2025, noko som svarer til 15,7 prosent av dei samla kostnadene dette året. Totalt har avisene redusert trykke- og distribusjonskostnadene med ein tredel, eller 917 millionar kroner, frå 2022 til 2025. Figur 24 viser dei samla trykke- og distribusjonskostnadene til avisene for åra 2022 til 2025.
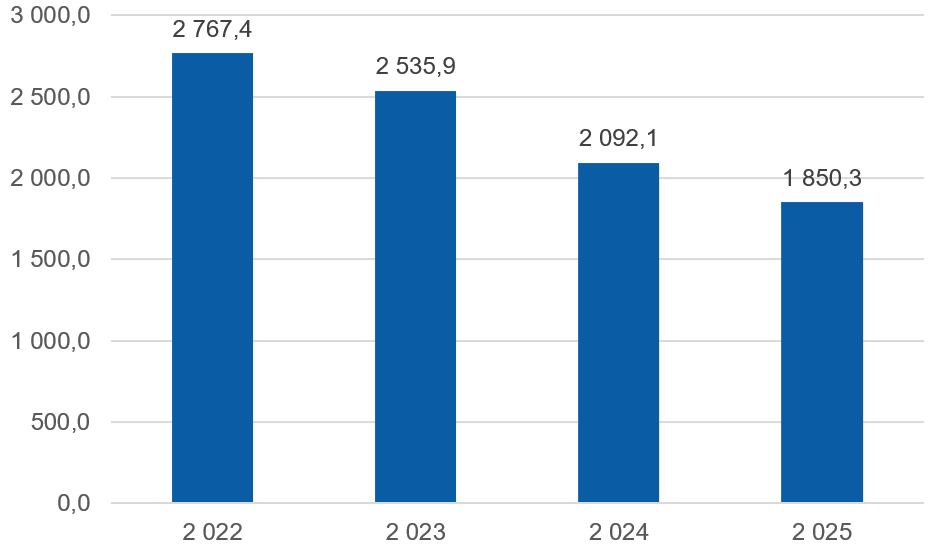
Delen som trykke- og distribusjonskostnadene utgjer av dei totale kostnadene til avisene, gjekk ned frå 23,1 prosent i 2022 til 15,7 prosent i 2025. Av dette utgjorde utgifter til papir og trykking 39 prosent, mens utgifter til distribusjon utgjorde 61 prosent i 2025. Medietilsynet har ikkje slike opplysningar for åra før 2022. I kapittel 7.5 blir det gjort nærmare greie for trykke- og distribusjonskostnadene i ulike aviskategoriar.
Totalt var dei papirrelaterte annonse- og brukarinntektene på 4,4 milliardar kroner i 2025. Av desse var 925 millionar annonseinntekter, 682 millionar var inntekter frå laussal, og 2,8 milliardar var inntekter frå papir- og komplettabonnement. Etter at utgifter til papir, trykking og distribusjon var trekte frå, sat avisene igjen med ein netto på 2,6 milliardar kroner frå papirproduktet.
Med utgangspunkt i desse opplysningane kan vi gi eit anslag på dei driftsøkonomiske effektane av å slutte med å publisere papiraviser. Medietilsynet har fått rekneskapsopplysningar frå 251 aviser. Reine nettaviser og laussalsavisene er tatt ut av grunnlaget for å anslå dei driftsøkonomiske effektane.19 Tilsynet sit etter det igjen med 201 abonnementsaviser med papirutgåver i berekningsgrunnlaget. Desse avisene hadde til saman 1,6 milliardar kroner i papir-, trykke- og distribusjonskostnader og 4,2 milliardar kroner i inntekter frå papiravisproduksjonen i 2025. Papirinntektene kjem frå sal av annonsar i papirutgåvene, sal av abonnement der papiravisa er ein del av produktet, og inntekter frå sal av papiraviser.
Det er ikkje realistisk å legge til grunn at dei 201 avisene vil behalde alle dei 4,2 milliardane i inntekter dersom dei sluttar å gi ut papiravisa, men det er realistisk at avisene beheld delar av desse inntektene. Sentrale bransjeaktørar har hjelpt Medietilsynet med anslag på kor store delar av inntektsstraumane avisene realistisk sett vil behalde dersom papiravisproduksjonen stansar. Ved hjelp av desse anslaga har Medietilsynet berekna at dei 201 avisene ville fått 2,9 milliardar kroner lågare inntekter i 2025. Opplysningar avisene har sendt inn, viser at dei ville hatt 1,6 milliardar kroner i lågare kostnader dersom dei ikkje hadde publisert papirutgåver i 2025. Utan utgiving av papirutgåver ville driftsresultatet til avisene blitt svekt med 1,3 milliardar i 2025, om lag 100 millionar mindre enn i 2024. Det blir gjort nærmare greie for dette i avsnitta nedanfor.
Bransjeaktørane anslår at ti prosent av inntektene frå sal av annonseplass i papiravisene vil førast vidare som annonsesal i nettavisene. Avisene beheld med dette anslaget 89 millionar kroner av annonseinntektene som dei hadde frå papiravisene. Avisene rapporterte om 1 232 millionar kroner i digitale annonseinntekter i 2025. Samla sett ville dette da gi dei 201 avisene 1 320 millionar kroner i annonseinntekter. Samla for papir og digitalt hadde avisene vel 2,1 milliardar kroner i annonseinntekter i 2025, og dei ville dermed tapt nær 800 millionar kroner i annonseinntekter på at papiravisa blir lagd ned.
Bransjeaktørane anslår at 65 prosent av dei abonnentane som i dag har abonnement der papiravisa er inkludert, vil bli med vidare som reint digitale abonnentar. Medietilsynet legg til grunn at abonnentane som går over til reint digitale abonnement, vil betale den same abonnementsprisen som eksisterande digitale abonnentar. I gjennomsnitt kosta eit reint digitalt abonnement om lag 2 711 kroner i 2025, mens eit abonnement der papiravisa er inkludert, i gjennomsnitt kosta om lag 4 415 kroner. Dei abonnentane som hadde gått over til reint digitale abonnement, ville gitt avisene ei brukarinntekt på 1 128 millionar kroner. Frå før hadde avisene 3 556 millionar kroner i inntekter frå reint digitale abonnentar. Til saman gir dette avisene abonnementsinntekter på 4 685 millionar kroner når avisene berre har abonnementsinntekter frå reint digitale abonnentar. Avisene hadde vel 6,6 milliardar kroner, inkludert inntekter frå papirabonnement, i samla abonnementsinntekter i 2025 og ville tapt vel 1,9 milliardar kroner på at papiravisa blir lagd ned.
Dersom 75 prosent av dei kundane som i dag har abonnement der papiravisa er inkludert, blir med vidare som reint digitale abonnentar dersom utgivinga av papiravisa stansar – og ikkje 65 prosent som bransjeaktørar anslår – ville det gitt auka inntekter på 173 millionar kroner.
Dei 201 abonnementsavisene hadde også 230 millionar kroner i laussalsinntekter i 2025. Desse inntektene kom i all hovudsak frå laussal av papirutgåver. Medietilsynet anslår at avisene vil behalde om lag 5 prosent eller 11 millionar kroner av laussalsinntektene dersom utgivinga av papirutgåver stansar. Avisene ville tapt om lag 220 millionar kroner i laussalsinntekter på at papiravisa blir lagd ned.
Medietilsynet legg til grunn at andre inntekter og lønns- og administrasjonskostnader ikkje blir påverka av at utgivinga av papiraviser blir innstilt.
Slår vi saman tapte annonseinntekter og brukarinntekter i dei 201 abonnementsavisene, ville altså tapet utgjere 2,9 milliardar kroner, og driftskostnadene ville blitt reduserte med 1,6 milliardar kroner. Under føresetnadene ovanfor ville avisene gått frå å ha hatt eit driftsresultat før produksjonstilskott i 2025 på 583 millionar kroner til å få eit driftsunderskott på 764 millionar kroner dersom papiravisene ikkje hadde blitt publiserte. Driftsunderskottet med produksjonstilskott ville blitt på 364 millionar kroner.
3.5 Økonomien i ulike typar aviser
Medietilsynet og bransjeorganisasjonen Mediebedriftenes Landsforening (MBL) utvikla i 2021 aviskategoriar baserte på nedslagsfeltet til avisene, storleiken og det redaksjonelle innhaldet.
Kategoriane skil mellom nasjonale aviser og lokalaviser. Dei nasjonale avisene blir kategoriserte etter det redaksjonelle innhaldet: Nasjonale aviser retta mot eit breitt publikum er éin kategori, mens nasjonale aviser retta mot ein nisje er ein annan kategori. Lokalavisene blir kategoriserte etter storleiken på opplaget. Gratisavisene blir kategoriserte som enten nasjonale eller lokale.
Totalt opererer Medietilsynet med åtte aviskategoriar:
| Kategori | Kortnamn* |
|---|---|
| Nasjonal avis som tar betalt for innhaldet og er retta mot eit breitt publikum | Nasjonale aviser |
| Nasjonal avis som tar betalt for innhaldet og er retta mot ein nisje i marknaden | Nasjonale nisjeaviser |
| Lokal/regional avis med 35 000 eller meir i opplag | Store lokale/regionale aviser |
| Lokal/regional avis med mellom 10 000 og 34 999 i opplag | Mellomstore lokalaviser |
| Lokal/regional avis med mellom 4000 og 9999 i opplag | Små lokalaviser |
| Lokal/regional avis med mindre enn 4000 i opplag | Minste lokalaviser |
| Nasjonal avis som ikkje tar betalt for innhaldet | Nasjonale gratisaviser |
| Lokal avis som ikkje tar betalt for innhaldet | Lokale gratisaviser |
*Namnet som blir brukt på kvar enkelt aviskategori vidare i denne rapporten.
I vedlegg til rapporten er det ei oversikt over aviser i dei ulike aviskategoriane. I denne rapporten omtaler vi verken nasjonale eller lokale gratisaviser.
| Type aviser | Mengde aviser | Aviser med driftsoverskott | Talet på årsverk | Del av avisene sine totale driftstinntekter | Del av det totale opplaget til avisene | Talet på aviser som får produksjonstilskott |
|---|---|---|---|---|---|---|
| Store regionale/lokalaviser | 4 | 3 | 509 | 12,6 % | 10,9 % | 0 |
| Mellomstore lokalaviser | 31 | 29 | 848 | 22,8 % | 22,0 % | 2 |
| Små lokalaviser | 71 | 60 | 664 | 14,3 % | 17,8 % | 27 |
| Minste lokalaviser | 118 | 17 | 500 | 5,8 % | 10,5 % | 110 |
| Nasjonale aviser | 4 | 3 | 691 | 33,5 % | 26,9 % | 0 |
| Nasjonale nisjeaviser | 23 | 2 | 581 | 11,1 % | 11,9 % | 18 |
| Alle aviser | 251 | 114 | 3793 | 100% | 100 % | 157 |
| Aviser med produksjonstilskott | 157 | 30 | 1223 | 17,4 % | 25,6 % | 157 |
| Dei ti største avisene | 10 | 6 | 1403 | 51,8 % | 43,6 % | 2 |
Dei 4 nasjonale avisene og dei 35 store og mellomstore lokalavisene er dei dominerande økonomiske aktørane i den norske avismarknaden, med nær 69 prosent av dei totale driftsinntektene. Dei 189 små/minste lokalavisene har 20 prosent av driftsinntektene. Dei fleste av desse avisene er aleine om å gi ut avis i den lokale marknaden sin og møter mindre konkurranse frå andre aviser om inntektene. Dei 23 nasjonale nisjeavisene har ofte liten konkurranse i nisjen sin.
Den økonomiske situasjonen i kvar enkelt avis har grovt sett vore avhengig av storleiken målt etter opplag og av konkurransesituasjonen. Store aviser har betre økonomi enn små aviser, og aviser som dominerer eller er aleine i heimemarknaden, har betre økonomi enn andre aviser i same marknaden. Aviser med ein spesialisert redaksjonell profil som er spreidd over heile landet – dei nasjonale nisjeavisene – har ofte ein særleg sårbar økonomi. Dette kjem dels av at fleirtalet av desse avisene er lite attraktive for annonsørane, og at dei dermed har gjennomgåande lågare annonseinntekter enn andre aviser. Vidare har mange av avisene med spesialisert redaksjonell profil ein kostbar distribusjon. Papirutgåvene utgjer framleis ein stor del av driftsgrunnlaget for mange av desse avisene, og endringar som gjer produksjon og distribusjon av papirutgåver dyrare, vil særskilt kunne ramme desse avisene.
3.5.1 Lønnsemd
I 2025 fekk dei nasjonale avisene og store regionale/lokale avisene svakare lønnsemd enn i 2024. Med unntak av 2022 var 2025 det minst lønnsame året for desse avisene på 15 år. Utviklinga kjem av ein kombinasjon av låg vekst i driftsinntektene og auke i driftskostnadene. For dei mellomstore og små lokalavisene var derimot 2025 året med best lønnsemd i same periode. Avisene i desse to kategoriane har hatt ein lågare kostnadsvekst enn dei største avisene, noko som kan ha samanheng med reduksjon i talet på papirutgivingar. Mediehusa i kategorien nasjonale nisjeaviser fekk, etter kraftig vekst i driftsinntektene og nedgang i driftskostnadene, ei vesentleg styrking av lønnsemda i 2025, og fortset dermed trenden med betring av lønnsemda frå 2023. For første gong sidan 2018 fekk avisene i kategorien minste lokalaviser etter ein kraftig vekst i driftsinntektene styrkt lønnsemd i 2025. Størst reduksjon i lønnsemda hadde dei store regionale/lokale avisene med ein redusert driftsmargin på 1,1 prosentpoeng frå 2024 til 2025. Størst styrking av lønnsemda hadde avisene i kategorien nasjonale nisjeaviser, som auka driftsmarginen med 4,3 prosentpoeng frå 2024 til 2025. Figur 25 viser driftsmarginen for dei ulike avistypane dei siste fem åra. For aviser som får produksjonstilskott, blir driftsmarginen vist utan tilskott.
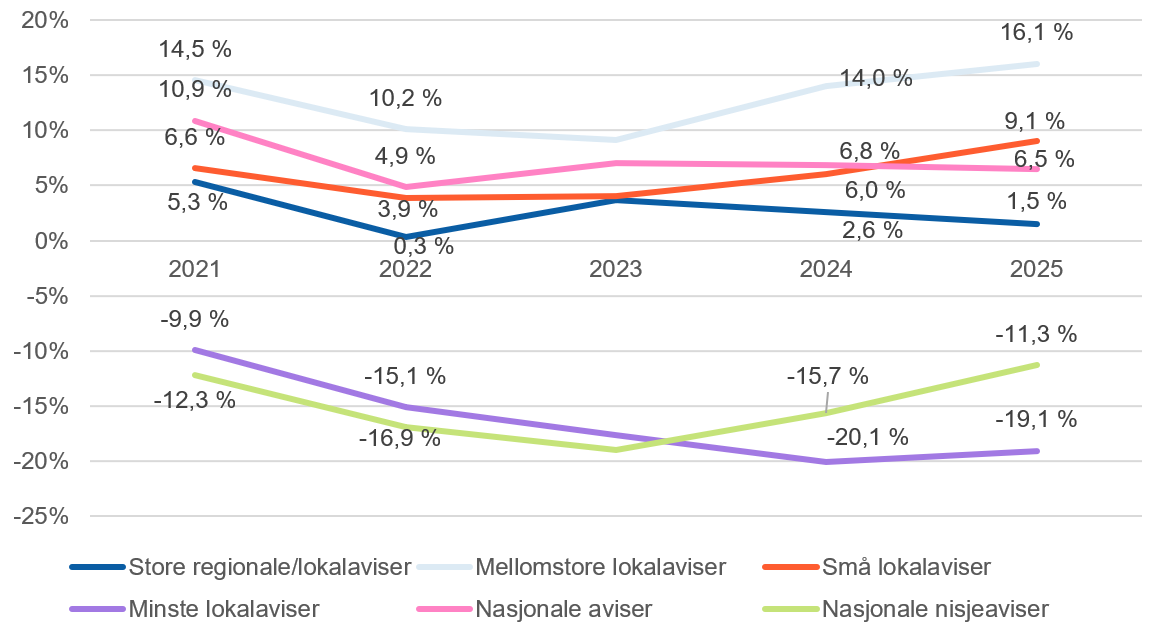
Målt etter driftsmarginen var aviser i kategorien mellomstore lokalaviser dei mest lønnsame i 2025. Dei små lokalavisene var meir lønnsame enn dei nasjonale avisene. Avisene i kategoriane «minste lokalaviser» og «nasjonale nisjeaviser» hadde svakast lønnsemd i 2025.
Avisene i kategorien «minste lokalaviser» hadde ein kraftig auke i det statlege tilskottet i 2020 og fekk med det ein kraftig forbetring i lønnsemda i 2021. Desse avisene tilpassa seg eit høgare støttenivå ved å auke driftskostnadene meir enn den samla auken i driftsinntekter inkludert produksjonstilskott, med svakare lønnsemd som følgje i 2022, 2023 og 2024. I 2025 fekk desse avisene ein stor auke i driftsinntektene, og dette forbetra lønnsemda litt.
3.5.2 Driftsinntekter
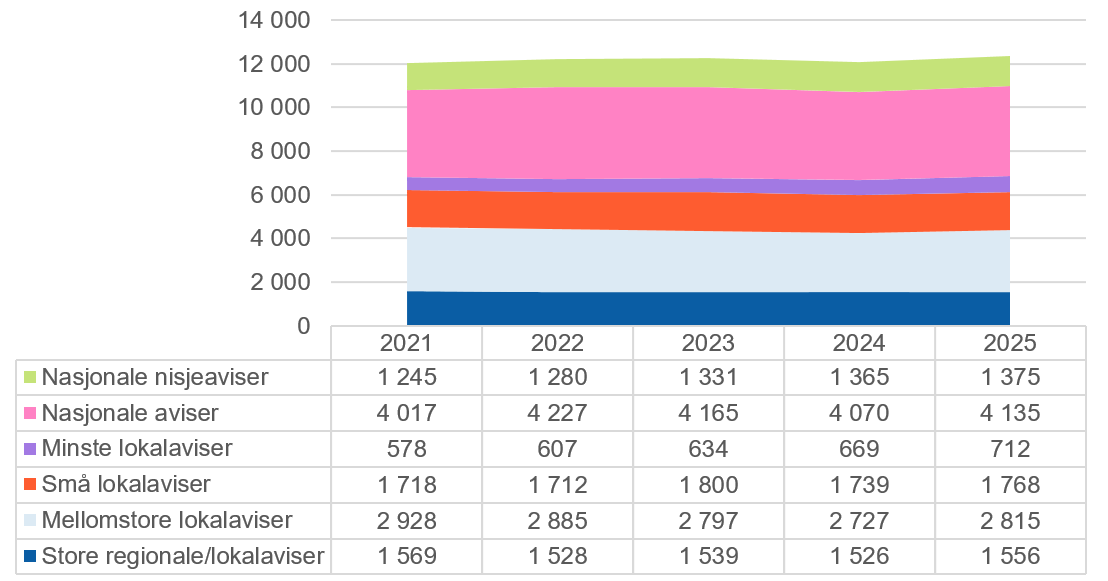
Det er store forskjellar i inntektsnivå mellom dei ulike aviskategoriane. Mens driftsinntektene til dei nasjonale avisene var på 4,1 milliardar kroner i 2025, var driftsinntektene til dei minste lokalavisene på 712 millionar kroner. Inntektsutviklinga for dei ulike aviskategoriane er også til vanleg ulik, men i 2025 auka driftsinntektene i alle aviskategoriane. Dette går fram av Figur 26 og 27.
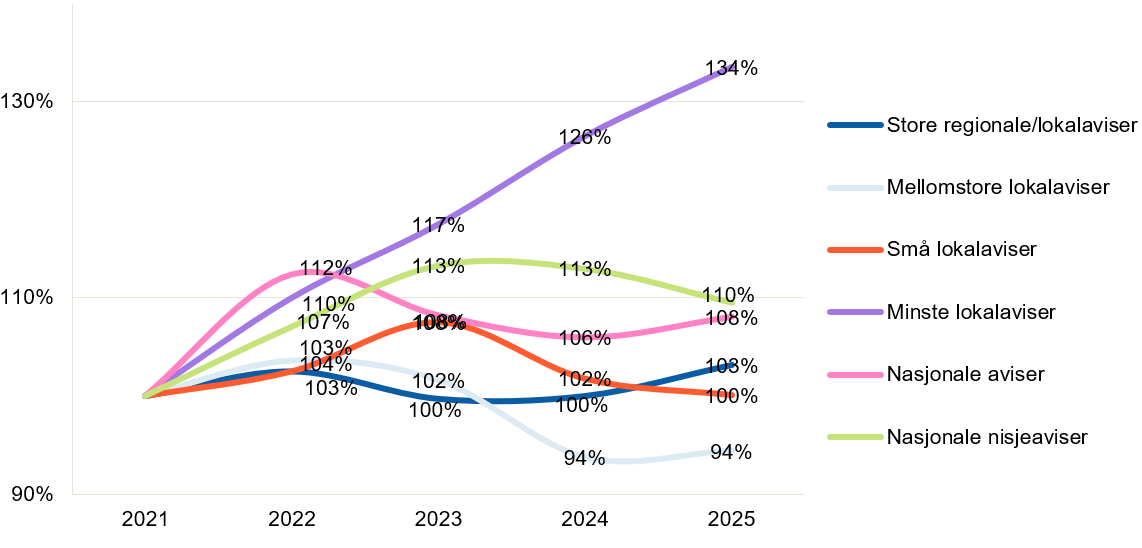
Figur 27 viser utviklinga i driftsinntekter utan statleg driftstilskott etter avistype dei siste fem åra. Størst auke i driftsinntektene fekk avisene i aviskategorien «minste lokalaviser» med 6,5 prosent, mens avisene i kategorien nasjonale aviser fekk minst auke i 2025 med 1,5 prosent. Når det blir tatt omsyn til prisstigning, har dei nasjonale avisene tapt 730 millionar kroner, og lokalavisene har tapt vel 1,2 milliard kroner i driftsinntekter dei siste fem åra.
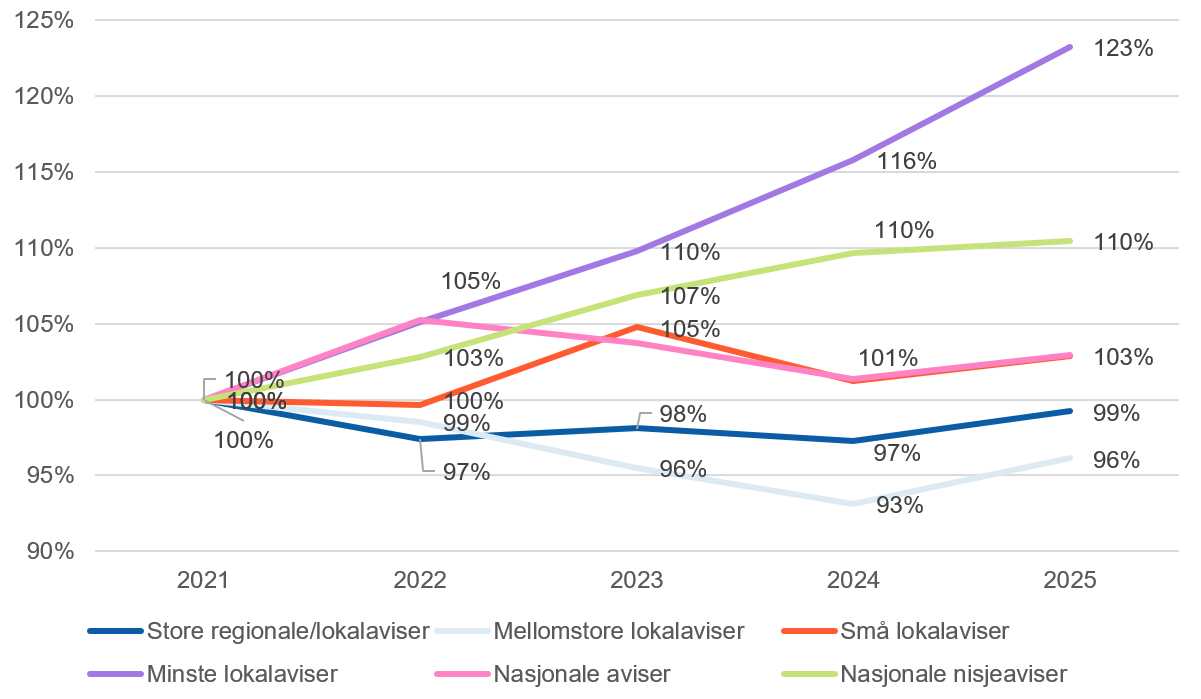
Figur 27 viser prosentvis endring i driftsinntekter for dei same kategoriane dei siste fem åra, med 2021 som eit nullpunkt. Figuren viser at avisene i kategorien dei minste lokalavisene har hatt størst inntektsauke med 23 prosent dei siste fem åra. Dei nasjonale nisjeavisene har også ei relativt god inntektsutvikling med ein auke på 10 prosent, mens avisene i kategorien mellomstore lokalaviser har den svakaste inntektsutviklinga med ein nedgang på 4 prosent i perioden. For avisene i resten av kategoriane er inntektene nær uendra dei siste fem åra.
Det er forskjell mellom avistypane når det gjeld kor stor del av driftsinntektene som kjem frå nettavisene. Slike inntekter har dei siste åra vore dei viktigaste for økonomien i dei nasjonale avisene, som fekk 91,3 prosent av annonseinntektene og 59,6 prosent av brukarinntektene frå nettutgåvene i 2025. Heilt sidan 2021 har dei digitale inntektene vore større enn papirinntektene for dei nasjonale avisene. For lokalavisene var det først i 2024 at dei digitale inntektene utgjorde meir enn halvparten av driftsinntektene. Da kom 50,6 prosent av driftsinntektene til lokalavisene frå digitale kjelder.
I 2025 auka dei totale digitale inntektene til avisene med 896 millionar kroner eller 13,8 prosent. Dei digitale inntektene utgjorde 59,7 prosent av driftsinntektene til avisene i 2025, mot 53,6 prosent i 2024.
Figur 28 viser kor stor del av driftsinntektene til dei ulike avistypane som kom frå digitale kjelder i 2025.
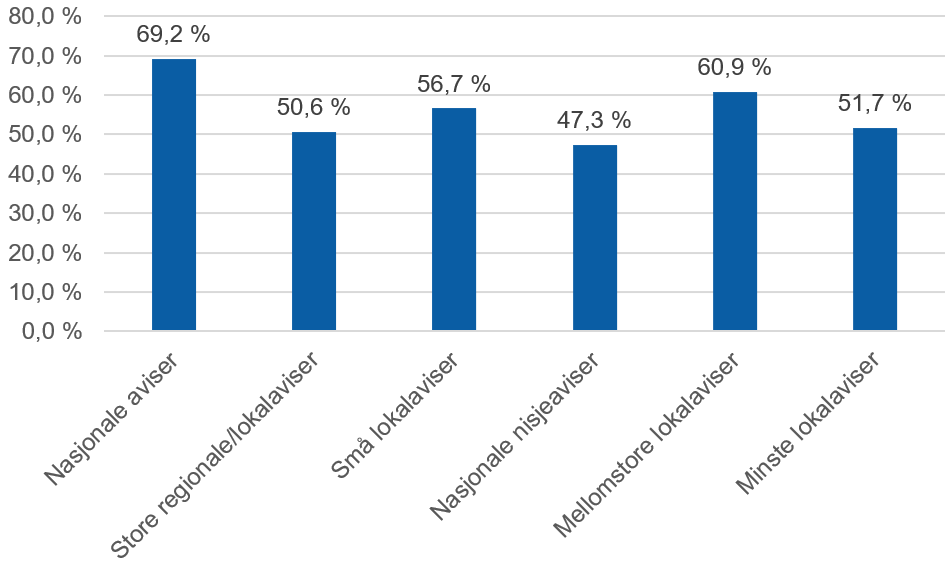
Dei nasjonale avisene fekk meir enn 69 prosent av driftsinntektene frå digitale inntekter i 2025. I avisene i dei andre kategoriane finansierer papirinntekter og digitale inntekter om lag kvar sin halvdel av drifta. Dei minste lokalavisene har hatt eit digitalt skifte på inntektssida sidan 2023. Andelen digitale driftsinntekter auka frå 34,7 i 2023 til 51,7 prosent i 2025, med det har dei minste lokalavisene som gruppe blitt mykje mindre avhengige av papirinntekter i løpet av dei siste tre åra. Sjølv om dei digitale inntektene har blitt viktigare for økonomien til alle typar aviser frå 2021 til 2025, er inntektene frå papirutgåvene framleis viktige for dei mediehusa som gir ut papiravis.
At avisene framleis er avhengige av inntekter frå papirutgåvene, gjer dei sårbare for endringar, spesielt i kostnadene til distribusjonen eller trykkinga av avisene. Foreløpig har dette vore mest aktuelt med tanke på boddistribusjon i grisgrendte strøk. Alle avisene med abonnentar der bodruter blir lagde ned, må finne alternative måtar å få distribuert avisene på. I den grad slike alternativ finst, er dei ofte dyre og har seinare levering til abonnentane. Nye krav i postlova gjer at posten nå berre treng å leverast ein gong i veka. Mildnande tiltak som kan sikre avisdistribusjon i dei områda der boddistribusjon ikkje finst, er under utvikling. Dei som gir ut papiraviser, treng tilgang til økonomisk berekraftige trykkeri- og distribusjonstenester. Dersom éi eller fleire større aviser sluttar å gi ut papiravis, kan det få store økonomiske følgjer for aviser som framleis gir ut avisproduktet på papir, fordi einingskostnader for trykk og distribusjon etter alt å dømme aukar, eller fordi tilbodet står i fare for å bli lagt ned når driftsgrunnlaget blir redusert. Risikoen for at slike endringar får stor innverknad på driftsgrunnlaget, er høgast for dei små lokalavisene i distrikta og dei nasjonale nisjeavisene som kjem ut på papir.
Totalt auka dei digitale inntektene med 49,5 prosent frå 2021 til 2025. Tabell 3 og 4 viser utviklinga i inntekter frå dei digitale utgåvene for ulike avistypar.
| 2021 | 2022 | 2023 | 2024 | 2025 | |
|---|---|---|---|---|---|
| Store regionale/lokalaviser | 617,1 | 595,9 | 674,5 | 713,8 | 788,1 |
| Mellomstore lokalaviser | 1 111,9 | 1 232,0 | 1 348,6 | 1 485,8 | 1 714,2 |
| Små lokalaviser | 592,5 | 663,9 | 780,5 | 874,5 | 1 002,0 |
| Minste lokalaviser | 141,1 | 166,3 | 219,8 | 298,7 | 368,1 |
| Nasjonale aviser | 2 055,3 | 2 390,6 | 2 491,9 | 2 485,7 | 2 859,9 |
| Nasjonale nisjeaviser | 419,6 | 479,8 | 552,7 | 628,3 | 650,7 |
| 2021 | 2022 | 2023 | 2024 | 2025 | |
|---|---|---|---|---|---|
| Store regionale/lokalaviser | 39,3 % | 39,0 % | 43,8 % | 46,8 % | 50,6 % |
| Mellomstore lokalaviser | 38,0 % | 42,7 % | 48,2 % | 54,5 % | 60,9 % |
| Små lokalaviser | 34,5 % | 38,8 % | 43,4 % | 50,3 % | 56,7 % |
| Minste lokalaviser | 24,4 % | 27,4 % | 34,7 % | 44,6 % | 51,7 % |
| Nasjonale aviser | 51,2 % | 56,6 % | 59,8 % | 61,1 % | 69,2 % |
| Nasjonale nisjeaviser | 33,7 % | 37,5 % | 41,5 % | 46,0 % | 47,3 % |
3.5.3 Brukarinntekter
Brukarinntektene auka for alle typar aviser frå 2024 til 2025 med til saman 256 millionar kroner eller 3,3 prosent. Med unntak av avisene i kategorien «nasjonale aviser» er det dei digitale brukarinntektene som har auka dei siste fem åra for alle andre typar aviser. Stadig fleire aviser har tilgang på gode digitale verktøy, som saman med eit attraktivt innhald er viktige for at stadig fleire teiknar digitale avisabonnement.
Figur 29 viser utviklinga i brukarinntekter for dei ulike avistypane dei siste fem åra. Målingane viser ei prosentvis utvikling frå nullpunktsåret 2021.
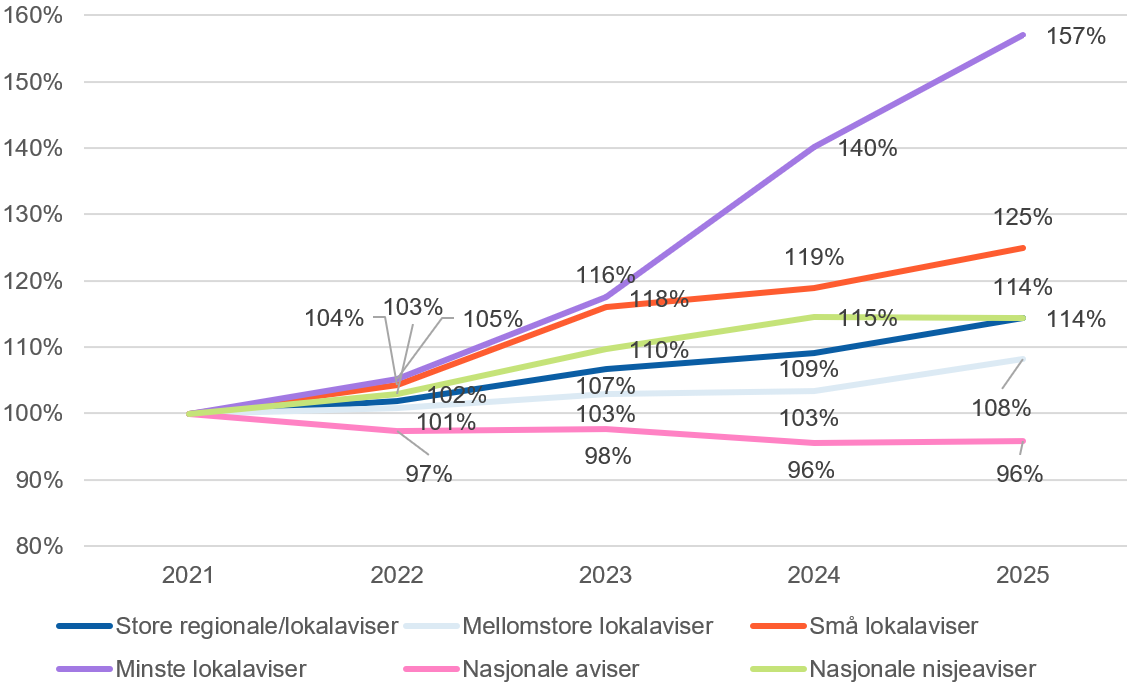
Tala viser at avisene i dei to kategoriane med dei små og dei minste lokalavisene har hatt den største auken i brukarinntekter dei siste åra. Desse avisene har samla sett auka brukarinntektene med 32,6 prosent frå 2021 til 2025. I all hovudsak kjem auken av at mange av dei mindre lokalavisene har lukkast i lesarmarknaden dei siste fem åra, og at inntektene per betalande lesar har auka med rundt 25,9 prosent i perioden. Blant desse avisene har dei gjennomsnittlege brukarinntektene per avis hatt ein reell vekst både det siste året og dei siste fem åra. Samtidig har dei nasjonale avisene samla sett (aviskategoriane «nasjonale aviser» og «nasjonale nisjeaviser») berre hatt ein auke i brukarinntektene frå 2021 til 2025 på 1,3 prosent. Den låge veksten heng saman med nedgangen i papirinntektene til dei tradisjonelle laussalsavisene. Inntektene laussalsavisene har frå sal av papiraviser, har falle med 574 millionar kroner eller 74,5 prosent dei siste fem åra. Salet av papirutgåver utgjorde 19,6 prosent av brukarinntektene til desse avisene i 2025. Samla gjekk brukarinntektene til laussalsavisene ned med 0,7 prosent i 2025. Aftenposten, den andre store aktøren blant dei nasjonale avisene, auka brukarinntektene litt i 2025.
3.5.4 Annonseinntekter
I 2025 fall annonseinntektene for alle lokalavis-kategoriane, mens avisene i dei nasjonale kategoriane samla sett hadde ein marginal auke i desse inntektene. Det siste året utgjorde annonseinntekter 29,9 prosent av dei totale driftsinntektene til avisene, noko som var historisk lågt, men annonseinntektene er framleis viktige for avisene. Figur 30 viser utviklinga i annonseinntekter dei siste fem åra etter avistype. Alle aviskategoriar, unntatt dei nasjonale avisene, hadde lågare annonseinntekter i 2025 enn i 2021.
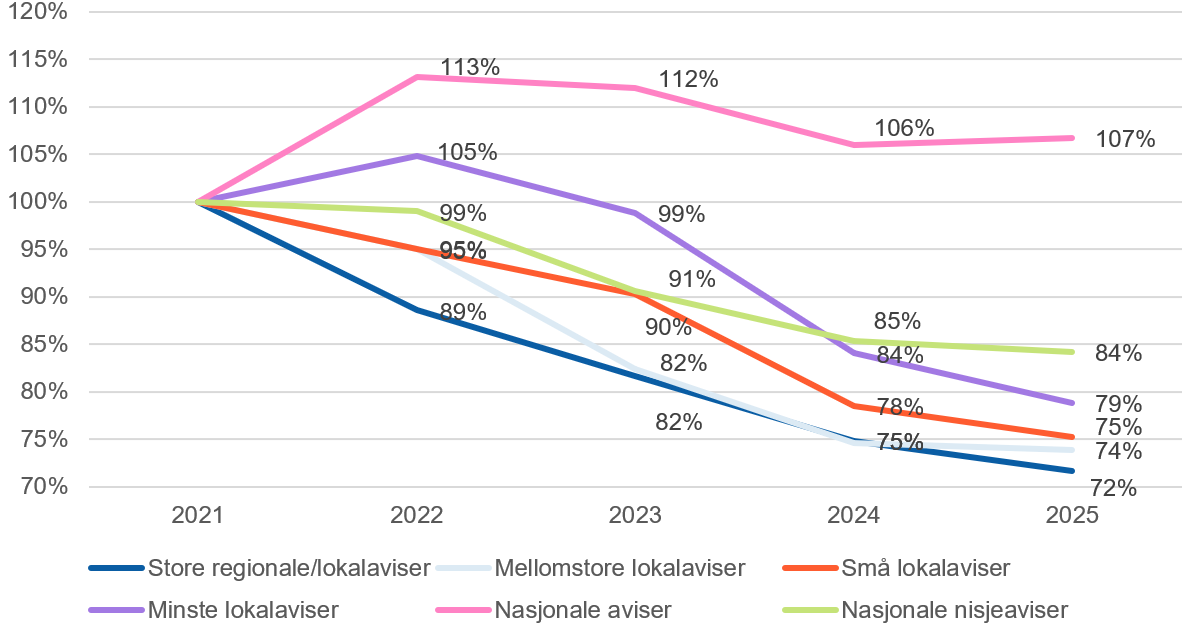
Årsaka til auken i annonseinntektene for aviskategorien «nasjonale aviser» finst hos laussalsavisene. Trass i ein svak tilbakegang i annonseinntektene til desse avisene frå 2024 til 2025 auka annonseinntektene med 69,7 prosent frå 2019 til 2025, og det meste av auken kom i 2021 og 2022 frå sal av digitale annonsar.
Annonseinntektene til abonnementsavisene gjekk ned med 1,9 prosent til 2,3 milliardar kroner i 2025, og har ikkje vore lågare sidan Medietilsynet byrja å samle inn opplysningar om økonomien til avisene i 1987. Lokalavisene har samla sett også mista annonseinntekter dei siste fire åra. Dei små lokalavisene har mista minst, med ein nedgang på 24 prosentpoeng, mens dei store og mellomstore lokalavisene har mista mest annonseinntekter, med ein nedgang på 27 prosentpoeng. Det er inntekter frå annonseringa i papirutgåvene til dei store lokalavisene som har svikta dei siste åra.
For dei minste lokalavisene kjem annonseinntektene framleis i hovudsak frå papirutgåvene. For dei andre lokalavisene og dei nasjonale nisjeavisene var annonseinntektene frå nett og papir om lag like store, mens laussalsavisene fekk 97,5 prosent av annonseinntektene frå dei digitale utgåvene i 2025.
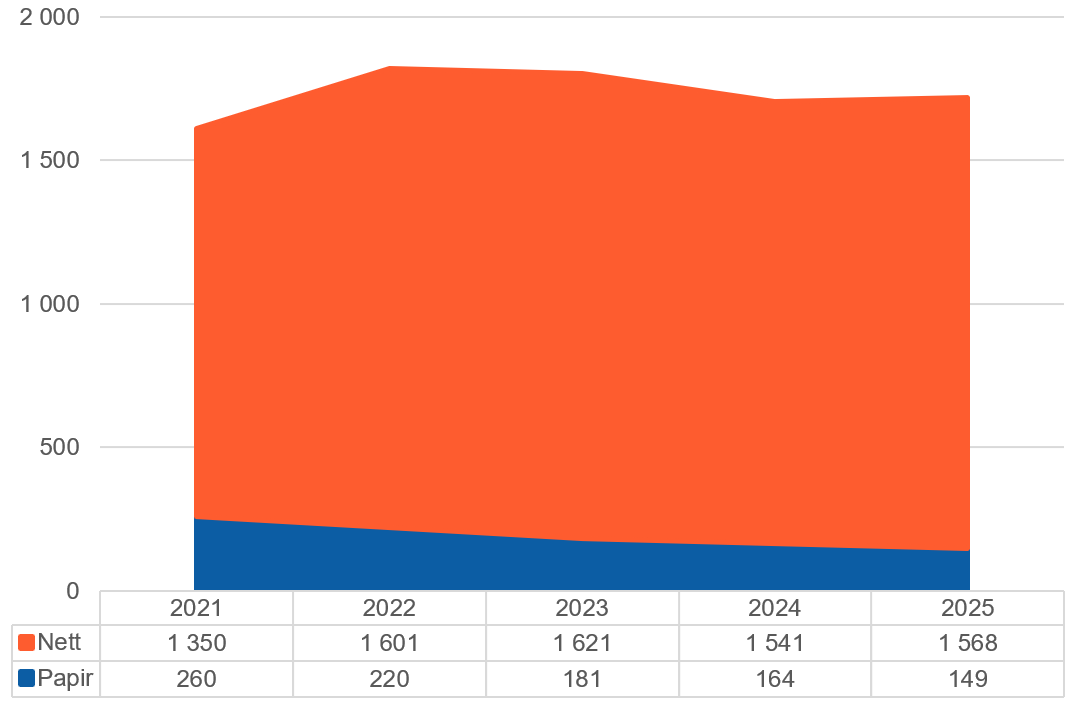
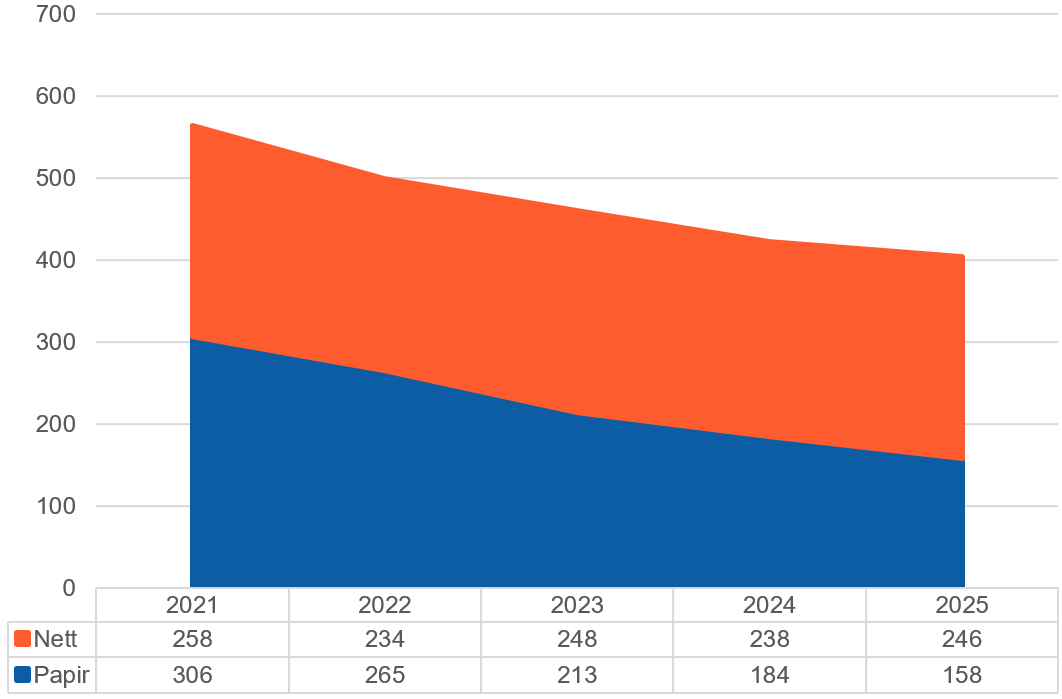
Figur 31, 32 og 33 viser fordelinga av annonseinntekter mellom nett og papir for nasjonale aviser, store regionale/lokale aviser og andre aviser frå 2021 til 2025. Figuren viser at dei nasjonale avisene (som inkluderer laussalsavisene) får ein langt høgare del av annonseinntektene frå digitale kjelder enn dei andre avisene. Annonseinntektene til lokalavisene samla er reduserte år for år frå 2021 til 2025, og for dei nasjonale avisene frå 2022 til 2024. I 2025 hadde dei nasjonale avisene ein liten auke i annonseinntektene.
3.5.5 Driftskostnader
Etter samla kostnadsreduksjon i 2024 auka driftskostnadene til avisene med 0,9 prosent til 11,7 milliardar kroner i 2025. Avisene i kategoriane små lokalaviser og nasjonale nisjeaviser reduserte kostnadene med 1,5 og 3,0 prosent i 2025, noko som utgjorde 74 millionar kroner. Avisene i resten av kategoriane auka driftskostnadene med 2,4 prosent eller 183 millionar kroner. Størst kostnadsauke hadde avisene i kategorien minste lokalaviser med 5,6 prosent eller 43,5 millionar kroner.
Talet på årsverk blei redusert i alle aviskategoriane. Flest årsverk blei borte i dei nasjonale nisjeavisene og nasjonale avisene, frå 1 397 i 2024 til 1 272 i 2025, noko som svarer til 8,9 prosent, mens talet på årsverk i lokalavisene blei reduserte med 43, tilsvarande 1,7 prosent, til 2 521 årsverk.
Lønnskostnadene auka for alle lokalaviskategoriar, mens dei blei reduserte for dei nasjonale aviskategoriane. Med unntak av små lokalaviser og dei nasjonale nisjeavisene auka avisene dei administrative kostnadene i 2025.
Figur 34 viser den prosentvise utviklinga i kostnader for ulike typar aviser frå nullpunktsåret 2021.
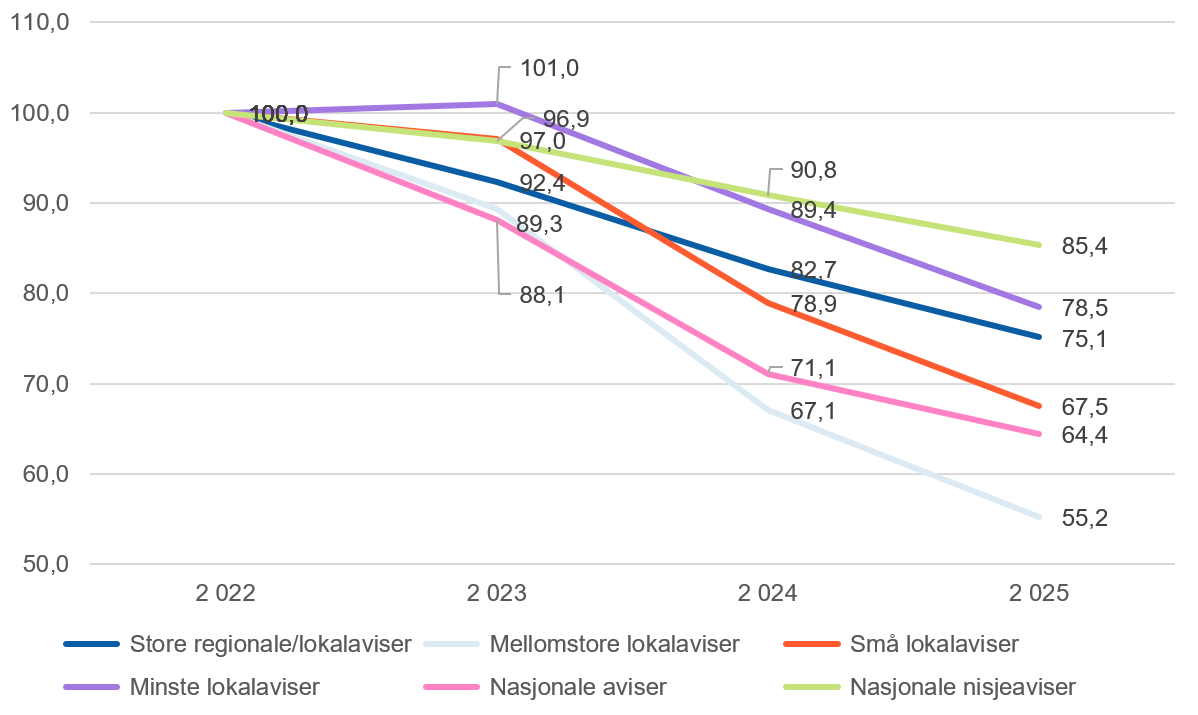
Trykke- og distribusjonskostnadene gjekk ned i alle aviskategoriar frå 2022 til 2025. Avisene i kategorien mellomstore lokalaviser hadde størst nedgang med 55,2 prosent nedgang i desse kostnadene. Nedgangen blant desse avisene kan i stor grad forklarast med redusert talet på vekentlege papirutgivingar. Avisene i kategorien nasjonale nisjeaviser og dei minste lokalavisene hadde minst nedgang i trykke- og distribusjonskostnadene med 85,4 prosent frå 2022 til 2025. Mange av desse avisene kjem ut med ei vekentleg papirutgåve, og kan ikkje redusere talet på papirutgåver like enkelt som dei større lokalavisene som ofte kom i fleire vekentlege papirutgåver.
Figur 35 viser utviklinga i trykke- og distribusjonskostnadene for dei ulike aviskategoriane dei siste fire åra med 2022 som eitt nullpunkt.
4 Dei nasjonale kringkastarane
Dette kapittelet tar for seg den økonomiske utviklinga i NRK og dei nasjonale, kommersielle kringkastarane: TV 2, Warner Bros. Discovery (TVNorge med fleire), Viaplay20 (TV3, Viaplay-kanalane, P4 Radio Hele Norge med fleire) og Bauer Media AS (Radio Norge med fleire). I tillegg er nokre mindre nasjonale tv-aktørar inkluderte i datasettet som ligg til grunn for rapporten.21
Dei offisielle tala for tv-sjåing viser at den samla tida vi ser på tradisjonell tv og online-video dagleg har gått ned med til saman 35 minutt – frå 127 minutt i 2021 til 92 minutt i 2025.22 Det svarer til ein nedgang på 27,6 prosent over fem år. Tidsbruken til befolkninga på sendingane til NRK og Viaplay var på same nivå i 2024 og 2025, med 39 minutt for NRK og 7 minutt for Viaplay. Hos dei andre kringkastarane var det ein nedgang i tidsbruken på sendingane i 2025 samanlikna med 2024. Det var særleg Warner Bros. Discovery som mista oppslutning om sendingane sine. Der var det ein nedgang frå 13 minutt i 2024 til 10 minutt i 2025. Tal frå SSB sitt Norsk mediebarometer viser vidare at delen av befolkninga som såg tradisjonell tv og online-video på ein gjennomsnittsdag, heldt seg stabil med 46 prosent i både 2024 og 2025.
56 prosent lytta til radio ein gjennomsnittsdag i 2025, noko som utgjer ein nedgang på 2,1 prosentpoeng frå 202423. Tida vi brukte på radiolytting gjekk også ned, med 3 minutt, frå 79 minutt i 2024 til 76 minutt i 2025, ifølgje målingar utførte av analyseselskapet Nielsen 24. Samla var driftsinntektene til dei nasjonale kringkastarane noko høgare i 2025 enn i 2024. For dei kommersielle nasjonale radioverksemdene var 2025 nok eit år kor lønnsemda nådde eit høgare nivå enn nokon gong tidlegare. Dei nasjonale kringkastarane auka inntektene sine noko i 2025.
Dei samla driftsinntektene til dei nasjonale kringkastarane auka frå 16,0 milliardar kroner i 2024 til 16,4 milliardar i 2025. Det er ein auke på 399 millionar kroner, eller 2,5 prosent. Dei kommersielle kringkastarane auka inntektene med 209 millionar kroner, eller 2,2 prosent, mens NRK sine driftsinntekter auka med 191 millionar, eller 2,9 prosent. Målt i 2025-prisar var inntektene til dei kommersielle kringkastarane i 2025 knapt 1 500 millionar kroner lågare, og NRK sine inntekter vel 250 millionar lågare, enn i 2021.
Det driftsøkonomiske styrkeforholdet mellom NRK og dei kommersielle kringkastarane har endra seg betydeleg over tid. Frå å ha om lag like store driftsinntekter i 2010, hadde dei kommersielle kringkastarane 2,7 milliardar kroner, eller 39 prosent, meir i driftsinntekter enn NRK i 2025. Forskjellen mellom inntektene til dei kommersielle kringkastarane og inntektene til NRK auka med berre 18 millionar kroner, eller mindre enn 1 prosent, frå 2024 til 2025. Figur 36 viser denne utviklinga frå 2010 til 2025.
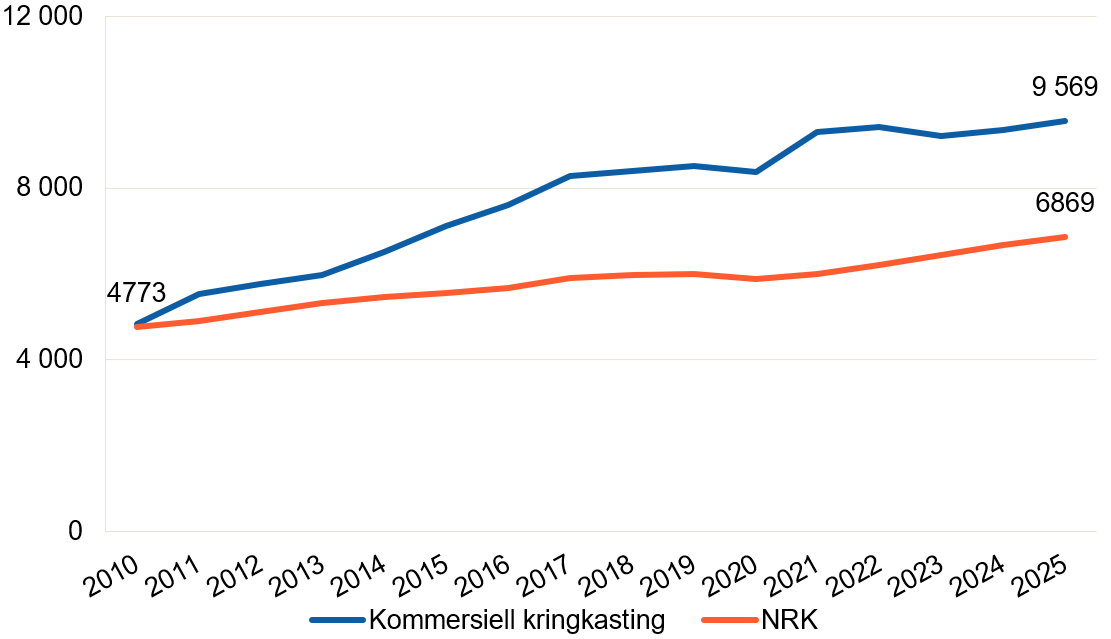
Frå 2021 til 2025 auka driftsinntektene til dei kommersielle nasjonale kringkastarane med 2,7 prosent, frå 9,3 milliardar til om lag 9,6 milliardar kroner. NRK sine inntekter auka med 862 millionar kroner til 6,9 milliardar kroner, som svarer til ein auke på 14,3 prosent.
Norske tv-sjåarar ser mindre på tradisjonell tv og meir på norske og internasjonale strøymetenester. Tv-verksemdene konkurrerer i tillegg med for eksempel sosiale medium om å vinne tida til folk. Teknologisk utvikling og nye medievanar har endra samansetjinga av driftsinntektene til kringkastarane. Kommersielle kringkastarar har to hovudinntektskjelder: reklameinntekter og brukarinntekter. Med unntak av i 2023 har brukarinntektene til dei kommersielle kringkastarane hatt ein kraftig vekst år for år. Dei kommersielle kringkastarane har lagt store delar av programtilbodet i såkalla premiumpakkar og strøymetenester, der sjåarane får tilgang ved kjøp av abonnement. Mange er for eksempel villige til å betale relativt store summar for abonnement som let dei sjå på sport på lineær-tv eller på online-video. Tv-verksemdene får vidare distribusjonsinntekter frå tredjepartsdistributørar som sel kanalpakkar med innhaldet deira, og abonnementsinntekter frå eigne strøymetenester som TV 2 Play og Discovery+. Til saman auka brukarinntektene frå sal av premiumkanalar, abonnementsinntektene og distribusjonsinntektene med 21 prosent frå 2020 til 2024, frå 4,6 milliardar til 5,6 milliardar kroner. Vi har ikkje samanliknbare tal for brukarinntektene i 2025. Medietilsynet anslår likevel brukarinntektene til dei kommersielle kringkastarane for 2025 til 5,0 milliardar kroner basert på tilgjengelege data.25
Fram til 2017 var marknaden for reklame i tv og radio i vekst, men sidan har reklameinntektene til desse aktørane samla falle med 17 prosent fram til 2024. Reklameinntektene til dei kommersielle tv-verksemdene var på sitt høgaste nivå i 2017 med 3,9 milliardar kroner. Deretter sokk dei jamt til 3,1 milliardar i 2024. I 2025 hadde tv-verksemdene igjen 3,9 milliardar kroner i reklameinntekter. Reklameinntektene for 2024 og 2025 er ikkje samanliknbare (sjå fotnote 26). Reklameinntektene til radioverksemdene var dei høgaste nokosinne med 689 millionar kroner i 2025. Dei nasjonale kommersielle radioverksemdene hentar framleis så godt som alle inntektene sine frå reklame. Frå 2021 og framover har begge dei nasjonale kommersielle radioverksemdene auka reklameinntektene kraftig, og inntekter frå radio og lyd har med dette ei heilt anna utvikling enn reklameinntektene i dei andre redigerte nyheits- og aktualitetsmedia.
Dei siste åra har tilbodet av podkastar og andre former for bestilte lydtenester blitt kraftig utvida. Enkelte av dei store aktørane har etablert betalte abonnementsløysingar for podkastar. Dei økonomiske effektane av dei nye tilboda er ikkje synlege i rekneskapane til kringkastarane for 2025, men nye tilbod kan opne for at radioverksemdene får nye inntektskjelder og dermed fleire bein å stå på.
I 2025 var dei samla driftsinntektene til dei nasjonale kringkastarane nær 9,6 milliardar kroner. Inntektene frå dei nasjonale kommersielle radioaktørane utgjorde 684 millionar av dette.
Dei totale driftsinntektene til radioverksemdene auka med 13 millionar kroner, eller 2,0 prosent, og driftsinntektene til dei kommersielle tv-verksemdene auka med 195 millionar kroner, eller 2,2 prosent, frå 2024 til 2025.
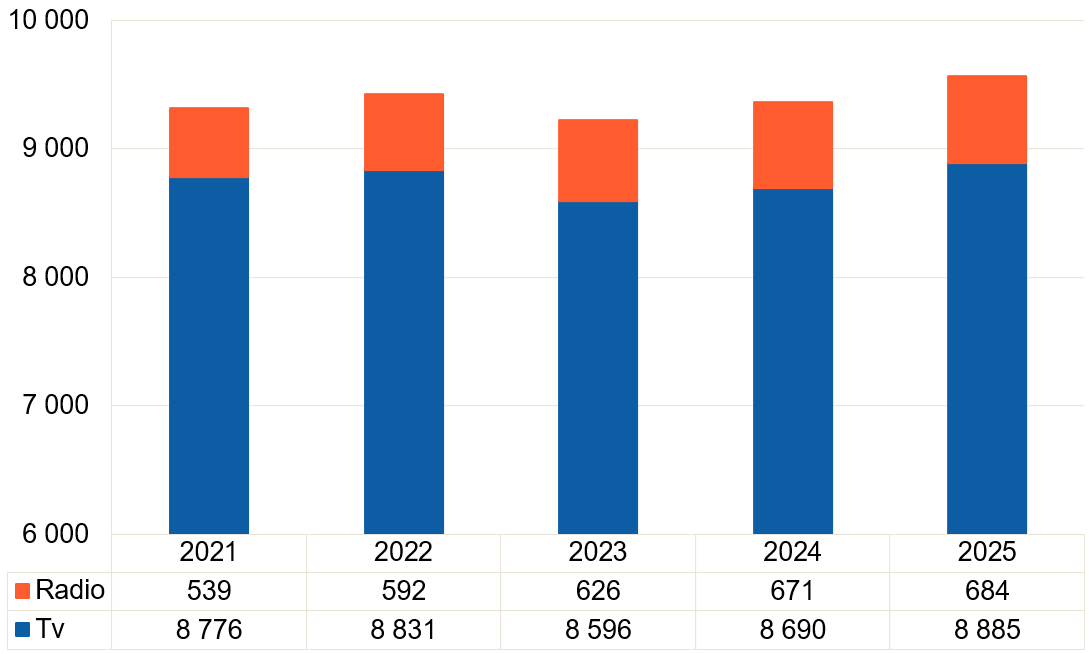
4.1 Betre lønnsemd blant tv-verksemdene, og framleis rekordhøg lønnsemd for dei nasjonale radioane
Tv-verksemdene hadde betre lønnsemd26 i 2025 enn året før. Driftsresultatet gjekk opp frå 247 millionar kroner i 2024 til 360 millionar i 2025. Det gir ein driftsmargin på 4,6 prosent. Sidan reklame- og brukarinntektene ikkje er samanliknbare i 2024 og 2025, er det vanskeleg å seie noko sikkert om årsakene til den betra lønnsemda utover at ho kjem av auka inntekter. Årsrekneskapane til enkelte av dei kommersielle tv-verksemdene gjer i liten grad greie for detaljar rundt utviklinga i driftsinntektene. Ein konsekvens av det er at denne rapporten ikkje kan gå i detalj om utviklinga i driftsøkonomien til tv-verksemdene.
TV 2 kunngjorde27 i november 2023 at verksemda ville kutte om lag 400 millionar kroner i kostnader i 2024. I 2025 kutta TV 2 tolv årsverk og grunngav det med innføringa av meirverdiavgift på elektroniske nyheitstenester.28
Med unntak av åra 2019 til 2021 har tv-verksemdene hatt svak lønnsemd i åra etter 2015. Dette skjer trass i stadig aukande driftsinntekter fram til og med 2022. Forklaringa er stadig høgare kostnader knytte til kjøp av senderettar og auka satsing på strøymetenester. Den samla lønnsemda til tv-selskapa blir sterkt påverka av store sportsarrangement som OL og fotball-VM. I åra med slike arrangement har selskapa ekstra høge kostnader knytte til kjøp av senderettar og produksjon av sendingane. I 2022 og 2024 blei det arrangert OL og fotball-VM/-EM for herrar, og driftskostnadene auka dermed desse åra. Sommar-OL og fotball-EM som skulle vore arrangerte i 2020, blei utsette til 2021, og dette bidrog til høge kostnader i 2021.
Warner Brother, som eier Discovery Networks Norway, har i lengere tid vært forsøkt kjøpt av enten de amerikanske mediegigantene Paramount eller Netflix. Paramount vant fram i oppkjøpskampen etter et forlik i amerikansk rettsvesen i september 202629. Det er uklart hvilken betydning oppkjøpet får for selskapets kringkastingsvirksomhet i Norge. Discovery Networks Norway satte i 2025 av 610 millioner kroner til utbetaling av utbytte til sine eiere.
Driftsresultatet for kommersiell riksdekkande radio gjekk opp med 9 millionar kroner til 171 millionar frå 2024 til 2025. Lønnsemda i 2025 var historisk god, med ein driftsmargin på 25 prosent. Nasjonale kommersielle radioverksemder er med god margin dei mest lønnsame medieverksemdene som blir omtalte i denne rapporten. Den gode lønnsemda i 2025 kom av auka reklameinntekter og god kostnadskontroll.
Figur 38 og Figur 39 viser lønnsemdsutviklinga i kroner og marginar i prosent for radio- og tv-verksemdene dei siste fem åra.
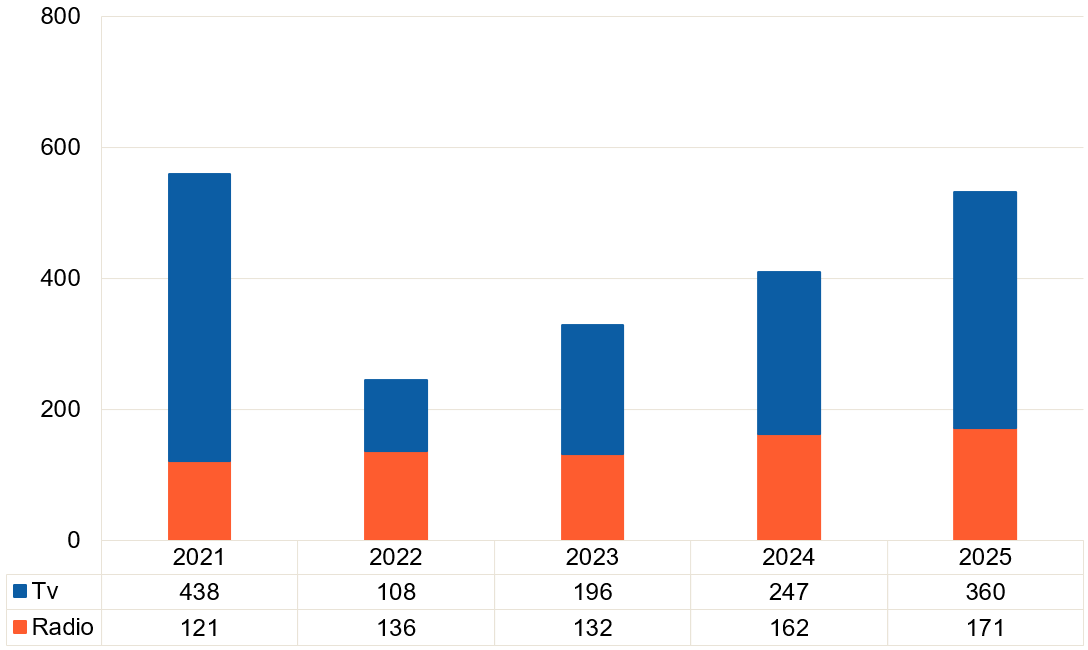
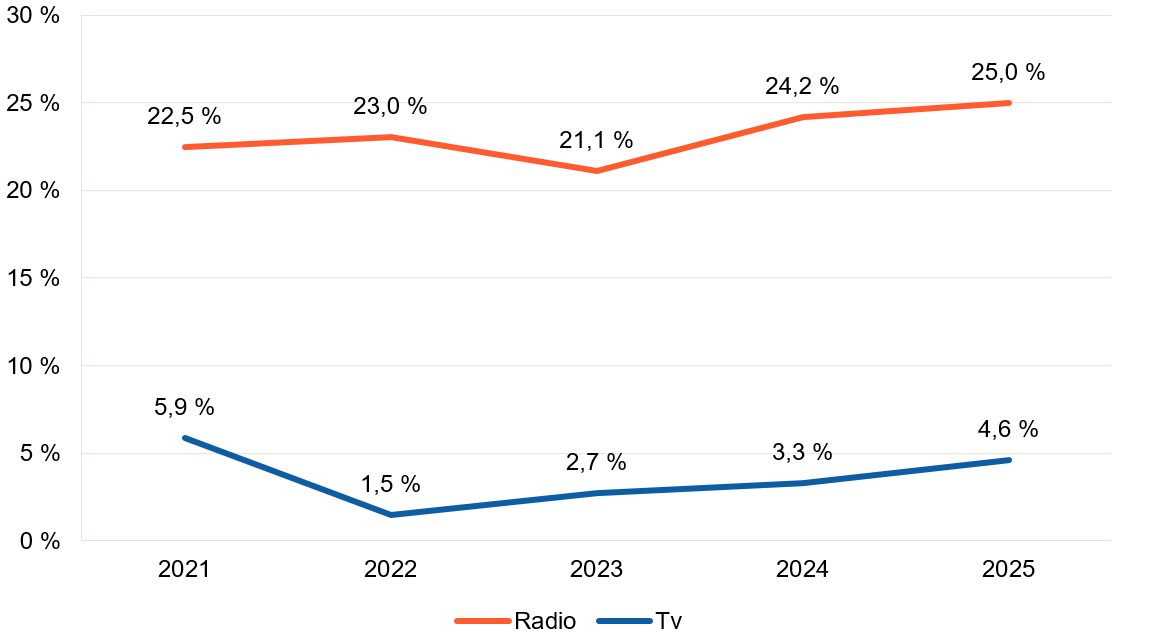
I ti av dei siste elleve åra har radioverksemdene hatt høgare driftsmarginar enn tv-verksemdene. Den vedvarande gode lønnsemda til radioverksemdene kjem av at P4 har hatt høg lønnsemd over lang tid. Frå 2020 har også Bauer Media hatt eit positivt driftsresultat. Den vedvarande gode lønnsemda i radiobransjen vil kunne gjere det attraktivt for andre aktørar å etablere seg i konkurranse med P4 og Bauer Media i den norske radiomarknaden.
4.2 Reklameinntektene utgjer under halvdelen av dei nasjonale tv-verksemdene sine inntekter, mens inntektene frå radioreklame er rekordhøge
I 2025 hadde dei nasjonale kringkastarane samla nær 4,6 milliardar kroner i reklameinntekter, 800 millionar kroner meir enn Medietilsynet sitt anslag for 2024. Som vi har sett, er ikkje tala for tv-verksemdene sine reklameinntekter i 2024 og 2025 samanliknbare. Reklameinntektene til dei nasjonale tv-verksemdene var 3,9 milliardar kroner i 2025. Radioverksemdene auka reklameinntektene sine med 14,2 millionar kroner, eller 2,1 prosent, til 683 millionar kroner frå 2024 til 2025.
Etter 2017, som var året da dei nasjonale tv-verksemdene hadde høgast reklameinntekter, blei dei samla reklameinntektene til dei nasjonale kringkastarane lågare år for år fram til 2020. I 2021 og 2022 fekk kringkastarane ein liten auke i reklameinntektene, før inntektene gjekk ned igjen i 2023 og 2024. Reklameinntektene utgjer ein stadig mindre del av driftsinntektene til tv-verksemdene. Fram til 2017 utgjorde reklameinntektene meir enn halvparten av driftsinntektene deira. I 2025 utgjorde reklameinntektene 43,7 prosent av driftsinntektene.
Ifølgje Mediebyråforeningen gjorde tv det svært godt i den norske reklamemarknaden i 2025.30
Tala for reklameinntektene til tv-verksemdene er henta frå IRM.31 Reklameinntektene til tv-verksemdene inkluderer inntekter frå sal av reklameplass retta mot den norske marknaden og inntekter som er genererte av utanlandskbaserte tv-kanalar som TV3 og MAX. Frå 2025 inkluderer tala også sal av reklameplass på kringkastarane sine strøyme- og videotenester, såkalla total-tv. Reklameinntektene til lokal-tv-verksemdene er trekte frå.
Opplysningar om reklameinntektene til radioverksemdene er henta frå dei offentlege årsrekneskapane til desse verksemdene.
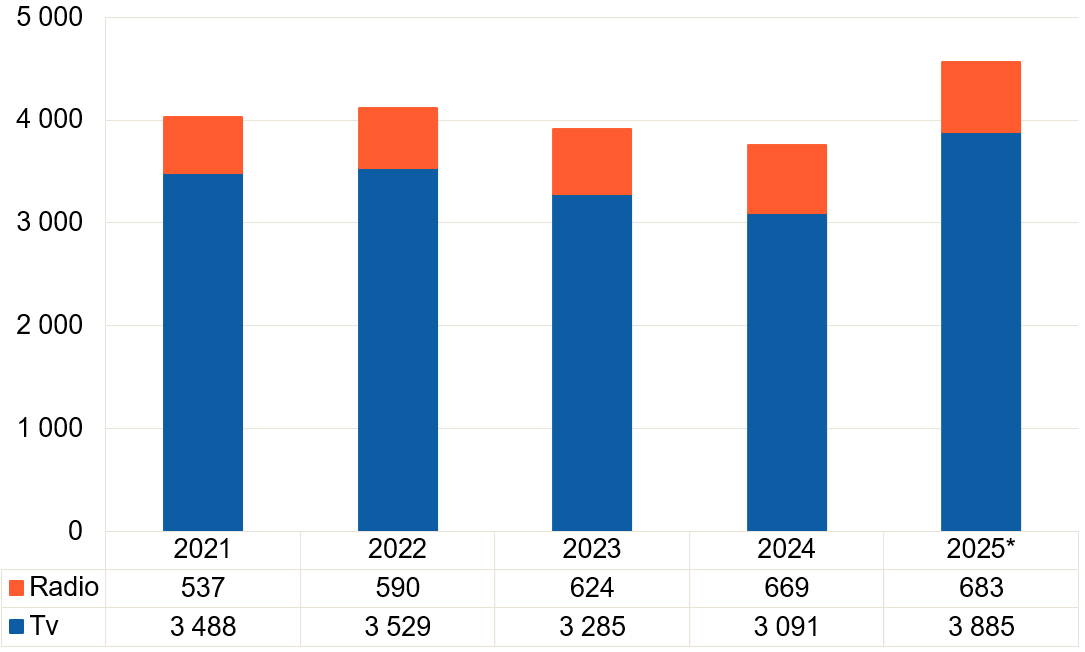
Kjelde: https://www.irm-media.no/om-irm/aarsstatistikk/. * Tv-verksemdene sine reklameinntekter for 2024 og 2025 er ikkje samanliknbare. Sjå utdjupande forklaring i fotnote 26.
Tv-verksemdene har tapt 211 millionar kroner, eller 6,4 prosent, i reklameinntekter frå lineær-tv mellom 2020 og 2024. I 2025, der reklameinntektene for lineær- og strøymetenester er inkluderte (total-tv), hadde tv-verksemdene 3 885 millionar kroner i reklameinntekter. TV 2 hadde den største marknadsdelen i den norske tv-marknaden, med vel 60 prosent av dei samla tv-reklameinntektene i 2025.
Reklameinntektene til radioverksemdene var rekordhøge i 2025 med 683 millionar kroner. Inntektene har auka med 146 millionar kroner, eller 27 prosent, frå 2021. Den positive haldninga annonsørane har til lydmedium og radio som reklamekanalar, har i svært liten grad komme lokale radioverksemder til gode. Dette er nærmare omtalt i neste kapittel.
I 2025 sokk lyttaroppslutninga om kanalane til dei to nasjonale radioverksemdene med om lag to prosentpoeng.32 Trass i dette auka radioreklameinntektene. Radiokanalen P4 peikar sjølv på at det framleis er høg etterspørsel etter lydreklame blant annonsørane.33 Ei anna forklaring på auka inntekter kan vere at nye digitale annonseformat for lyd, saman med utbreiinga av nettradio, gjer det mogleg å målrette annonsar betre enn tidlegare.34 Samla gjer dette radio til ein meir effektiv reklamekanal for annonsørane.
4.3 Ny metode for å fastsette brukarinntektene til tv-verksemdene
I 2025 kom 56 prosent av inntektene til dei kommersielle tv-verksemdene frå andre kjelder enn reklame. Desse inntektskjeldene er blant anna betaling frå selskap som distribuerer innhaldet til tv-verksemdene, sal av kanalpakkar, og abonnement på strøymetenester der ein får sjå innhald mot betaling. Dette er inntektskjelder som blir stadig viktigare for å finansiere dei kommersielle tv-verksemdene etter kvart som reklameinntektene minkar. Reklameinntektene blir mindre fordi større fragmentering i tv-marknaden gir lågare sjåartal lineært og online, og dessutan fordi senderettane til blant anna fotballkampar både blir dyrare og blir flytta mellom ulike tv-aktørar. Fleire av selskapa har auka inntektene sine gjennom å reforhandle avtalar med distributørselskapa.
Som vi har sett tidlegare i denne rapporten, er anslaga for dei kommersielle tv-verksemdene sine brukarinntekter i 2024 og 2025 ikkje samanliknbare, grunna endringar.
Årsrekneskapane til tv-verksemdene viser at driftsinntektene frå distribusjon og abonnement auka frå 4,6 milliardar kroner i 2020 til 5,6 milliardar i 2024 – ein auke på 21 prosent. I all hovudsak er dette distribusjonsinntekter og brukarbetaling for abonnement på kanalpakkar og strøymetenester. Desse tala har fram til 2024 også inkludert verksemdene sine reklameinntekter frå strøyme- og videotenester. Frå 2025 har reklameinntektene eit samla tal som inkluderer inntekter frå lineær-tv og strøyme- og videotenester. Dermed vert det forskyvingar mellom reklameinntektene og dei andre inntektene til verksemdene. Utviklinga i brukarinntekter har variert kraftig mellom dei tre største kommersielle verksemdene i den norske tv-marknaden. To av selskapa offentleggjer ikkje forklaringar på utviklinga av brukarinntektene i årsrekneskapane sine. Desse selskapa spesifiserer heller ikkje brukarinntektene i rekneskapane.
Figur 41 viser fordelinga av reklame- og brukarinntekter blant tv-verksemdene dei siste fem åra. NRK har ikkje reklameinntekter og er ikkje med i talgrunnlaget for Figur 41.
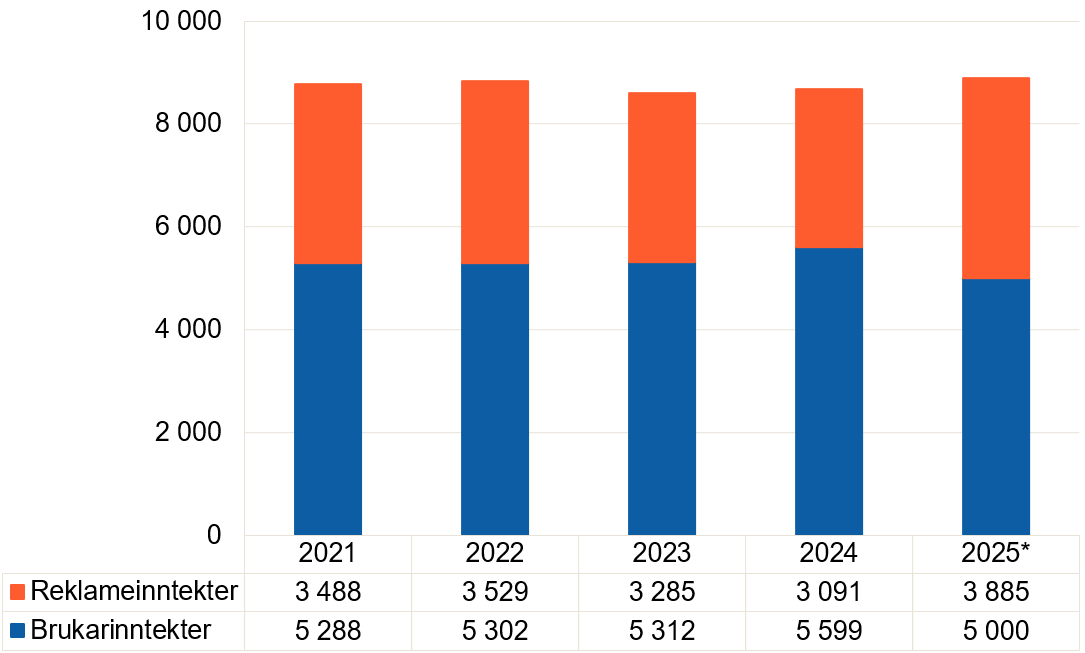
* Tv-verksemdene sine reklame- og brukarinntekter for 2024 og 2025 er ikkje samanliknbare. Sjå utdjupande forklaring i fotnote 26.
4.4 NRK hadde høgare driftsinntekter det siste året
NRK er den største medieverksemda i Noreg målt både i driftsinntekter og i talet på tilsette. NRK er frå 2020 finansiert over statsbudsjettet, og er dermed ikkje direkte påverka av marknadskreftene slik dei andre medieverksemdene er.
NRK fekk knapt 6,7 milliardar kroner i offentleg tilskott i 2025. Dei totale driftsinntektene var på vel 6,9 milliardar kroner – opp med 191 millionar kroner, eller 2,9 prosent, frå 2024.
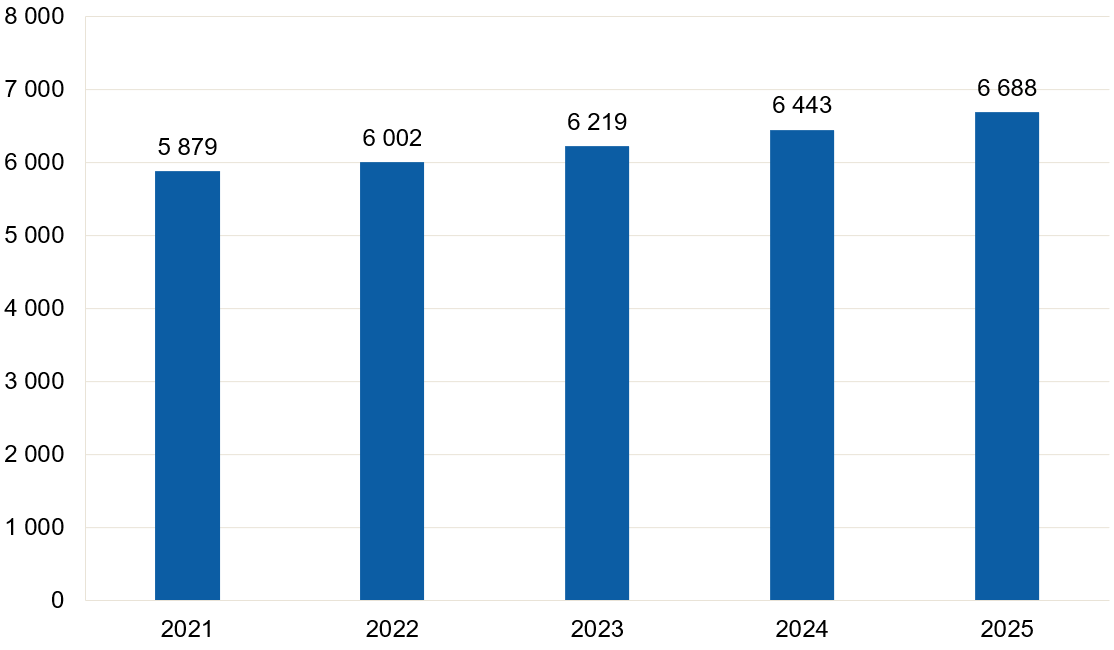
I tillegg at NRK får offentlege tilskott har verksemda høve til å hente inntekter frå blant anna royalties, sponsing og utleige av produksjonskapasitet. I 2025 hadde NRK 180 millionar kroner i andre inntekter. Andre inntekter har årleg utgjort mellom to og fire prosent av dei samla inntektene til NRK dei siste fem åra.
Den kommersielle verksemda til NRK er samla i NRK Aktivum. NRK eig halvparten av Norges Televisjon (NTV), ein tredel av Norsk Radio AS og 17 prosent av Faktisk.no. I tillegg har NRK oppretta eit holdingselskap som eig eigedommane der NRK sitt nye hovudkontor skal byggast.
NRK har ikkje lønnsemd som formål. Til vanleg går derfor NRK med eit bagatellmessig over- eller underskott. I 2025 hadde NRK et driftsunderskott på 108 millionar kroner.
5 Lokalkringkastarane
Dette kapittelet tar for seg den økonomiske utviklinga til lokalradio- og lokal-tv-verksemder frå 2021 til 2025. Datagrunnlaget er årsmeldingar Medietilsynet har motteke frå kringkastarane som driv lokalradioverksemd på FM- og DAB-nettet, og dessutan årsmeldingar frå seks lokal-tv-verksemder.
Sidan 2022 har kringkastingsregelverket kravd at verksemder med konsesjon til å sende lokalradio på DAB-nettet skal sende inn årsmeldingar. Dermed blei datagrunnlaget utvida i 2022, da 29 radioverksemder sende inn årsmelding for første gong. Verksemder med konsesjon til å sende lokalradio på FM-nettet har hatt plikt til å sende inn årsmelding sidan det blei gitt konsesjonar for lokalradiosendingar på FM-nettet på 1980-talet.
Samanlikna med dei føregåande åra viste 2025 ei driftsøkonomisk betring for lokalkringkastarane. Inntektene auka, og lønnsemda blei samla sett betre. Utviklinga kjem etter fleire år med inntektssvikt og betydelege underskott, og ho teiknar difor eit noko mindre negativt bilete enn tidlegare. Det er likevel for tidleg å seie om forbetringa i 2025 varslar betring i lokalradioøkonomien på sikt. Bransjeorganisasjonen Norsk Lokalradioforbund sine framskrivingar av den økonomiske situasjonen fram mot 2030 varslar om dårlegare tider framover, blant anna på grunn av lågare lyttartal.
I åra etter pandemien har lokalradioøkonomien vore gjennom store negative endringar – det gjeld både omsetning, lønnsemd og forholdet mellom dei ulike inntektskjeldene. Lokalradiobransjen står framleis overfor krevjande problemstillingar og utfordringar.
Denne rapporten viser den økonomiske utviklinga i eit femårsperspektiv. Det første året i femårsserien er pandemiåret 2021. Pandemien fekk langt større konsekvensar for driftsøkonomien i lokalradioane enn i resten av mediebransjen. Reklameinntektene fall med 20 prosent, gåver og frivillige lisensinntekter fall med 30 prosent, og bingoinntektene auka med nær 40 prosent i løpet av pandemien. Dei kommersielle radioane kvitta seg med lønte tilsette, slik at lønnskostnadene i 2021 var 70 prosent av lønnskostnadene i 2019. På den andre sida auka bingoradioane talet på tilsette, slik at lønnskostnadene der auka med 62 prosent frå 2019 til 2021. Desse forholda må ligge til grunn for korleis vi forstår utviklinga i økonomien i dei ulike lokalradiotypane frå 2021 til 2025.
Utviklinga for dei nasjonale radioaktørane tyder på at annonsørane i aukande grad ser lyd som ein interessant reklamekanal. I 2025 hadde lokalradioverksemdene den største auken i reklameinntektene på fem år. Reklameinntektene i 2025 var likevel 20 prosent lågare enn i toppåret 2019. Nielsen sine målingar viser at lyttaroppslutninga om dei nasjonale radioane gjekk noko ned i 2025,35 og delen av befolkninga som lyttar til lokalradio, har gått ned sidan 2019, ifølgje tal frå Kantar.36 Nedgangen i lyttartala kan verke inn på høvet lokalradioverksemdene har til å skaffe inntekter. Dette gjeld alle typar inntekter, men spesielt reklame- og sponsorinntekter.
Dei høge, pandemirelaterte inntektene lokalradioane hadde frå bingospel, er nå nede på eit meir normalt nivå.
Som følgje av auken i driftsinntekter gjekk færre lokalradioar med underskott siste år. 56 av 111 lokalradioverksemder gjekk med driftsunderskott i 2025, mot 71 av 118 i 2024. For å bli verande i økonomisk balanse kan fleire radioverksemder moglegvis bli nøydde til å redusere driftsutgiftene ytterlegare framover. Dette kan bli krevjande, og det kan også sette driftsgrunnlaget til mange radiokanalar under sterkt press.
5.1 Auka driftsinntekter
Lokalradiokringkastarane omsette for 236 millionar kroner i 2025. Dette var ein auke på 14 millionar kroner, eller 6,4 prosent, frå 2024. Årsaka til auken var i all hovudsak auka reklameinntekter og auka offentlege tilskott.
Ikkje alle radioverksemder leverte årsmelding for både 2024 og 2025. Dei 95 radioverksemdene som leverte årsmelding i både 2024 og 2025, hadde ein auke på 14,9 millionar kroner i driftsinntektene siste året.
Inntektene til lokalradioverksemdene har variert frå 222 til 237 millionar kroner i åra frå 2021 til 2025. Figur 43 viser inntektsutviklinga for lokalradiobransjen frå 2021 til 2025. Inntektene er 8,2 millionar kroner, eller 3,6 prosent, høgare i 2025 enn i 2021. Målt i 2025-kroner (faste prisar) var inntektene til lokalradioverksemdene 34 millionar kroner, eller 12,7 prosent, lågare i 2025 enn i 2021.
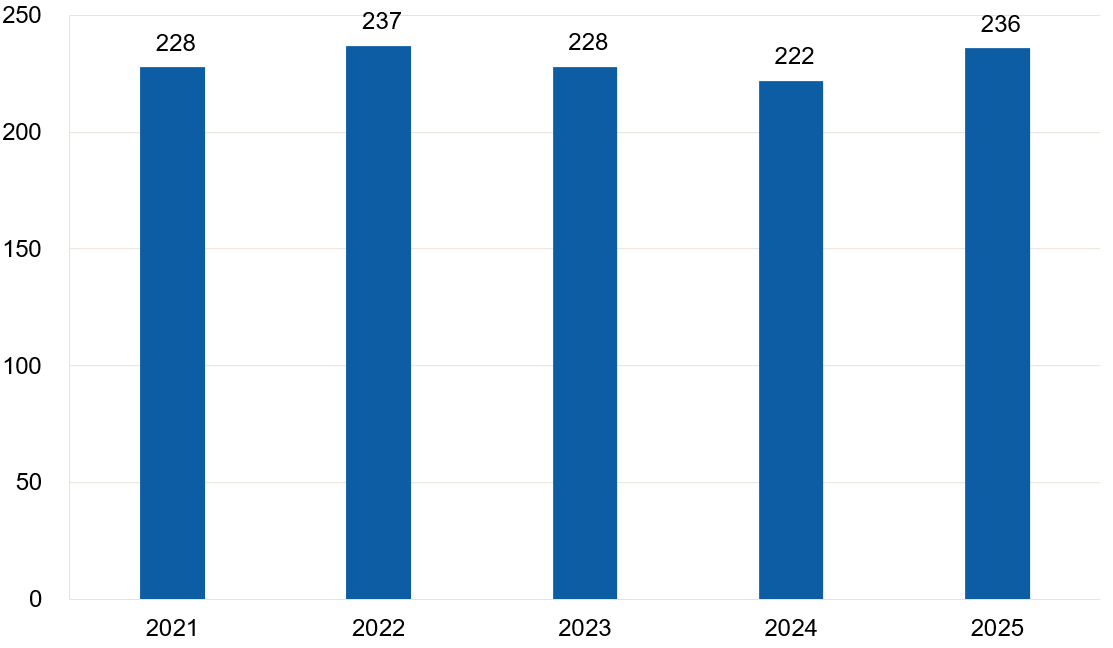
Figur 44 viser endringane i samansetjinga av driftsinntektene til lokalradioverksemdene frå 2021 til 2025. Figuren viser at delen som reklameinntektene og bingoinntektene utgjorde av dei samla inntektene, heldt fram med å gå ned. Historisk sett har reklameinntekter vore den viktigaste inntektskjelda til lokalradioane. Etter at reklameinntektene og bingoinntektene var jamstore i 2024, er reklameinntektene i 2025 igjen den største inntektskjelda.
Reklameinntektene gjekk opp med 12,8 prosent til 92 millionar kroner frå 2024 til 2025, men dei var 2,6 millionar kroner, eller 2,8 prosent, lågare i 2025 enn i 2021. I motsetning til dei nasjonale radioaktørane, som har hatt ein kraftig vekst i reklameinntekter dei siste åra, har ikkje lokalradioverksemdene klart å hente inn igjen reklameinntekter som gjekk tapt under pandemien.
Bingoinntektene fekk eit solid oppsving under pandemien. I 2025 var desse inntektene noko lågare enn i 2024, men dei var framleis høgare enn i åra før pandemien. Lokalradioverksemdene hadde 73 millionar kroner i bingoinntekter i 2025, mot 76 millionar kroner i 2024. Dette utgjer ein nedgang på 2,7 millionar kroner, eller 3,6 prosent.
Donasjonar, gåver, frivillige lisensar og andre ikkje-kommersielle bidrag er viktige for driftsøkonomien til mange av dei mindre lokalradioverksemdene. I 2025 utgjorde desse inntektene 27 millionar kroner, opp 7,1 prosent frå 2024, og dei har med det aldri vore høgare. Det høge nivået på desse inntektene i 2025 kan for ein stor del forklarast av at éin enkelt aktør har mottatt vesentleg større gåver i løpet av dette året enn i tidlegare år.
Reklame og bingo utgjorde til saman 70 prosent av totalinntektene til lokalradioverksemdene i 2025. Frivillige lisensar og gåver utgjorde vel 11 prosent av inntektene, mens dei resterande inntektskjeldene til saman utgjorde 19 prosent av inntektene.
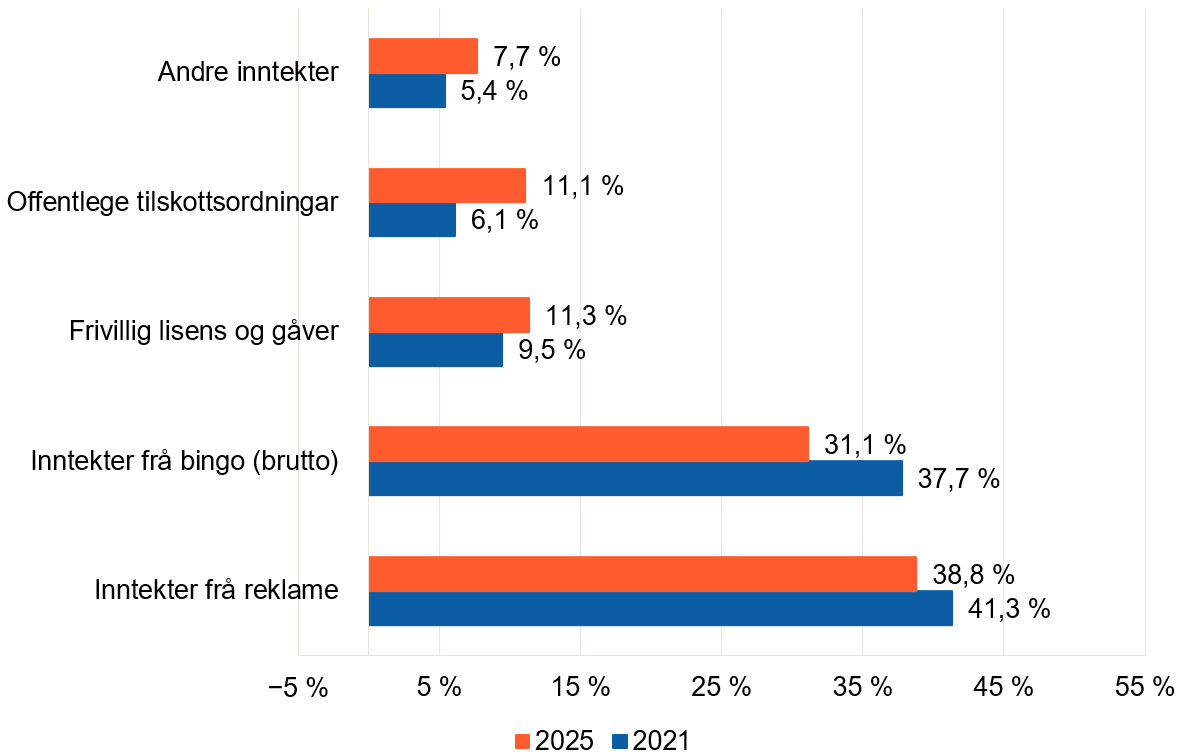
Lokalkringkastarane er ei samansett gruppe. Dei fleste aktørane er mindre, lokale radiostasjonar, som i stor grad blir drivne av frivillige, mens ein del av aktørane har fleire tilsette og driv meir kommersielt. Delt inn etter kva dei har som si viktigaste inntektskjelde, er det fire kategoriar lokalradioverksemder:37
- kommersielle radioverksemder (der meir enn 50 prosent av driftsinntektene kjem frå reklame)
- bingoradioverksemder (der bingo er den største inntektskjelda)
- ikkje-kommersielle radioverksemder (der sponsing, gåver og frivillige lisensar er dei viktigaste inntektskjeldene – i denne kategorien er også minoritetsradioverksemdene)
- ikkje-klassifiserte radioverksemder (radioverksemder som ikkje har klassifisert inntektskjeldene sine, men berre har oppgitt «andre inntekter»)
Den største kategorien i 2025 var bingoradioverksemder, som utgjorde 37 av dei 104 verksemdene som rapporterte om driftsinntekter.38 Talet på lokalradioverksemder i dei ulike kategoriane i 2025 kjem fram i Figur 45. Størst endring er det i talet på ikkje-kommersielle verksemder, der det var sju færre i 2025 enn i 2024.
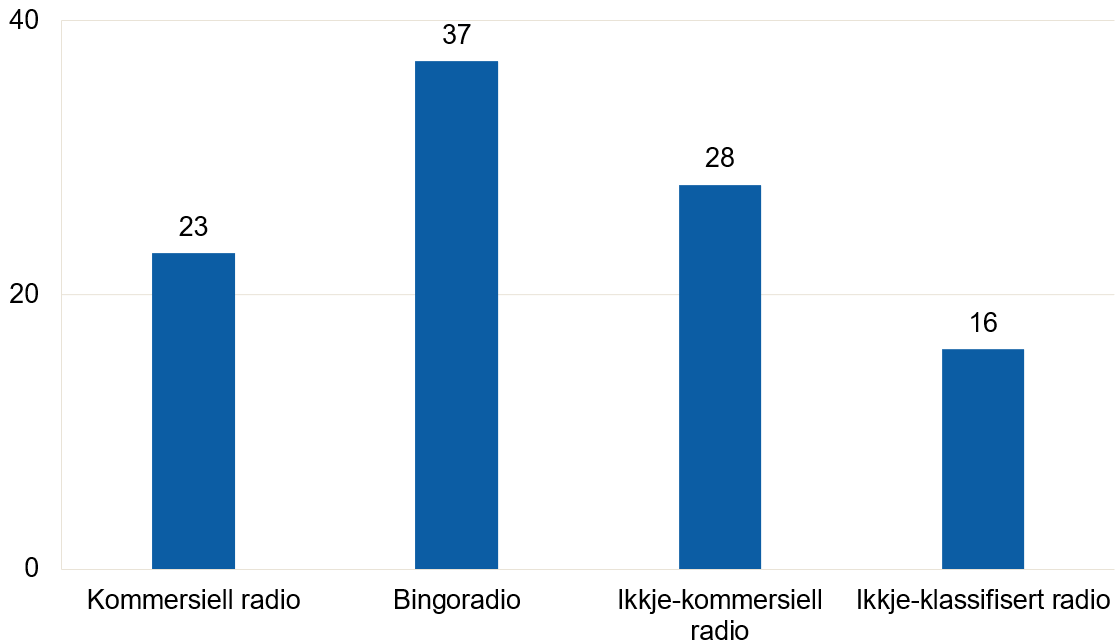
Figur 46 viser storleiken på driftsinntektene til radioverksemdene i dei ulike kategoriane der det er rapportert om inntekter.
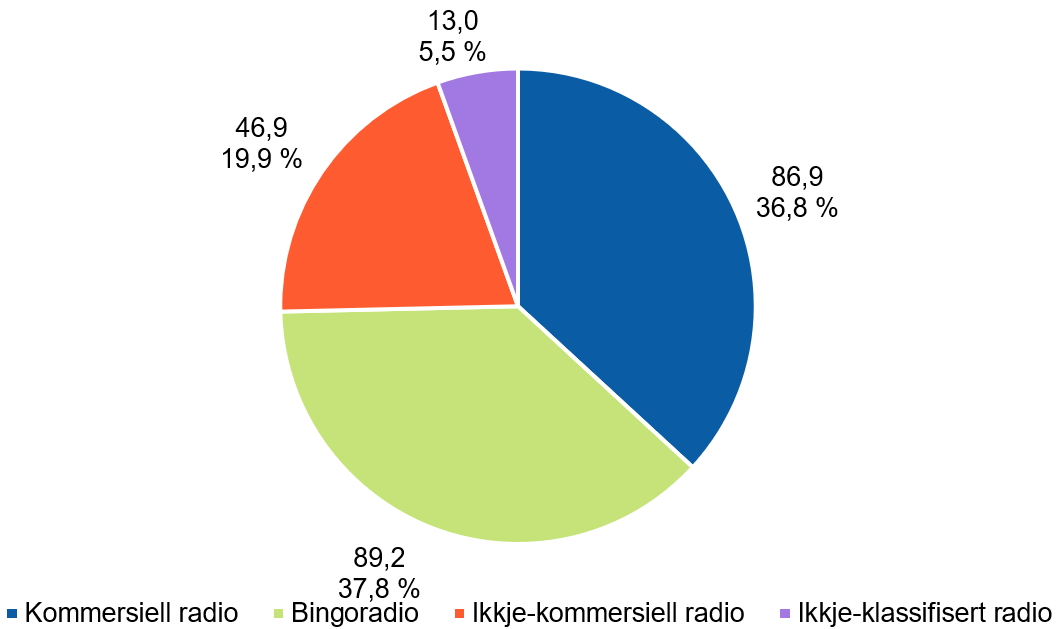
I 2025 hadde dei bingofinansierte og dei kommersielle lokalradioverksemdene om lag like stor omsetning. Desse to kategoriane stod til saman for 176 millionar kroner, eller 74,6 prosent, av inntektene til lokalradioverksemdene i 2025. Dei ikkje-kommersielle lokalradioverksemdene har auka delen av driftsinntektene frå 13,6 prosent i 2021 til 19,9 prosent i 2025.
Enkelte radioverksemder har om lag like store inntekter frå fleire av kjeldene. Desse verksemdene kan veksle mellom kategoriane frå år til år, ettersom dei for eksempel kan ha bingo som den viktigaste inntektskjelda eitt år, for så å ha reklame som den viktigaste inntektskjelda året etter.39 Ein gjennomgang av radioverksemdene som skiftar kategori, viser at dette er ei viktig forklaring på endringar i talet på lokalradioverksemder i dei ulike kategoriane. Dei fleste lokalradioverksemdene som skiftar kategori, har små inntekter, og tidlegare har skifte av kategori hatt liten innverknad på utviklinga i inntektene og utgiftene for kvar av dei ulike radiokategoriane.
I 2023 gjekk Nea Radio frå å vere bingoradio til å bli kommersiell radio. Dette er ei av dei største lokalradioverksemdene målt etter inntekt. Når denne verksemda skiftar kategori, fører det med seg betydelege endringar i både inntektsnivå og samansetjing i begge kategoriane. For eksempel hadde Nea Radio med seg nær 5 millionar kroner i bingoinntekter inn i kategorien «kommersiell radio» i 2023, der bingoinntekter tidlegare har vore ei marginal inntektskjelde. Radio 3,16 skifta kategori frå kommersiell til ikkje-kommersiell radio i 2024. Radio 3,16 omsette for nær 5 millionar kroner i 2024.
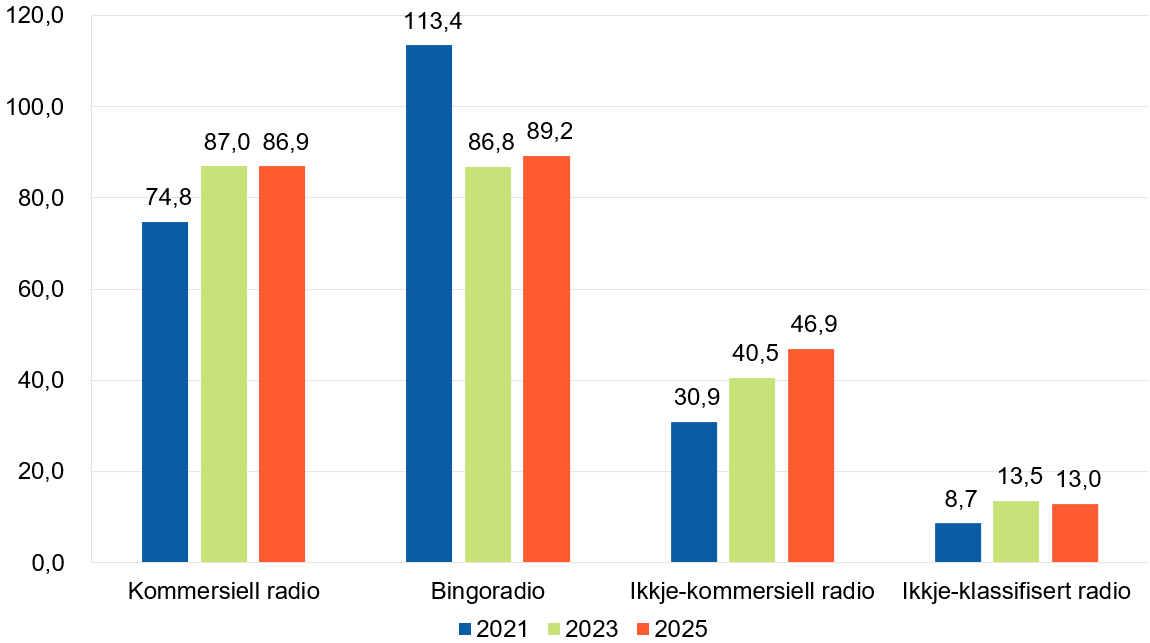
Dei kommersielle og ikkje-kommersielle radioverksemdene tapte store delar av inntektene i 2020. Figur 47 viser nivået på reklameinntekter i dei kommersielle radioverksemdene og bingoinntekter i bingoradioverksemdene for utvalde år etter pandemien. Etterverknadene av pandemien er framleis til stades i form av lågare reklameinntekter og høgare bingoinntekter. Nedgangen i inntektene til bingoradioane frå 2021 til 2023 er i stor grad eit resultat av at Nea Radio tok med seg nær 15 millionar kroner da dei skifta kategori. Vidare viser figuren at dei ikkje-kommersielle radioverksemdene samla sett har hatt økonomisk vekst i perioden frå 2021 til 2025.
Medietilsynet har i 2025 i tillegg fått årsmelding frå sju lokalradioverksemder som berre opplyser om driftskostnader. I all hovudsak kjem desse meldingane frå verksemder som ikkje har lokalradio som hovudformål, som studentsamskipnader, utdanningsinstitusjonar, fagforeiningar og livssynsorganisasjonar. I 2025 rapporterte éi av desse sju radioverksemdene om 1,3 millionar kroner i driftskostnader. Dei andre seks verksemdene hadde til saman 298 000 kroner i driftskostnader i 2025.
5.2 Dei kommersielle radioverksemdene auka inntektene i 2025
Dei kommersielle radioverksemdene hadde 86,9 millionar kroner i driftsinntekter i 2025, det vil seie ein oppgang frå 2024 på 7,4 millionar kroner, eller 9,3 prosent. Fleire av dei store kommersielle lokalradioane hadde auka reklameinntekter, og éi enkelt radioverksemd auka reklameinntektene med 6,7 millionar kroner i 2025.
Inntektene dei kommersielle radioverksemdene hadde frå sal av reklameplass, var 70,9 millionar kroner i 2025, opp med 11,7 prosent frå 63,5 millionar kroner i 2024. Reklameinntektene er den største inntektskjelda i driftsøkonomien til dei kommersielle lokalradioverksemdene. Likevel er trenden at andre inntektskjelder, som offentlege tilskott, har blitt viktigare for desse radioane. I 2025 stod reklameinntektene for 82 prosent av inntektene, mot 92 prosent i 2021.
Figur 48 viser inntektskjeldene til dei kommersielle lokalradioverksemdene i 2025.
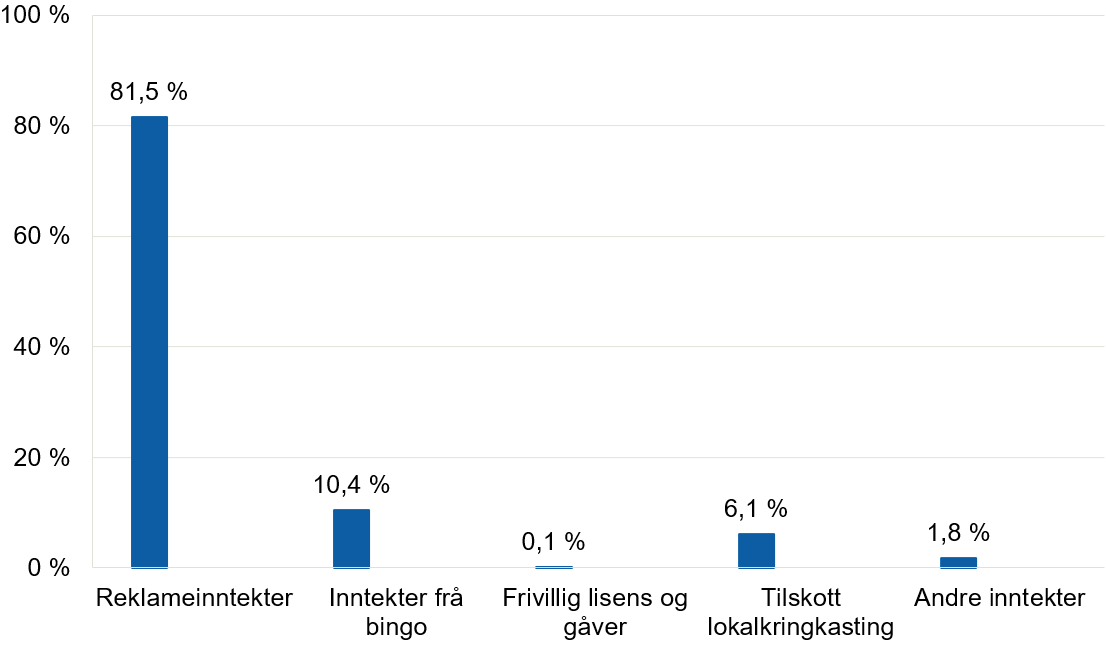
Dei kommersielle radioverksemdene rapporterte om 47,4 årsverk i 2025, marginalt ned frå 48,2 årsverk i 2024. Samanliknar vi med 2023, er nedgangen derimot på 22 prosent, frå 60,8 årsverk.
5.3 Driftsinntektene til bingoradioverksemdene har gått ned frå eit historisk høgt nivå
Bingoradioverksemdene har tapt 24,3 millionar kroner i driftsinntekter sidan 2021. Dette svarer til 21,4 prosent. I 2021 hadde bingoradioverksemdene (inkludert Nea Radio) rundt 113 millionar kroner i samla inntekter. 14,4 millionar kroner av nedgangen i dei siste fem åra kom av at Nea Radio skifta kategori frå bingoradio til kommersiell radio i 2023. Dei samla driftsinntektene i bingoradioane gjekk opp med 3,1 millionar kroner, eller 3,6 prosent, frå 2024 til 2025. Inntektene frå bingospel var nær identiske i 2024 og 2025, med 62,7 millionar og 62,8 millionar kroner.
Bingoradioverksemdene hadde 40,4 lønte årsverk i 2025, 3,5 færre enn i 2024. Dette utgjer ein nedgang på 8,0 prosent. Bemanninga i bingoradioverksemdene var dermed på det lågaste nivået i dette tiåret. Det er flest bingoradioverksemder utanfor dei store byane, og dei opererer ofte i område med få annonsørar. Figur 49 viser finansieringa av bingoradioverksemdene i 2025.
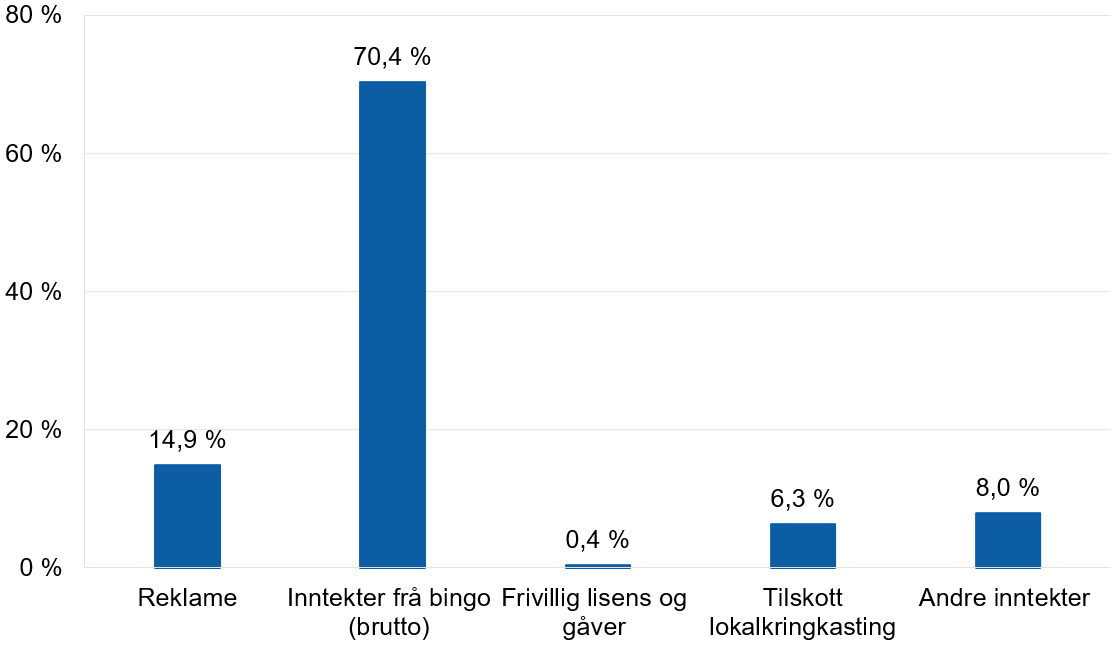
Reklame er den nest største inntektskjelda til bingoradioverksemdene og utgjorde 14,9 prosent av dei totale driftsinntektene i 2025.
5.4 Stor auke i dei totale driftsinntektene til ikkje-kommersielle lokalradioverksemder dei siste fem åra
Dei samla driftsinntektene til dei ikkje-kommersielle lokalradioverksemdene var 46,9 millionar kroner i 2025. Dette svarer til ein auke på 15,9 millionar kroner, eller 51,6 prosent, frå 2021. Slike lokalradioverksemder hadde i gjennomsnitt 1,7 millionar kroner i driftsinntekter i 2025, mot 0,9 millionar i 2021. Mykje av utviklinga i den ikkje-kommersielle delen av lokalradiobransjen kan forklarast med utviklinga i enkelte radioverksemder. Dei kristne radionettverka Radio 3,16, P7 og Radio pTro stod til saman for 49 prosent av dei samla driftsinntektene til dei ikkje-kommersielle lokalradioverksemdene, mens dei stod for 80 prosent av inntektene frå frivillige lisensar og gåver i 2025.
Gåver og frivillige lisensar utgjorde 55,7 prosent av dei totale inntektene til dei ikkje-kommersielle lokalradioverksemdene i 2025. Figur 50 viser inntektsgrunnlaget til desse lokalradioverksemdene i 2025. Inntekter frå frivillige lisensar og gåver var på 26,1 millionar i 2025.
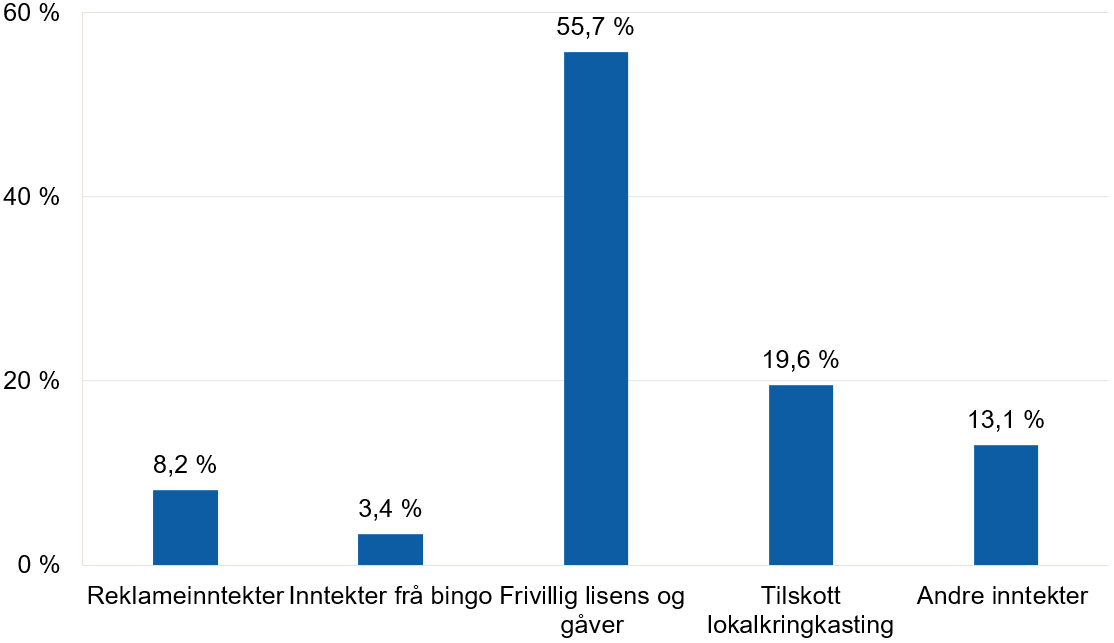
5.5 Ikkje-klassifiserte lokalradioverksemder
Lokalradioverksemder som ikkje har spesifisert inntektene sine i årsrekneskapen, hamnar (med unntak av minoritetsradioverksemder) i kategorien «ikkje-klassifiserte lokalradioverksemder». Det var 16 lokalradioverksemder i denne gruppa i 2025. Desse verksemdene hadde til saman 13 millionar kroner i driftsinntekter, og det utgjer 5,5 prosent av dei totale inntektene til lokalradioverksemdene. To verksemder stod for 72 prosent av omsetninga i denne kategorien i 2025.
5.6 Lokalradioverksemdene sender på FM, DAB og nett
Dei landsdekkande radioverksemdene gjekk over til DAB i 2017, men lokalradioverksemdene kan framleis sende både digitalt og på FM-nettet. Av lokalradioverksemdene som har levert årsmelding, hadde 31 berre sending på FM-nettet i 2025, 57 hadde sending på både DAB- og FM-nettet, og 23 verksemder hadde berre sendingar på DAB-nettet.40 22 av 23 kommersielle lokalradioverksemder sender enten berre på DAB eller på både FM og DAB. 14 bingoradioverksemder og 7 ikkje-kommersielle lokalradioverksemder sender berre på FM. Dei resterande 10 radioverksemdene som berre sender på FM, har varierande finansieringsformer. 97 av lokalradioverksemdene opplyser at dei også sender på nettradio.
Figur 51 viser at til saman 25 prosent av 2025-inntektene til lokalradioverksemdene blir genererte av verksemder som enten sender berre på FM-nettet eller berre på DAB-nettet. Størstedelen av dei samla inntektene til lokalradioane, 75 prosent, eller 176,1 millionar kroner, blir genererte av lokalradioverksemder med sending på både FM- og DAB-nettet.
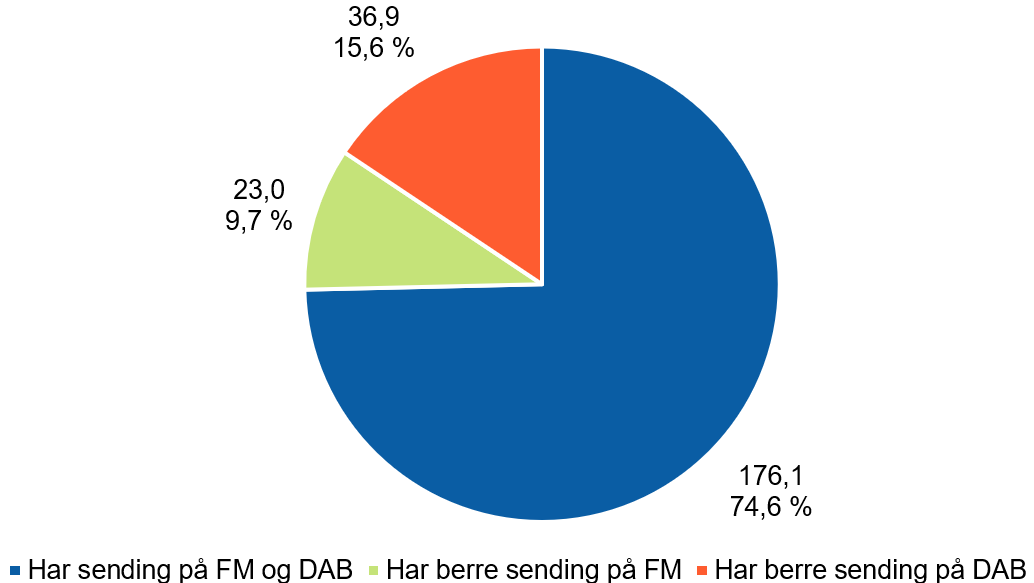
Dei 97 verksemdene som opplyser at dei også har nettradio, hadde 98,4 prosent av dei samla driftsinntektene til lokalradioverksemdene.
Enkelte lokalradioverksemder har også inntekter frå utleige av plass på DAB-sendarnettet.
Dei gjeldande FM-konsesjonane til lokalradioverksemdene er gyldige ut 2026. Det er vedtatt at konsesjonsperioden blir forlengd ut 2031 for såkalla innhaldskonsesjonar, det vil seie løyve til å sende radioinnhald i FM-nettet. Eit forslag til vilkår og tildelingsreglar for dei som driv FM-sendeanlegg, er ute på høyring med frist 13. november 2026. Lokalradioverksemdene treng tid til å bygge ut DAB-sendaranlegg og til å utvikle berekraftige forretningsmodellar for DAB-verksemda. Inntekter frå FM-verksemda finansierer framleis drifta av det store fleirtalet av lokalradioverksemdene.
5.7 Driftskostnader og lønnsemd i lokalradioverksemdene
Lokalradioverksemdene hadde 240,8 millionar kroner i driftsutgifter i 2025. Dette var 4,7 millionar kroner, eller 2,0 prosent, meir enn i 2024. Årsaka til vel halvparten av kostnadsauken var høgare leigekostnader for plass i DAB-sendeanlegg. Dei fleste kostnadspostane viste ein auke frå året før. Lokalradioane har sidan 2022 redusert driftskostnadene med 20 millionar kroner, eller 7,7 prosent.
Figur 52 viser korleis utgiftene til lokalradioverksemdene i 2025 fordeler seg på ulike postar.
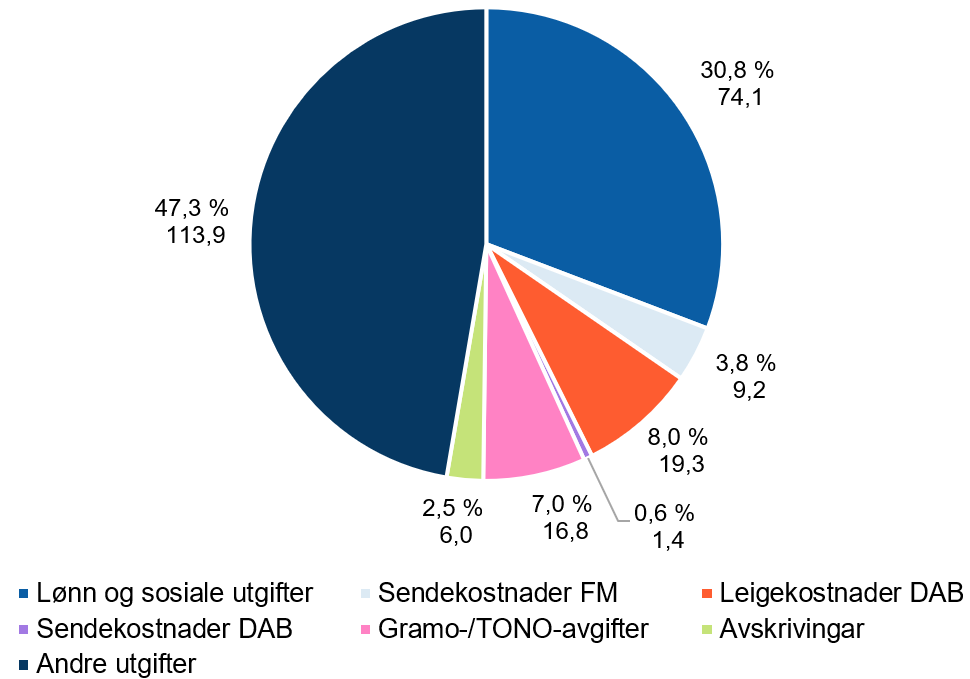
Den største utgiftsposten til lokalradioverksemdene er «andre utgifter», med 113,9 millionar kroner i 2025. Til saman rapporterte lokalradioverksemdene i 2025 om ein oppgang på 2,8 millionar kroner, eller 2,5 prosent, i «andre utgifter». Den nest største utgiftsposten er lønn. Rapporterte lønnsutgifter i 2025 var 74,1 millionar kroner. Dette er 0,7 millionar, eller 0,9 prosent, meir enn i 2024. Totalt rapporterte lokalradioverksemdene om 125 lønte årsverk i 2025, mot 128 i 2024.
I 2022 spesifiserte lokalradioverksemdene for første gong sendekostnader knytte til DAB-sendingane (pris for leige av plass i DAB-sendaranlegg). DAB-sendekostnadene utgjorde 67,8 prosent av dei totale sendekostnadene på 28,5 millionar kroner i 2025. Totalt har lokalradioverksemdene sine sendekostnader gått opp med 10 prosent frå 2024 til 2025.
Samla hadde lokalradioverksemdene eit driftsunderskott på 4,8 millionar kroner i 2025. I 2024 var driftsunderskottet på 14,3 millionar kroner. Det er auken i reklameinntekter og gåver som bidrar mest til den styrkte lønnsemda. Samtidig har lokalradioane over fleire år vore nøydde til å gjennomføre betydelege kostnadskutt, blant annet knytte til bemanning og lønn. Resultatet for 2025 må derfor også sjåast i lys av ei langvarig tilpassing til ein pressa økonomisk situasjon.
5.8 Lokal-tv
7 selskap hadde til saman 15 konsesjonar for lokal-tv-sendingar ved utgangen av 2025. Etter at all kringkasting av tv blei flytta frå det analoge bakkenettet, har ikkje konsesjonsinnehavarane lenger sendeplikt. Medietilsynet har fått inn årsmeldingar der det blir rapportert om økonomisk aktivitet frå 6 lokal-tv-stasjonar for 2025. Dei samla driftsinntektene til lokal-tv-verksemdene var 24,2 millionar kroner dette året, 1,8 millionar meir enn i 2024. Dette svarer til ein oppgang på 7,8 prosent. Éi lokal-tv-verksemd i Rogaland, TV Vest, stod for 46 prosent av omsetninga i lokal-tv-bransjen i 2025. Reklameinntekter var den klart største inntektskjelda i 2025 og utgjorde 41 prosent av totalen. Dei andre inntektene fordeler seg utover dei resterande kjeldene, slik det er vist i Figur 53.
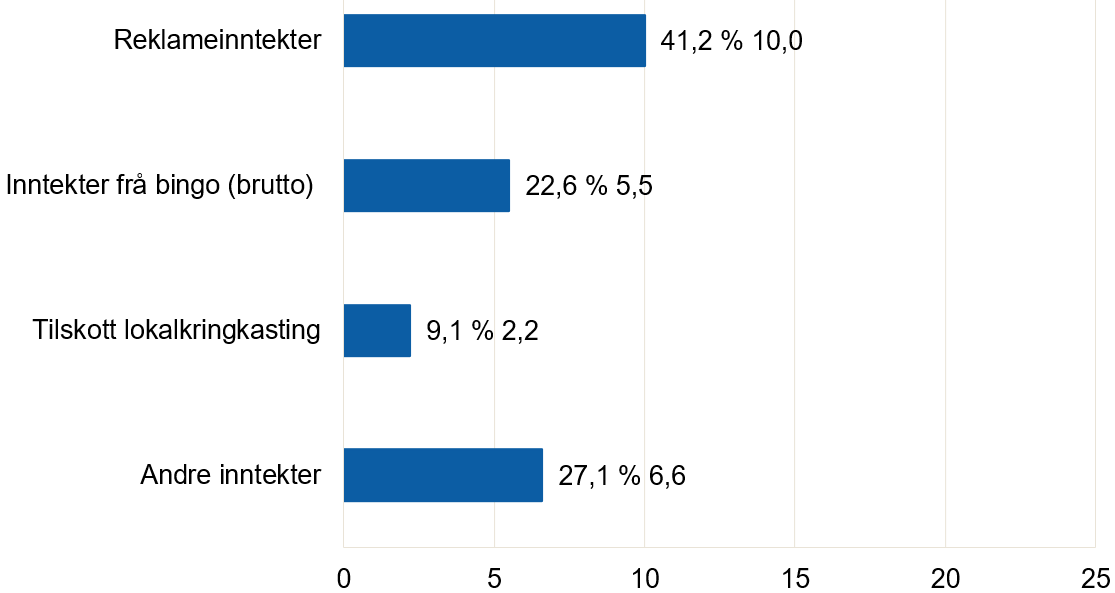
Lokal-tv-verksemdene gjekk med eit driftsunderskott på 1,8 millionar kroner i 2025. Dette gir ein driftsmargin på −7,3 prosent i 2025, mot ein driftsmargin på -5,7 prosent i 2024. Fire av seks lokal-tv-verksemder gjekk med overskott i 2025.
Vedlegg 1 – aviser som får produksjonstilskott
Av dei 163 avisene som fekk produksjonstilskott i 2025, har 157 sendt inn opplysningar om driftsøkonomien for dette året til Medietilsynet. Desse avisene hadde totalt eit driftsunderskott på 349,8 millionar kroner før produksjonstilskottet, ei betring på 10,7 millionar kroner eller 3,0 prosent frå 2024. Etter støtte hadde avisene eit overskott (før skatt) på 173,6 millionar kroner i 2025, 26,9 millionar kroner meir enn året før. Driftsinntektene gjekk ned med 7,3 millionar kroner eller 0,3 prosent i 2025, og driftskostnadene gjekk ned med 18,0 millionar kroner eller 0,7 prosent.
Det totale utbetalte produksjonstilskottet var på 435 millionar kroner, ein auke på 10,3 millionar eller 2,4 prosent frå året før. 120 av 157 aviser gjekk med overskott etter støtte i 2025. Aviser som ikkje får produksjonstilskott, er meir lønnsame målt etter driftsmargin enn aviser som får produksjonstilskott. Aviser som ikkje fekk statleg driftstilskott, hadde ein driftsmargin på 9,9 prosent, mens avisene som fekk produksjonstilskott, hadde ein margin inkludert produksjonstilskott på 3,3 prosent i 2025.
| 2021 | 2022 | 2023 | 2024 | 2025 | |
|---|---|---|---|---|---|
| Annonseinntekter | 617,4 | 591,0 | 568,7 | 494,2 | 446,1 |
| Brukarinntekter | 1 383,4 | 1 396,9 | 1 516,2 | 1 587,6 | 1 619,7 |
| Driftsinntekter | 2 069,4 | 2 077,0 | 2 170,3 | 2 158,8 | 2 151,5 |
| – av dette digitale inntekter | 546,0 | 637,9 | 780,1 | 914,9 | 1 022,8 |
| Driftsresultat | -209,6 | -356,9 | -379,5 | -360,5 | -349,8 |
| Produksjonstilskott | 367,6 | 382,4 | 401,2 | 425,0 | 435,3 |
| Resultat etter støtte | 169,5 | 46,4 | 99,0 | 146,8 | 173,6 |
| Delen tilskottet utgjer av dei totale driftsinntektene | 15 % | 16 % | 16 % | 16 % | 17 % |
Aviser som får støtte, hadde ein samla eigenkapitaldel på 66,6 prosent i 2025, 1,8 prosentpoeng meir enn i 2024.
Tabell viser dei digitale inntektene fordelte på annonseinntekter og brukarinntekter for aviser som får produksjonstilskott. Dei digitale brukarinntektene var nær fire gonger så store som dei digitale annonseinntektene i 2025. Frå 2021 til 2025 auka dei digitale inntektene frå 26,4 prosent til 47,5 prosent av dei totale driftsinntektene.
| 2021 | 2022 | 2023 | 2024 | 2025 | |
|---|---|---|---|---|---|
| Annonseinntekter, nettaviser | 190 | 199 | 215 | 219 | 219 |
| Brukarinntekter, nettaviser | 356 | 439 | 565 | 696 | 804 |
| Delen inntekter nettavisene har av dei totale driftsinntektene | 26,4 % | 30,7 % | 35,9 % | 42,4 % | 47,5 % |
Dei fleste av avisene som får produksjonstilskott, har generelt ein utfordrande økonomi, fordi dei er i små lokale marknader, er lite attraktive for annonsørane eller har lite konkurransekraft i møte med større aviser. Figur 54 viser utviklinga i driftsmargin før tilskott dei siste fem åra for aviser som får produksjonstilskott, og for aviser som ikkje får statleg støtte.
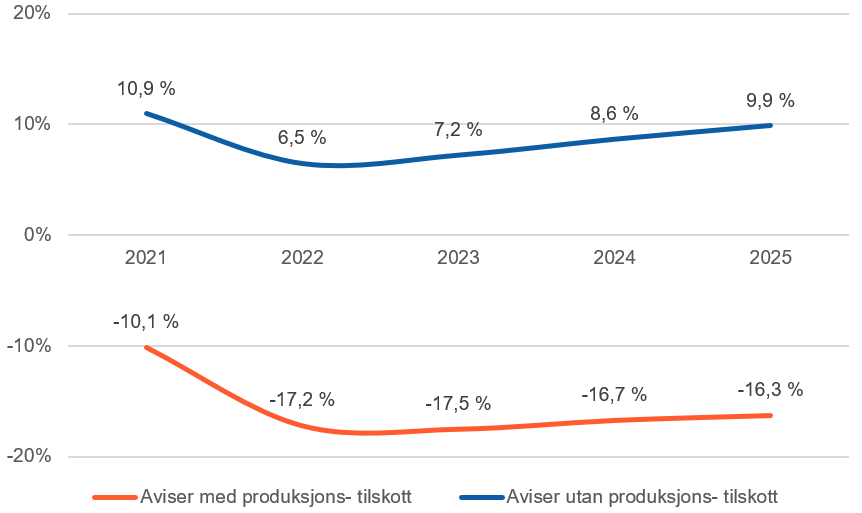
Figur 55 og 56 viser driftsmarginar med og utan produksjonstilskott dei siste fem åra etter typen avis. Figurane viser at lønnsemda til avisene blei kraftig svekt i 2022, og at lønnsemda blant aviser som får produksjonstilskott, blei litt styrkt fram mot 2024 og 2025. Av figurane kjem det også fram at alle aviskategoriane var lønnsame etter støtte i 2025.
I 2020 auka regjeringa tilskottet til dei små lokalavisene med 30 millionar kroner. Ekstratilskottet bidrog sterkt til god lønnsemd i 2021. I 2022 og 2023 tilpassa dei små lokalavisene seg det auka tilskottet ved å auke driftskostnadene og dermed også svekke lønnsemda. I 2024 og 2025 reduserte avisene driftskostnadene og styrkte lønnsemda igjen. Med unntak av avisene i kategorien minste lokalaviser blei lønnsemda til avisene styrkt i 2025.
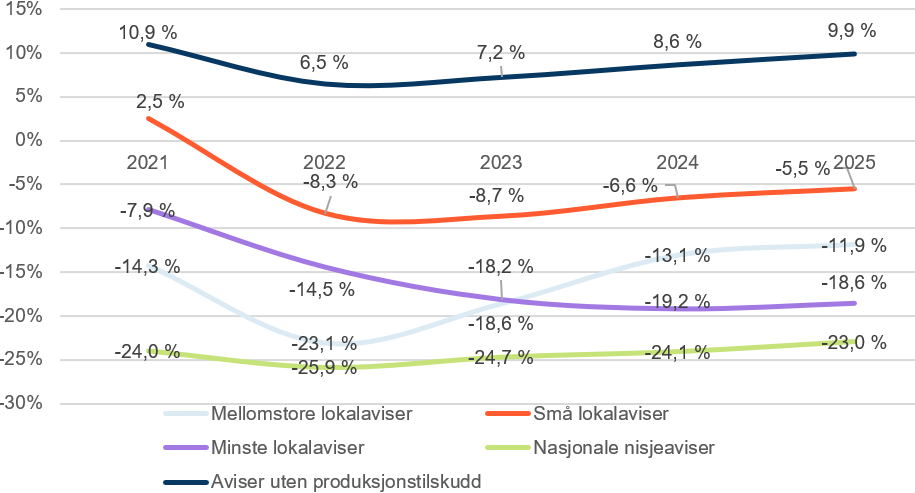
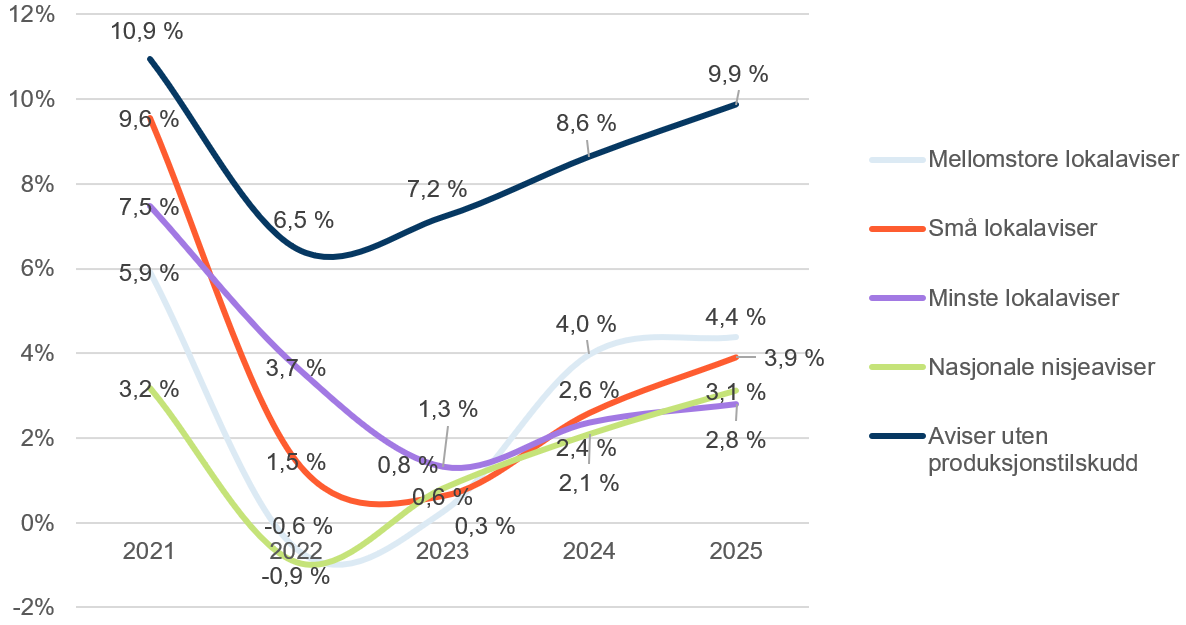
1.1 Nye tilskottskategoriar
Regelverket for produksjonstilskottordninga blei kraftig revidert med verknad frå 2023. Det blei blant anna innført fire tilskottskategoriar, der to er nye og to er vidareføringar av tidlegare tilskottskategoriar. Vidareførte kategoriar er «riksspreidde nisjeaviser», som etter det nye regelverket heiter «nasjonale nummer to-medium», og «lokale nummer éin- og aleineaviser» som nå heiter lokale «nummer éin- og aleinemedium». Som tidlegare får nummer éin- og aleinemedium ulikt tilskott avhengig av om opplaget er over eller under 4 000, og i kapitla 0 og 0 rapporterer vi om utviklinga for aviser med meir enn 4000 i opplag og aviser med mindre enn 4000 i opplag.
I det nye regelverket blir det skilt mellom nasjonale og lokale nummer to-aviser, som etter det førre regelverket var plassert saman i kategorien «andre nummer to-aviser». Lokale nummer to-aviser har fått ein eigen tilskottkategori – «lokale nummer to-medium» – etter den nye ordninga. Dei nasjonale nummer to-avisene, som før var i same gruppe som lokale nummer to-aviser, er etter det nye regelverket plasserte i kategorien «nasjonale nisjemedium» saman med avisene som var i kategorien «nasjonale vekemedium».
Dei fire nye tilskottskategoriane i det nye regelverket er «nasjonale nummer to-medium», «nasjonale nisjemedium», «lokale nummer to-medium» og «lokale nummer éin- og aleinemedium».41 Alle aviser som har rett til tilskott, er plasserte i ein av desse fire tilskottskategoriane, og her rapporterer vi om den økonomiske utviklinga for avisene i desse fire kategoriane. For at vi skal få gode tidsseriar, er alle avisene som fekk tilskott i 2023, kategoriserte etter det nye regelverket fem år bakover i tid. Aviser som ikkje fekk produksjonstilskott i 2023, men fekk tilskott i eitt eller fleire av åra frå 2019 til 2022, er plasserte i tilskottkategori etter nytt regelverk dei åra avisa fekk tilskott. Alle avisene det gjeld, er i kategoriane «lokale nummer to-medium» eller «lokale nummer éin- og aleinemedium».
1.2 Nasjonale nummer to-medium
Seks aviser fekk tilskott som nasjonale nummer to-medium i 2025.
Tabell 7 viser den driftsøkonomiske utviklinga til desse avisene dei siste fem åra. Rekneskapstal for alle dei seks avisene er tatt med for alle åra frå 2021 til 2025. Éi avis, Morgenbladet, blei kategorisert om i 2023 og kom dermed inn i denne tilskottkategorien med ei dobling av tilskottet i forhold til året før. I 2025 utgjorde tilskottet 21 prosent av dei totale driftsinntektene for denne kategorien. Dei nasjonale nummer to-avisene fekk 38,2 prosent av det totale produksjonstilskottet i 2025.
| 2021 | 2022 | 2023 | 2024 | 2025 | |
|---|---|---|---|---|---|
| Annonseinntekter | 72,1 | 73,6 | 70,0 | 57,4 | 55,2 |
| Brukarinntekter | 474,2 | 489,4 | 508,1 | 525,5 | 530,5 |
| Driftsinntekter | 553,9 | 590,6 | 589,0 | 594,1 | 614,6 |
| – av dette digitale inntekter | 82,6 | 126,8 | 149,6 | 174,7 | 200,5 |
| Driftsresultat | -128,6 | -141,3 | -140,7 | -136,8 | -129,9 |
| Produksjonstilskott | 157,3 | 142,0 | 151,7 | 160,3 | 166,4 |
| Resultat etter støtte | 34,0 | -9,0 | 31,6 | 41,3 | 60,3 |
| Delen tilskottet utgjer av dei totale driftsinntektene | 22,1 % | 19,4 % | 20,5 % | 21,2 % | 21,3 % |
| Tal på aviser | 6 | 6 | 6 | 6 | 6 |
Fem av dei seks avisene hadde overskott etter støtte, men ingen hadde positivt driftsresultat før støtte i 2025. Avisene hadde totalt 315 årsverk i 2025 mot 317 årsverk i 2024. Eigenkapitaldelen var på 65,5 prosent i 2025, 2,2 prosentpoeng meir enn i 2024.
1.3 Nasjonale nisjemedium
Ti aviser fekk tilskott som nasjonale nisjemedium i 2025, like mange som i 2024. Tabell viser den driftsøkonomiske utviklinga til ni av desse ti avisene i perioden. Éi avis har ikkje sendt inn opplysningar til denne undersøkinga. Store delar av veksten i driftsinntektene dei siste fem åra kan forklarast av at talet på nasjonale nisjeaviser har auka frå sju i 2021 til ti i 2024. I 2025 sokk driftsinntektene med 11 millionar kroner. Heile nedgangen kjem av manglande rapportering frå den eine avisa. Dei nasjonale nisjeavisene fekk 7,7 prosent av det totale produksjonstilskottet i 2025.
| 2021 | 2022 | 2023 | 2024 | 2025 | |
|---|---|---|---|---|---|
| Annonseinntekter | 29,4 | 31,8 | 21,7 | 26,8 | 18,9 |
| Opplagsinntekter | 78,1 | 78,6 | 105,9 | 102,8 | 102,8 |
| Driftsinntekter | 116,9 | 118,1 | 142,8 | 143,0 | 132,0 |
| – av dette digitale inntekter | 37,9 | 30,3 | 54,2 | 65,2 | 57,6 |
| Driftsresultat | -31,8 | -41,0 | -39,7 | -41,0 | -37,4 |
| Produksjonstilskott | 30,6 | 32,7 | 35,7 | 37,6 | 33,5 |
| Resultat etter støtte | -0,6 | -6,7 | -0,6 | -0,2 | -0,6 |
| Delen tilskottet utgjer av dei totale driftsinntektene | 20,8 % | 21,7 % | 20,0 % | 20,8 % | 20,3 % |
| Tal på aviser | 7 | 7 | 10 | 10 | 9 |
Fem av dei ni avisene hadde overskott etter støtte, og ingen av avisene hadde positivt driftsresultat før støtte i 2025. Avisene hadde totalt 99 årsverk i 2025, mot 110 i 2024. Eigenkapitaldelen var på 48,8 prosent i 2025, 9,9 prosentpoeng høgare enn i 2024.
1.4 Lokale nummer to-medium
46 lokalaviser fekk produksjonstilskott som lokale nummer to-medium i 2025, mot 47 aviser i 2024. I 2021 høyrde 34 aviser til i denne tilskottkategorien. Årsaka til veksten i talet på aviser er dels etablering av nye lokale nummer to-medium og dels kommunesamanslåingar. Ti aviser blei nummer to-aviser som følgje av samanslåingane og blir rekna til tilskottkategorien «lokale nummer to-medium».
Tabell viser den driftsøkonomiske utviklinga i lokale nummer to-aviser dei siste fem åra. Avisene fekk 28,2 prosent av det totale produksjonstilskottet i 2025. Tilskottet utgjorde 17 prosent av driftsgrunnlaget til desse avisene, det same som i 2023 og 2024. Medietilsynet har opplysningar om 33 lokale nummer to-aviser for alle fem åra frå 2021 til 2025. Desse avisene hadde 452 millionar kroner i driftsinntekter i 2021. I 2025 var driftsinntektene til dei 33 avisene på 492 millionar kroner.
| 2021 | 2022 | 2023 | 2024 | 2025 | |
|---|---|---|---|---|---|
| Annonseinntekter | 170,7 | 180,0 | 181,9 | 163,9 | 161,4 |
| Brukarinntekter | 283,8 | 322,3 | 354,4 | 401,3 | 424,8 |
| Driftsinntekter | 467,8 | 516,2 | 553,7 | 584,8 | 599,1 |
| – av dette digitale inntekter | 187,0 | 242,3 | 289,6 | 353,0 | 392,0 |
| Driftsresultat | -60,5 | -146,2 | -141,1 | -127,4 | -109,9 |
| Produksjonstilskott | 91,2 | 115,1 | 112,5 | 123,6 | 119,2 |
| Resultat etter støtte | 30,1 | -20,6 | -11,9 | 19,0 | 32,3 |
| Delen tilskottet utgjer av dei totale driftsinntektene | 16 % | 18 % | 17 % | 17 % | 17 % |
| Tal på aviser | 34 | 40 | 42 | 47 | 46 |
34 av 46 aviser gjekk med overskott etter støtte i 2025. Avisene hadde totalt 329 årsverk i 2025 mot 364 i 2024. Eigenkapitaldelen var på 66,2 prosent i 2025 mot 62,5 prosent i 2024.
1.5 Nummer éin- og aleinemedium med mellom 4 000 og 6 000 i opplag
18 aviser fekk tilskott som nummer éin- og aleinemedium med mellom 4 000 og 6 000 i opplag i 2025. Det inkluderer aviser som er i overgangsordning etter forskrift om produksjonstilskott § 16.
Tabell 10 viser den driftsøkonomiske utviklinga til desse avisene dei siste fem åra. Avisene fekk 3,2 prosent av det totale produksjonstilskottet, og tilskottet utgjorde 4 prosent av driftsgrunnlaget deira i 2025.
| 2021 | 2022 | 2023 | 2024 | 2025 | |
|---|---|---|---|---|---|
| Annonseinntekter | 133,6 | 131,7 | 132,4 | 106,7 | 82,7 |
| Brukarinntekter | 216,4 | 230,1 | 262,4 | 260,1 | 229,1 |
| Driftsinntekter | 369,9 | 382,9 | 415,6 | 384,7 | 325,7 |
| – av dette digitale inntekter | 101,6 | 125,9 | 153,9 | 159,0 | 156,7 |
| Driftsresultat | 24,7 | 16,3 | 2,6 | 13,3 | 13,8 |
| Produksjonstilskott | 18,0 | 18,6 | 19,2 | 16,5 | 13,9 |
| Resultat etter støtte | 46,6 | 42,3 | 41,8 | 46,6 | 46,2 |
| Delen tilskottet utgjer av dei totale driftsinntektene | 4,6 % | 4,6 % | 4,4 % | 4,1 % | 4,1 % |
| Tal på aviser | 23 | 23 | 24 | 21 | 18 |
Alle 18 aviser gjekk med overskott etter støtte i 2025. Avisene rapporterte totalt 136 årsverk i 2025, mot 143 i 2024. To aviser under denne kategorien rapporterte ikkje om talet på årsverk i 2024 eller 2025. Eigenkapitaldelen var på 74,5 prosent i 2025, mot 72,8 prosent i 2024.
1.6 Nummer éin- og aleinemedium med mellom 1 000 og 4 000 i opplag
70 aviser fekk tilskott som nummer éin- og aleineaviser med mellom 1 000 og 4 000 i opplag i 2025. Desse avisene er i hovudsak vekeaviser. Tabell viser den driftsøkonomiske utviklinga til desse avisene for dei siste fem åra. Avisene fekk 20 prosent av det totale produksjonstilskottet i 2024. Tilskottet utgjorde 16 prosent av driftsgrunnlaget til avisene i 2024.
| 2021 | 2022 | 2023 | 2024 | 2025 | |
|---|---|---|---|---|---|
| Annonseinntekter | 171,6 | 168,9 | 157,8 | 139,4 | 122,3 |
| Brukarinntekter | 254,4 | 266,0 | 274,0 | 297,8 | 310,0 |
| Driftsinntekter | 442,3 | 453,4 | 452,7 | 452,2 | 448,5 |
| – av dette digitale inntekter | 99,8 | 105,7 | 124,6 | 163,0 | 191,2 |
| Driftsresultat | -23,3 | -46,8 | -62,9 | -68,7 | -69,1 |
| Produksjonstilskott | 65,6 | 73,2 | 81,5 | 86,9 | 88,4 |
| Resultat etter støtte | 44,5 | 37,2 | 34,0 | 40,2 | 39,3 |
| Delen tilskottet utgjer av dei totale driftsinntektene | 13 % | 14 % | 15 % | 16 % | 16 % |
| Tal på aviser | 68 | 69 | 70 | 72 | 70 |
54 av 70 aviser gjekk med overskott etter støtte i 2025. Avisene hadde totalt 316 årsverk i 2025, mot 320 i 2024. Eigenkapitaldelen var på 66,9 prosent i 2025, opp frå 66,7 prosent i 2024.
1.7 Samiske aviser
Fem aviser fekk tilskott for å gi ut samiske publikasjonar i 2025, éi meir enn i 2024. Størstedelen av det samiske tilskottet går til to samiske dagsaviser, mens tre lokalaviser får tilskott til å produsere sider på lulesamisk og sørsamisk samtidig som dei får ordinært produksjonstilskott. Tabell viser nøkkeltal for utviklinga av driftsøkonomien i desse avisene dei siste fem åra.
| 2021 | 2022 | 2023 | 2024 | 2025 | |
|---|---|---|---|---|---|
| Driftsinntekter | 17,7 | 17,2 | 16,9 | 16,1 | 19,8 |
| – av dette digitale inntekter | 3,5 | 4,5 | 4,7 | 5,5 | 7,7 |
| Driftsresultat | -36,0 | -41,1 | -41,6 | -46,4 | -50,2 |
| Produksjonstilskott | 38,9 | 41,8 | 44,1 | 46,0 | 49,1 |
| Resultat etter støtte | 3,1 | 3,1 | 4,7 | 0,3 | 0,7 |
Tabellen viser at aviser som får tilskott til samiske publikasjonar, har stabile driftsinntekter. 61,1 prosent av inntektene kjem frå papirutgåvene. Lønnsemda i avisene er svak.
1.8 Eigenkapital
Tabell viser utviklinga i gjennomsnittleg eigenkapital dei fem siste åra for aviser som har fått produksjonstilskott og/eller tilskott til samiske publikasjonar.
| 2021 | 2022 | 2023 | 2024 | 2025 | |
|---|---|---|---|---|---|
| Mellomstore lokalaviser | 57,8 | 57,7 | 61,4 | 68,0 | 74,2 |
| Små lokalaviser | 15,2 | 17,1 | 18,0 | 18,3 | 19,5 |
| Dei minste lokalavisene | 4,4 | 4,4 | 5,0 | 4,7 | 4,5 |
| Nasjonale nisjeaviser | 31,1 | 29,7 | 23,9 | 25,8 | 25,4 |
| Samiske aviser | 3,5 | 4,4 | 4,7 | 5,2 | 4,3 |
Tabellen viser at avisene i dei fleste aviskategoriane fekk ein litt redusert gjennomsnittleg eigenkapital i 2025.
Fotnotar
- Nasjonalrekneskapen for 2025: tabell 4 Makroøkonomiske hovudstorleikar, SSB ↩
- 2025-kroner er berekna ved hjelp av SSBs konsumprisindeks for åra 2021 til 2025. ↩
- Dei kommersielle tv-verksemdene er i denne samanhengen alle tv-verksemdene i Noreg unntatt NRK. ↩
- T.S. Raabe: The Norwegian Newspaper Industry in the Digital age, University of Cambridge, 2024 ↩
- Institutet för reklam- och mediestatistik: Årsstatistikk 2025 ↩
- Institutet för reklam- och mediestatistik: Årsstatistikk 2025 ↩
- Allmennkringkastingskompensasjon til TV 2 og mediestøtte til aviser og lokalkringkastarar. ↩
- Mentor Medier har gjort endringar i prinsippa for presentasjon av inntekter og kostnader. Endringane medfører eit mindre avvik i 2022-tala som blir presenterte i denne rapporten, og i 2022-tala som blei presenterte i Medietilsynets rapport i 2023. ↩
- Anders M. Opdahl, konsernsjef i Amedia, Årsrapport 2025 ↩
- Schibsted (2026), Annual Report 2025 ↩
- Offisielle opplagstal blir publiserte to gonger i året på medietall.no. ↩
- Morgenbladet, Os og Fusaposten, Sunnmørsposten, Adresseavisen, Aftenposten, Bergens Tidende, Dagsavisen, Hamar Arbeiderblad, Hallingdølen, Folkebladet, Fjuken, Fædrelandsvennen, Bø Blad, Klassekampen, Trønder-Avisa og Fanaposten. ↩
- Midtsiden, Steinkjer24, Nidaros, Bergensavisen og Avisen Kristiansand (KRS). ↩
- Årsstatistikk 2021, Institutet för reklam- och mediestatistik (IRM). ↩
- Årsstatistikk 2022, Institutet för reklam- och mediestatistik (IRM). ↩
- Årsstatistikk 2024, Institutet för reklam- och mediestatistik (IRM). ↩
- Sjå for eksempel https://kampanje.com/premium/april-2025/innsikt/tech-gigantene-tar-snart-halve-det-norske-reklamemarkedet/ ↩
- Medietilsynet tok med spørsmål om kostnader til papir, trykking og distribusjon av lokalaviser i skjemaet der avisene fyller ut dei andre rekneskapsopplysningane. Alle avisene med papirutgåver svarte på spørsmåla. ↩
- 41 av avisene er enten reine nettaviser utan noka form for papiravisproduksjon, eller dei er nettaviser som sporadisk publiserer på papir, for eksempel eit kvartalsvis papirmagasin eller ei festivalavis om sommaren. Desse avisene blir i liten grad ramma av stopp i papiravisproduksjonen, og inntektene og kostnadene deira er tatt ut av berekningsgrunnlaget. Det er også grunn til å vurdere om økonomien til dei tradisjonelle laussalsavisene skal bli tatt ut frå berekningsgrunnlaget. Forretningsmodellane til laussalsavisene og abonnementsavisene skil seg frå kvarandre på heilt vesentlege punkt. Laussalsavisene har langt sterkare digitale posisjonar i annonsemarknaden enn abonnementsavisene. Tilsvarande har dei digitale abonnementsavisene ein heilt annan posisjon i den digitale lesemarknaden enn pluss-saker i nettutgåvene til laussalsavisene. Medietilsynet meiner anslaget over den økonomiske effekten av å legge ned papiravisproduksjonen blir betre dersom økonomien til laussalsavisene blir tatt ut av berekningsgrunnlaget. ↩
- Inntektene til Viaplay frå den norske tv-marknaden er henta frå årsmeldingane til Viaplay Group UK Ltd. ↩
- Dette gjeld Disney (til og med 2020), Matkanalen (til og med 2023), Stiftelsen Kurdisk Media og Kultur, TV Visjon Norge, Tv12 Norge, Heim TV, Knif media, Kanal 10 Norge AS, Stiftelsen TV Bra, Naturkanal1 AS og Kristen TV i Norge (til og med 2021). ↩
- Årsrapport for konsum av tv og online video i Norge 2025, Kantar ↩
- Norsk mediebarometer 2025, tabell 1.1 ↩
- Spesialkøyring for Medietilsynet av Nielsen PPM-rapport for 2025 ↩
- Fram til og med 2024 bestod tala frå Institutet för reklam- och mediestatistikk (IRM) på reklameinvesteringar i tv berre av inntekter frå sal av reklameplass på dei lineære kanalane hos dei kommersielle tv-verksemdene. Frå 2025 er også inntekter frå sal av reklame på strøyme- og videotenestene hos verksemdene inkluderte i IRM sine tal. IRM-tala for 2024 og 2025 er dermed ikkje samanliknbare. Medietilsynet sitt anslag for brukarinntektene til dei kommersielle tv-verksemdene er lik dei totale driftsinntektene frårekna reklameinntektene. Brukarinntektene for verksemdene for 2024 og 2025 blir som ein konsekvens av endringa heller ikkje samanliknbare. ↩
- NRK og TV3/Viasat-kanalane er ikkje inkluderte i kapittel 4.2 om lønnsemd. Viaplay publiserer ikkje tal over lønnsemda i dei norske tv-aktivitetane sine, og NRK har ikkje lønnsemd som formål. ↩
- https://www.tv2.no/nyheter/innenriks/slik-vil-du-merke-tv-2-kuttene/16225307/ ↩
- https://e24.no/naeringsliv/i/JbVmP4/tv-2-varsler-kutt-etter-statsbudsjettet-en-tung-dag ↩
- https://www.m24.no/david-ellison-hbo-max-hollywood/fullforer-gigantfusjonen/957473 ↩
- https://mediebyraaforeningen.no/medieomsetningen-over-10-milliarder-kroner-i-2025/ ↩
- Institutet för reklam- och mediestatistik – Årsstatistikk for 2025 ↩
- Nielsen PPM-rapport 2025 (upublisert spesialkøyring gjort for Medietilsynet) ↩
- https://www.m24.no/kenneth-andresen-norsk-journalistikk-p4-gruppen/p4-sjefen-selvfolgelig-bekymrer-det-meg/937342 ↩
- Sjå for eksempel: https://kampanje.com/premium/juli-2024/innsikt/p4-selger-radioreklame-for-over-400-millioner--knuser-konkurrenten-pa-lonnsomhet/ ↩
- Nielsens årlege rapport om radiolytting ↩
- Fifty5blue målte lyttartal for 51 lokalradiokanalar i 2025. ↩
- Radioverksemder kan skifte kategori dersom samansetjinga av inntekter blir endra frå eitt år til det neste. ↩
- I rapportar frå tidlegare år har talet på verksemder vore likt talet på konsesjonar. Frå og med 2022 blir ei radioverksemd som sender med fleire konsesjonar, rekna som éi verksemd. Det blir dermed rapportert om færre radioverksemder enn tidlegare, men radiotilbodet er likevel det same. ↩
- Verksemda A-Media AS driv med både kommersiell og ikkje-kommersiell radio og har i tillegg fleire DAB-sendaranlegg. A-Media AS har relativt store driftsinntekter, og samansetjinga av inntektene har variert over tid. Verksemda skiftar dermed mellom å bli kategorisert som kommersiell og ikkje-kommersiell radio. Sidan driftsforma er atypisk i lokalradiobransjen, har Medietilsynet valt å kategorisere denne verksemda som ikkje-klassifisert. ↩
- Dette inkluderer 104 radioverksemder som har levert opplysningar om driftsinntekter, og 7 verksemder som berre har levert opplysningar om driftskostnader. ↩
- For ei nærmare skildring av kva aviser som høyrer heime i kvar av tilskottskategoriane, sjå forskrift om produksjonstilskudd til nyhets- og aktualitetsmedier § 3 g-l. ↩
Kontakt eller følg oss: Nettside: E-post:
medietilsynet.no info@medietilsynet.no
Instagram: LinkedIn: Facebook:
Instagram.com/medietilsynet/ linkedin.com/company/medietilsynet/ facebook.com/Medietilsynet/
ISBN [Nummer]
Hold deg oppdatert på hva som skjer i Medie-Norge med Medietilsynets nyhetsbrev: 📰Abonner på nyhetsbrevet her